- Les actions de Qualys ont clôturé le 23/10/2026 à 216,70 dollars, un plus haut historique : +63 % en 2026 et +184 % depuis le creux d’avril.
- Au T2 2026, il a enregistré 182,2 millions (+11 %), avec une marge opérationnelle ajustée de 45 %, aucune dette et environ 703 millions en trésorerie et en investissements.
- Il a racheté des actions à environ 96 dollars en moyenne au T2 ; aujourd’hui, le titre se négocie à 9,7 fois le chiffre d’affaires et à 37,5 fois le bénéfice GAAP (calcul propre).
Actions
Actions Qualys : de la panique liée à l’IA à son plus haut historique
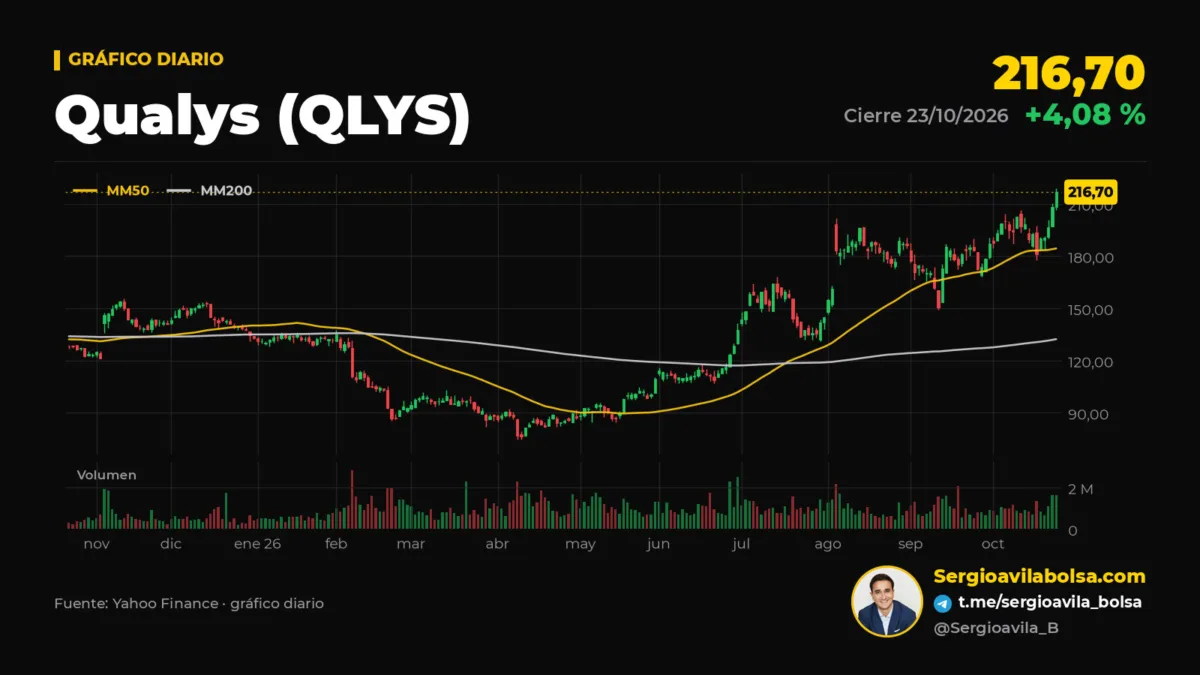
En avril, le marché a signé l’acte de décès de Qualys. Six mois plus tard, l’action est à des plus hauts. Les actions de Qualys ont clôturé vendredi 23 octobre à 216,70 dollars, en hausse de 4,1% sur la séance, pour leur meilleur niveau de clôture depuis leur introduction en Bourse. Elles progressent de 63% en 2026 et de 184% depuis le plus bas du 10 avril (76,20 dollars). Ce printemps-là, les investisseurs avaient décidé que les modèles d’intelligence artificielle capables de détecter seuls les failles logicielles rendraient inutile celui qui vend précisément cela : localiser les vulnérabilités.
L’entreprise est la même. Le business aussi. Ce qui a changé, c’est le récit. Et, comme presque toujours lorsque le prix d’un actif évolue beaucoup plus que ses fondamentaux, ce qui m’intéresse davantage, c’est le second aspect que le premier : ce que Qualys a fait de sa trésorerie pendant que le marché changeait d’avis à son sujet.
Les chiffres clés de Qualys : actions de Qualys
| Indicateur | Donnée | Période |
|---|---|---|
| Clôture | 216,70 $ (+4,08%), plus haut historique | 23/10/2026 |
| Performance boursière | +63,1% depuis le début de l’année ; +184% depuis le plus bas de 76,20 $ | 31/12/2025 et 10/04/2026 au 23/10/2026 |
| Chiffre d’affaires | 182,2 M$ (+11%) | T2 2026 |
| Marge opérationnelle GAAP / non-GAAP | 34% / 45% | T2 2026 |
| Free cash-flow | 149,5 M$ (42% de marge normalisée) | 1S 2026 |
| Expansion nette par client | 105% (103% en début d’année) | T2 2026 |
| Rachats d’actions | 130,7 M$ (1,30 M d’actions) ; T2 à ≈96 $ en moyenne | 1S 2026 |
| Trésorerie et placements / dette | ≈703 M$ / 0 | 30/06/2026 |
| Guidance de chiffre d’affaires 2026 | 732–738 M$ (+9–10%) ; en février, 717–725 M$ | Guidance du 04/08/2026 |
| PER (BPA GAAP / non-GAAP sur 12 mois) | 37,5x / 28,3x | Prix au 23/10/2026 |
De la panique d’avril au record d’octobre
La baisse a eu trois actes. Le 6 février, Qualys a publié une guidance 2026 décevante : un chiffre d’affaires de 717 à 725 millions de dollars, une croissance de seulement 7 à 8%, et un bénéfice par action ajusté inférieur aux attentes du consensus. L’action a perdu 13% en une séance. À la fin du mois, Anthropic a présenté un outil de revue de code par IA et le secteur de la cybersécurité a subi une nouvelle vague de ventes. En avril est arrivé le troisième acte, avec Claude Mythos, un modèle capable de découvrir des failles logicielles à une échelle qui, selon certains investisseurs en capital-risque, rendait les entreprises de gestion des vulnérabilités parmi les plus menacées du secteur. Le 9 avril, Qualys a encore chuté de 13%. Entre la clôture de 2025 et le plus bas d’avril, l’action a perdu 43%.
Le rebond est arrivé en deux temps. Le premier, avec les résultats du deuxième trimestre (4 août) : un chiffre d’affaires supérieur de 11%, des revenus récurrents en hausse de 16% et une guidance annuelle relevée une deuxième fois, à 732–738 millions. L’action a bondi de près de 14% le lendemain. Le second s’est produit cette semaine. Le 21 octobre, deux failles critiques ont été découvertes dans PHP, le langage utilisé par près de 70% des sites web, et qui permettent d’exécuter du code à distance sur les serveurs concernés. Une enquête d’Evercore ISI auprès des distributeurs indiquait en outre des budgets de cybersécurité plus solides à l’approche de la fin de l’année. Vendredi, Qualys a proposé des services gratuits pour les détecter et les corriger, et tout le secteur a progressé : CrowdStrike de 8%, Tenable de 6%, Qualys de 4%.
Autrement dit : la même technologie qui, en avril, allait priver Qualys de son activité est celle qui, en octobre, la rend indispensable. La thèse de la direction, répétée lors de la conférence d’août, est que l’IA accélère à la fois la découverte des vulnérabilités et leur exploitation, et que cela déplace la valeur de la détection des failles vers leur correction avant qu’elles ne soient exploitées. Selon les mots de son CEO, Sumedh Thakar : « On ne peut pas résoudre un problème en quelques minutes avec une solution d’un mois ».
Ce que le prix a intégré et ce que l’activité a livré
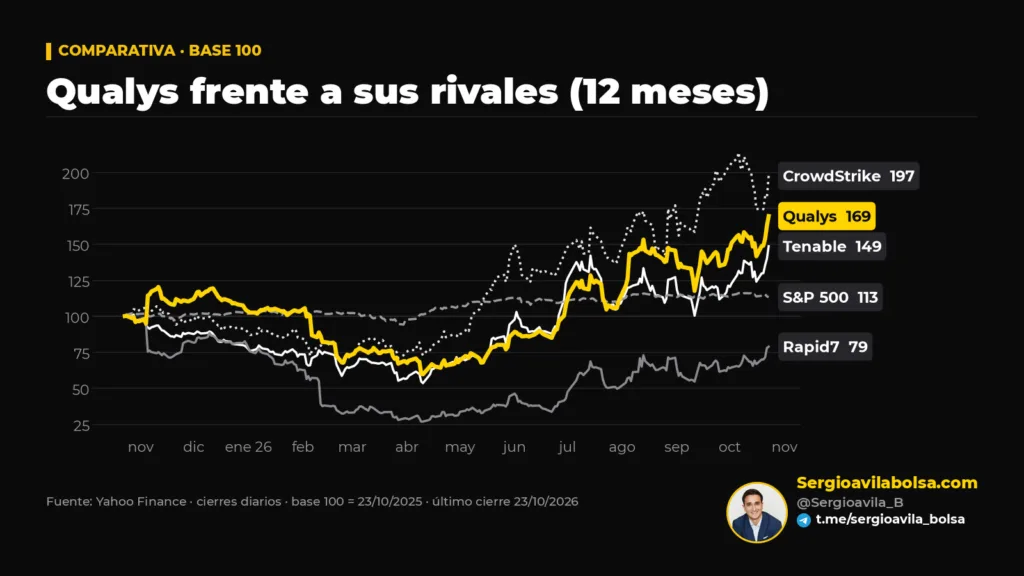
Mettons les deux mouvements côte à côte. Depuis le plus bas d’avril, l’action a presque triplé. Sur la même période, la guidance de chiffre d’affaires 2026 est passée de 717–725 millions (février) à 732–738 millions (août) : une amélioration d’environ 2%. La guidance de bénéfice par action ajusté a davantage progressé, de 7,17–7,45 à 7,74–7,88 dollars, en partie parce qu’il y a moins d’actions à répartir.
Il existe de vrais signaux opérationnels. Le taux d’expansion nette (combien un client existant dépense de plus chaque année) est passé de 103% à 105% depuis le début de l’année. Les nouveaux modules, de gestion du risque et de patch management, représentent déjà 14% et 16% des nouvelles commandes. Le canal des distributeurs progresse de 22%. Mais la direction elle-même est restée prudente en août : la demande suscitée par Mythos en est encore au stade des discussions et des tests, pas des contrats signés. Et sa directrice financière, Joo Mi Kim, a reconnu qu’elle ne voyait « aucune hausse significative ni accélération du cycle de vente » chez les clients qui renouvellent au second semestre. La base de la guidance pour les revenus récurrents du second semestre est une croissance de 7 à 8%.
Autrement dit, le marché est passé du pricing de l’obsolescence à celui d’une réaccélération que l’entreprise n’a pas encore promise.
Capital : ce que Qualys a fait quand l’action était au plancher
Ce qui m’intéresse le plus dans ce cas n’est pas le récit, mais ce que l’entreprise a fait de son argent pendant que le récit changeait. Qualys est une rareté dans le logiciel : une marge opérationnelle ajustée de 45%, aucune dette, environ 703 millions de trésorerie et de placements, et un free cash-flow qui a totalisé 149,5 millions au premier semestre. Elle ne verse pas de dividende. Son mode de redistribution du capital est le rachat d’actions.
Et elle a racheté quand elles étaient bon marché. Au deuxième trimestre, elle a retiré 797.036 actions à un prix moyen d’environ 96 dollars (en avril, à 84,71). Ces actions s’échangent aujourd’hui à 216,70. Au premier semestre, 130,7 millions ont été consacrés aux rachats, et le nombre moyen d’actions diluées a reculé de 4% sur un an. C’est l’allocation de capital qu’on prône souvent et qu’on pratique peu : acheter à contre-courant, avec sa propre trésorerie et sans s’endetter.
Le revers de cette même logique est moins confortable. Au prix actuel, chaque dollar de rachat retire moins de la moitié des actions qu’il retirait en avril. Et la rémunération en actions des salariés (environ 78 millions sur les 12 derniers mois, soit 11% du chiffre d’affaires) continue de diluer de l’autre côté. À 216 dollars, les rachats ne sont plus une évidence bon marché ; il reste 229,8 millions autorisés. Ce que la direction fera de ce montant dans les prochains trimestres en dira plus sur sa discipline que n’importe quelle présentation.
Valorisation : ce que je paie pour Qualys face à ses rivaux
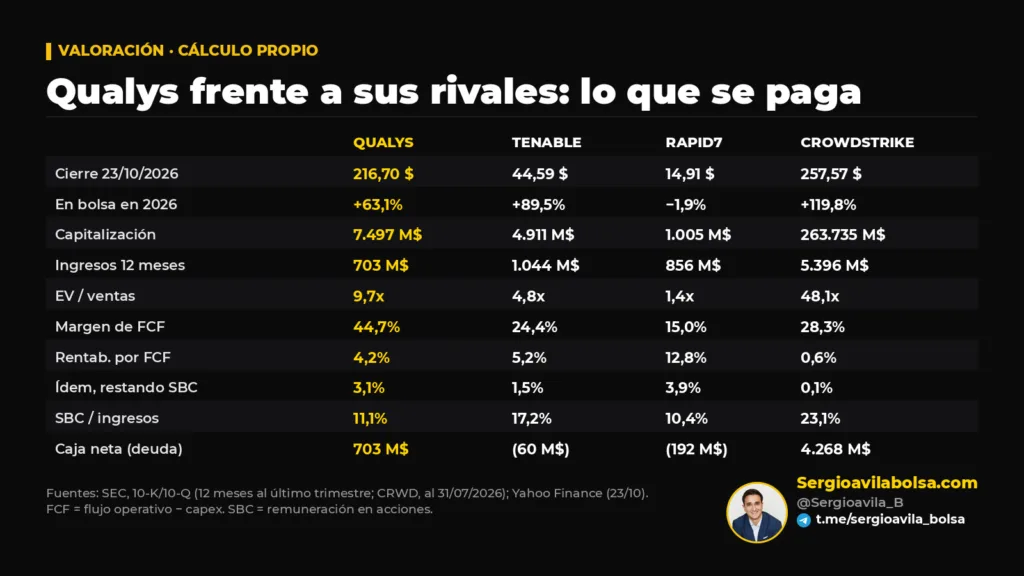
Avec les données des 12 derniers mois, Qualys se traite à 9,7 fois sa valeur d’entreprise sur le chiffre d’affaires et offre un rendement de free cash-flow de 4,2%. À 37,5 fois son bénéfice GAAP (28 fois le bénéfice ajusté), ce n’est pas une action bon marché en termes absolus. Mais le contexte compte :
- Tenable, son concurrent le plus direct, se traite à 4,8 fois le chiffre d’affaires, même si sa conversion en cash d’une part beaucoup plus faible de ses revenus (24% contre 45% pour Qualys). En outre, la rémunération en actions lui coûte 17% du chiffre d’affaires et il porte de la dette nette.
- Rapid7 se traite à 1,4 fois le chiffre d’affaires et illustre ce que le marché fait à qui ne convainc pas : il recule de 2% en 2026, une année où le reste du secteur a fortement progressé.
- CrowdStrike, à l’autre extrémité, se traite à 48 fois le chiffre d’affaires et offre un rendement de free cash-flow de 0,6%. Si l’on retranche ce qu’il verse en actions (23% de ses revenus), il tombe à 0,1%.
Si l’on retire de la trésorerie générée la rémunération en actions, qui est un coût réel même s’il ne sort pas de la caisse, Qualys offre 3,1% sur sa capitalisation boursière. C’est plus que Tenable (1,5%) et de très loin supérieur à CrowdStrike (0,1%). Ces chiffres montrent un secteur dans lequel le capital continue d’affluer vers la promesse de croissance plutôt que vers la trésorerie disponible. Quand l’argent est abondant et que le récit est puissant, le prix de la promesse s’envole. Qualys, avec une croissance de 10%, a désormais reçu une part de cet enthousiasme.
Risques et points à surveiller
- Les prochains résultats. Qualys n’a pas encore confirmé la date du troisième trimestre. Les estimations de marché pointent vers le mardi 3 novembre, après la clôture (ce n’est pas cette semaine, mais la suivante). Sa propre guidance pour le trimestre est de 185,5 à 187,5 millions de revenus.
- Tenable publie le 28 octobre. Ce sera la première lecture du secteur, et avec une action qui a autant monté, les attentes sont élevées.
- Expansion nette et chiffre d’affaires récurrent. Si le taux d’expansion nette ne continue pas d’augmenter et que les revenus récurrents progressent dans la fourchette de 7 à 8%, le récit de la réaccélération restera sans appui.
- L’IA comme concurrent. L’argument d’avril n’a pas disparu : si les grands modèles intègrent la détection et la correction, la valeur peut se déplacer vers eux.
- Rachats à prix élevé. Le même programme qui a créé de la valeur en avril peut en détruire s’il est exécuté avec la même intensité à plus du double du prix.
Mon avis
Qualys est une bonne entreprise que le marché a valorisée de deux façons opposées en six mois, sans que son activité n’ait changé dans la même mesure. Ce qu’elle a démontré, en revanche, c’est sa discipline : forte marge, trésorerie abondante, aucune dette et rachats lorsque l’action était au plus bas. C’est la partie qui ne dépend pas du récit. Celle qui en dépend, c’est le prix actuel : à 216 dollars, le cours ne paie plus ce que Qualys est, mais ce qu’elle pourrait devenir si l’IA fait exploser la demande de remédiation. Les résultats du troisième trimestre commenceront à clarifier si cette réaccélération se traduit dans les chiffres ou si elle reste au stade des conversations. Ceci est une analyse, pas une recommandation d’investissement.
Pour aller plus loin
- Guide d’investissement en Bourse — notions de base pour prendre de meilleures décisions
Radar Institucional. Dans Radar Institucional, je suis chaque semaine les résultats, les valorisations et les mouvements des grands investisseurs comme dans cette analyse, avec les chiffres et leurs sources. Ce type d’analyse, vous pouvez aussi l’obtenir vous-même via l’abonnement à Radar Institucional : abonnez-vous ici.
Cet article constitue une information financière générale et ne constitue pas une recommandation d’investissement. Investir comporte un risque de perte du capital investi.
Communauté gratuite
Inscrivez-vous pour accéder gratuitement au forum de la communauté
Partagez des analyses, posez vos questions et échangez avec d'autres investisseurs — sans frais, en moins de deux minutes.
Créer un compte gratuit