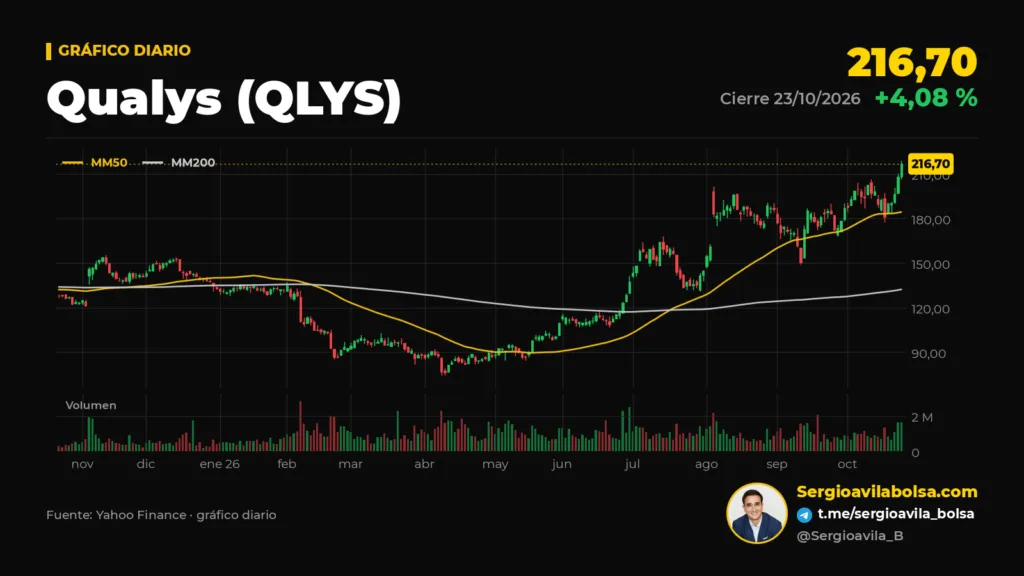
- Qualysの株価は2026年10月23日に216.70ドルで引け、過去最高値を更新しました。2026年は年初来で63%上昇、4月の安値からは184%上昇しています。
- 第2四半期には平均約96ドルで自社株買いを実施した。現在は売上高の9.7倍、GAAPベース利益の37.5倍で取引されている(独自試算)。
株式
Qualys株:AIへの懸念から史上最高値へ
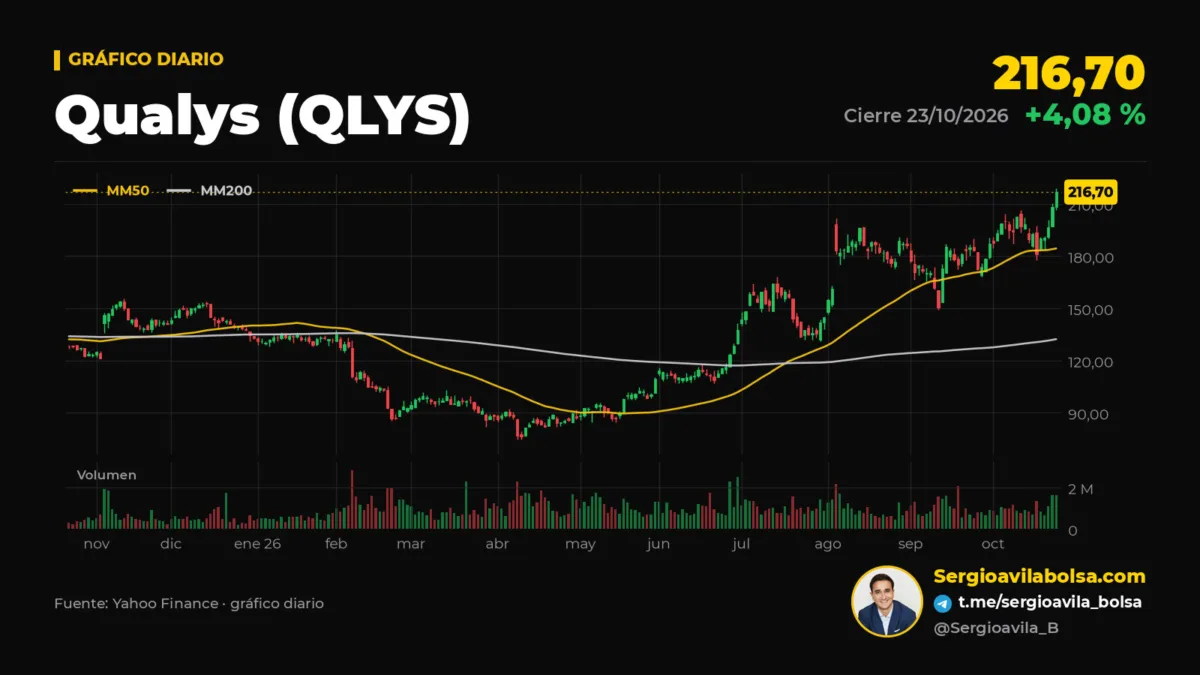
4月、市場はQualysに「死亡診断書」を突きつけた。ところが6か月後、株価は高値圏にある。Qualys株は10月23日金曜日に216.70ドルで引け、前日比4.1%高となり、上場来最高の終値を更新した。2026年は63%上昇し、4月10日の安値(76.20ドル)からは184%上昇している。あの春、市場参加者は、ソフトウェアの不具合を自力で見つけることができるAIモデルが、「まさにそれ」を売る企業、つまり脆弱性の特定を担う企業を不要にする、と判断していた。
企業は同じだ。事業も同じである。変わったのはストーリーだ。そして、資産価格がファンダメンタルズよりはるかに大きく動くときはほぼ常にそうだが、私は前者より後者に関心がある。市場の見方が変わる間、Qualysが手元資金をどう使ってきたのか、という点だ。
Qualysの主要数値:Qualys株
| 指標 | 数値 | 期間 |
|---|---|---|
| 終値 | 216.70ドル(+4.08%)、上場来高値 | 2026/10/23 |
| 株式リターン | 年初来+63.1%;76.20ドルの安値から+184% | 2025/12/31および2026/04/10から2026/10/23 |
| 売上高 | 1億8,220万ドル(+11%) | 2026年第2四半期 |
| GAAP / 非GAAP 営業利益率 | 34% / 45% | 2026年第2四半期 |
| フリーキャッシュフロー | 1億4,950万ドル(正規化マージン42%) | 2026年上期 |
| 顧客あたりの純拡大率 | 105%(年初は103%) | 2026年第2四半期 |
| 自社株買い | 1億3,070万ドル(130万株);第2四半期は平均約96ドル | 2026年上期 |
| 現金・投資 / 有利子負債 | 約7億300万ドル / 0 | 2026/06/30 |
| 2026年売上高ガイダンス | 7億3,200万〜7億3,800万ドル(+9〜10%);2月時点は7億1,700万〜7億2,500万ドル | 2026/08/04時点のガイダンス |
| PER(12か月GAAP EPS / 非GAAP EPS) | 37.5倍 / 28.3倍 | 2026/10/23時点の株価 |
4月のパニックから10月の記録更新へ
下落には3つの局面があった。2月6日、Qualysは2026年ガイダンスを市場予想比で下回って発表した。売上高は7億1,700万〜7億2,500万ドル、成長率はわずか7〜8%、調整後EPSもコンセンサスを下回った。株価は1日で13%下落した。月末にはAnthropicがAI搭載のコードレビュー・ツールを発表し、サイバーセキュリティ業界は再び売りに見舞われた。4月には第3の波が来た。Claude Mythosという、ソフトウェアの不具合を大規模に発見できるモデルが登場し、ベンチャー投資家の一部は、脆弱性管理企業こそ業界で最も脅威にさらされるとみなした。4月9日、Qualysはさらに13%下落した。2025年末から4月安値までで、株価は43%失った。
反発は2段階で進んだ。第1段階は第2四半期決算(8月4日)だ。売上高は11%増、現在収益は16%増で、通期ガイダンスは2度目の上方修正となる7億3,200万〜7億3,800万ドルへ引き上げられた。翌日、株価はほぼ14%上昇した。第2段階が今週だ。10月21日、PHPでクリティカルな脆弱性が2件判明した。PHPはウェブサイトのおよそ70%で使われている言語で、該当サーバー上でリモートからコード実行を可能にする。さらにEvercore ISIの販売代理店調査は、年末に向けてサイバーセキュリティ予算がより堅調であることを示唆していた。金曜日、Qualysはそれらの脆弱性を特定・修正するための無償サービスを提供し、業界全体が上昇した。CrowdStrikeは8%、Tenableは6%、Qualysは4%上昇した。
つまり、4月にはQualysから事業を奪うはずだったのと同じ技術が、10月には同社を不可欠な存在にしたということだ。経営陣の見解は8月の説明会でも繰り返された。AIは脆弱性の発見を加速させると同時に悪用も加速させるため、価値は「見つけること」から「悪用される前に修正すること」へ移る、というものだ。CEOのSumedh Thakarはこう述べている。「1か月かかる解決策で、数分の問題は解決できない」。
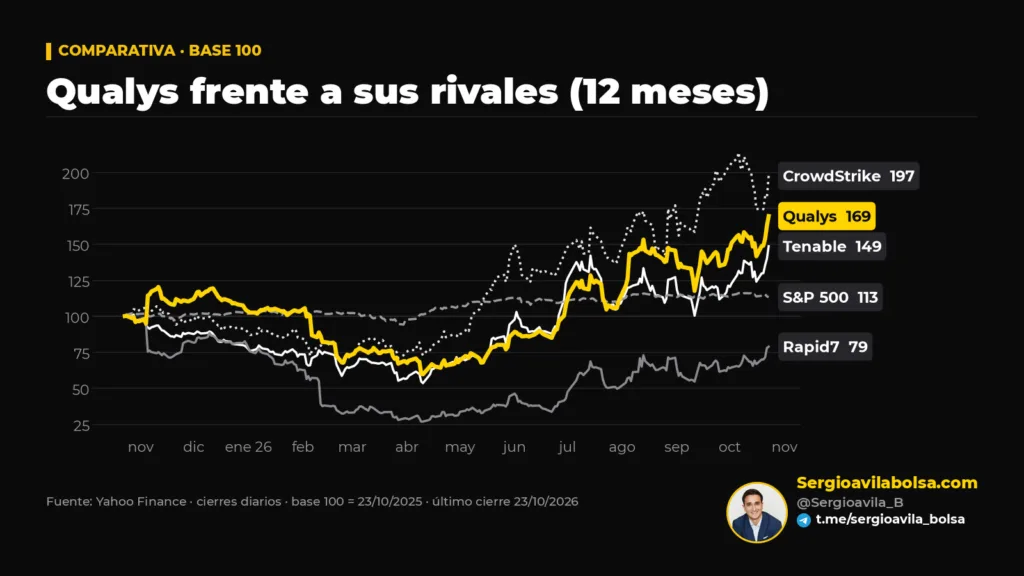
株価が織り込んだものと、事業が実際に示したもの
2つの動きを並べてみよう。4月安値から、株価はほぼ3倍になった。同じ期間に、2026年の売上高ガイダンスは7億1,700万〜7億2,500万ドル(2月)から7億3,200万〜7億3,800万ドル(8月)へと移り、約2%の改善にとどまる。調整後EPSガイダンスはそれ以上に改善し、7.17〜7.45ドルから7.74〜7.88ドルへ上昇したが、その一因は分母となる株式数が減っていることだ。
事業面での本物の改善シグナルもある。純拡大率(既存顧客が毎年どれだけ支出を増やすか)は、年初来で103%から105%へ上がった。新しいリスク管理モジュールとパッチ管理モジュールは、すでに新規受注の14%と16%を占める。販売代理店チャネルは22%成長している。ただし、8月時点で経営陣は慎重だった。Mythosが生み出した需要は、契約締結というより、まだ協議と試験の段階にある。そしてCFOのJoo Mi Kimは、下期に更新を迎える顧客について、「販売サイクルに目立った増加や加速は見ていない」と認めている。第2四半期の現在収益については、下期7〜8%成長がガイダンスの前提だ。
言い換えれば、市場は「陳腐化」を織り込む段階から、企業がまだ約束していない「再加速」を織り込む段階へ移ったのだ。
資本配分:株価が底だったとき、Qualysは何をしたか
このケースで私が最も注目しているのは、ストーリーではなく、企業がストーリーの変化の最中に資金をどう使ったかだ。Qualysはソフトウェア企業としては珍しい存在だ。調整後営業利益率は45%、無借金、現金・投資は約7億300万ドル、上期のフリーキャッシュフローは1億4,950万ドルに達する。配当は出さない。資本還元の方法は自社株買いだ。
そして株価が割安だった時に、自社株を買った。第2四半期には79万7,036株を、平均約96ドルで消却した(4月は84.71ドル)。その株は現在216.70ドルで取引されている。上期には自社株買いに1億3,070万ドルを投じ、希薄化後平均株式数は1年で4%減少した。逆風の中で、自己資金を使い、借入を増やさずに買う――まさに教科書的で、実践されることの少ない資本配分だ。
同じ理屈の裏返しは不快だ。今の株価水準では、1ドルの自社株買いで消却できる株数は、4月時点の半分以下になる。そして従業員への株式報酬(直近12か月で約7,800万ドル、売上高の11%)は、反対側からなお希薄化を生み続けている。216ドルでは、自社株買いはもはや明らかなバーゲンではない。残る承認枠は2億2,980万ドルだ。今後数四半期で経営陣がこの枠をどう使うかが、どんなプレゼンテーションよりも同社の規律を物語るだろう。
バリュエーション:競合と比べてQualysにいくら払っているか
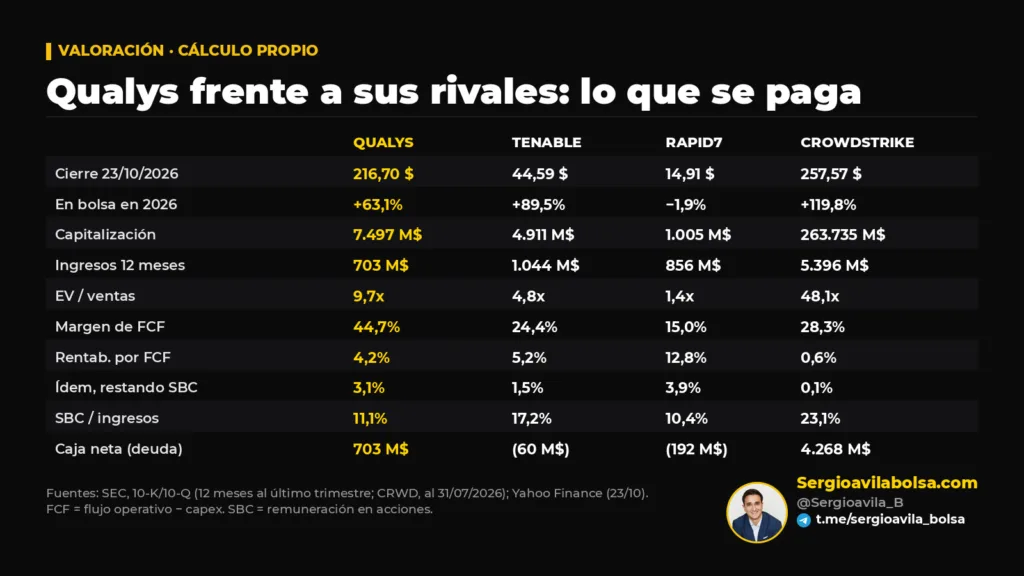
直近12か月のデータで見ると、Qualysは売上高に対して企業価値(EV)9.7倍、フリーキャッシュフロー利回り4.2%で取引されている。GAAPベースの利益に対して37.5倍、調整後では28倍であり、絶対値として割安な株ではない。しかし、文脈が重要だ。
- Tenable、最も直接的な競合は売上高の4.8倍で取引されているが、売上高の現金化比率ははるかに低い(24%対するQualysの45%)。さらに、株式報酬は売上高の17%を占め、ネット有利子負債もある。
- Rapid7は売上高の1.4倍で取引されており、市場が納得していない企業に何をするかの典型例だ。業界全体が大きく上昇した2026年に、同社は2%下落している。
- CrowdStrikeはその逆側にあり、売上高の48倍で取引され、フリーキャッシュフロー利回りは0.6%。株式報酬(売上高の23%)を差し引くと、0.1%にすぎない。
創出したキャッシュから、現金を伴わないとはいえ実質的コストである株式報酬を差し引くと、Qualysの利回りは時価総額に対して3.1%となる。これはTenableの1.5%を上回り、CrowdStrikeの0.1%を大きく上回る。これらの数字が示すのは、依然として「手元にあるキャッシュ」よりも「成長期待」に資本が流れ込む業界だということだ。資金が潤沢で、ナラティブが強いとき、期待価格は急騰する。10%成長のQualysは、今やその熱狂の一部を受け取っている。
リスクと注視点
- 次回決算。 Qualysは第3四半期決算の日程をまだ確定していない。市場予想では11月3日火曜日の引け後と見られている(今週ではなく翌週)。同社自身の第3四半期ガイダンスは売上高1億8,550万〜1億8,750万ドルだ。
- Tenableは10月28日決算。 セクターの最初の手がかりになる。これだけ株価が上がっている以上、期待値は高い。
- 純拡大率と現在収益。 純拡大率がさらに上がらず、現在収益の伸びが7〜8%レンジにとどまるなら、再加速のストーリーには裏付けがなくなる。
- AIという競争相手。 4月の論点は消えていない。大規模モデルが検知と修正を統合してしまえば、価値はそちらへ移る可能性がある。
- 高値での自社株買い。 4月に価値を生んだのと同じプログラムが、株価が2倍以上になった水準で同じ強度で実行されれば、価値を壊すこともあり得る。
私の見方
Qualysは良い事業だが、市場はこの6か月で真逆の2つの評価を下した。その間、事業自体は同じ程度しか変わっていない。だが、同社が示した規律は確かだ。高い利益率、潤沢な現金、無借金、そして株価が底だったときの自社株買い。そこはストーリーに依存しない部分だ。いっぽう、今の株価はストーリーに依存する。216ドルでは、株価はQualysが「何であるか」ではなく、AIがリメディエーション需要を押し上げるなら「何になり得るか」に対して支払われている。第3四半期決算で、その再加速が数字に表れるのか、それとも会話のまま終わるのかが、徐々に明らかになるだろう。これは分析であって、投資推奨ではない。
さらに深く知る
- 株式投資ガイド — より良い判断を下すための基礎知識
Radar Institucional. Radar Institucionalでは、この分析のような決算、バリュエーション、大口投資家の動きを、数値とその出所とともに毎週追っています。こうした分析は、Radar Institucionalの購読で自分でも入手できます:こちらから購読。
本記事は一般的な金融情報であり、投資助言ではありません。投資には元本損失のリスクがあります。