- Las acciones de MercadoLibre cerraron el 23/10/2026 en 1.810,15 dólares (−10,1% en 2026) y caían un 14,4% en la preapertura del 26/10, tras la victoria de Lula en Brasil.
- En el T2 2026 ingresó 10.169 millones (+50%), el 54% en Brasil, pero su margen operativo bajó al 6,7% (12,2% un año antes) por el crédito y la logística.
- Cotiza a 49,3 veces el beneficio de 12 meses al cierre y a 42,2 veces a precio de preapertura (cálculo propio); presenta resultados el 4 de noviembre (fecha provisional).
Acciones
Acciones de MercadoLibre: el riesgo Brasil vuelve al precio
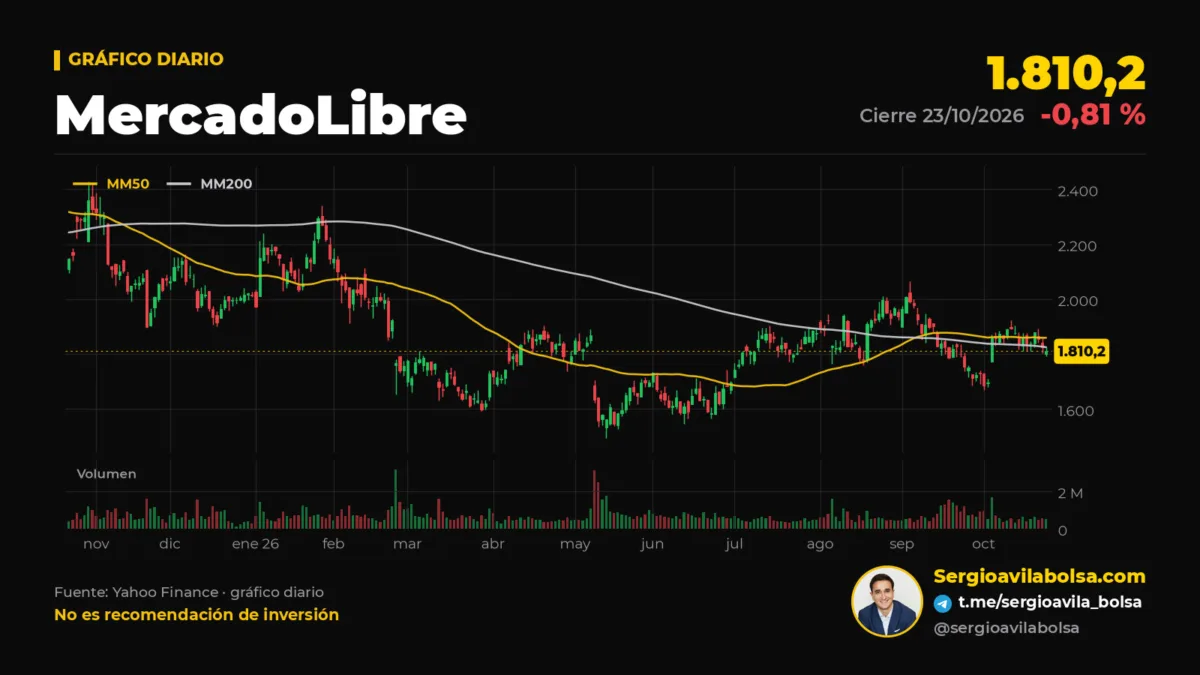
MercadoLibre vende hoy un 50% más que hace un año y gana menos dinero. Hasta el viernes, el mercado lo toleraba: las acciones de MercadoLibre cerraron el 23 de octubre en 1.810,15 dólares, un 10,1% por debajo de su precio de fin de 2025, pero todavía a 49 veces sus beneficios. Este lunes ha llegado la factura que faltaba. Luiz Inácio Lula da Silva ganó el domingo la segunda vuelta de las presidenciales de Brasil con el 51,79% de los votos frente al 48,21% de Flávio Bolsonaro, según el Tribunal Superior Electoral, y los activos brasileños se hunden en Wall Street. A las 16:29 (hora de Madrid), MercadoLibre cotizaba a 1.640,86 dólares, un 9,4% menos que el viernes, tras haber tocado un mínimo de 1.570,76 dólares en la primera hora de sesión. En la preapertura, con poco volumen, llegó a caer más de un 14%.
La pregunta no es si MercadoLibre es una buena empresa. Lo es. La pregunta es cuánto vale una empresa que obtiene más de la mitad de sus ingresos en Brasil, que está sacrificando margen para crecer y que presta cada vez más dinero, cuando el país del que depende vuelve a cotizar con prima de riesgo.
Las cifras clave de MercadoLibre: acciones de MercadoLibre
| Indicador | Dato | Periodo |
|---|---|---|
| Cierre | 1.810,15 $ (−0,81%); −23,3% desde el máximo de cierre de 12 meses (2.360,76 $) | 23/10/2026 (máximo: 30/10/2025) |
| Sesión del lunes | 1.640,86 $ (−9,4%); mínimo del día, 1.570,76 $ | 26/10/2026, 16:29 (Madrid) |
| Rentabilidad en bolsa | −10,1% en el año; −15,7% en 12 meses | 31/12/2025 y 23/10/2025 a 23/10/2026 |
| Ingresos | 10.169 M$ (+50%; +43% sin efecto divisa), 54% en Brasil | T2 2026 |
| Margen operativo | 6,7% (12,2% un año antes) | T2 2026 |
| Beneficio neto | 466 M$ (−11%); BPA de 9,19 $ | T2 2026 |
| Cartera de crédito | Más de 16.000 M$ (+75%); provisiones de 1.276 M$ (690 M$ un año antes) | T2 2026 |
| Flujo de caja libre ajustado | 158 M$ (512 M$ en el S1 2025) | Primer semestre de 2026 |
| Deuda neta | 6.425 M$ | 30/06/2026 |
| PER (cálculo propio) | 49,3x al cierre del viernes; 44,7x al precio de las 16:29 del lunes | BPA de 12 meses a 30/06/2026 (36,75 $) |
Un mes de octubre al ritmo de las urnas
Octubre ha sido, para MercadoLibre, un referéndum sobre Brasil. El 2 de octubre, víspera de la primera vuelta, la acción cerró en 1.696,56 dólares. El 4 de octubre, Flávio Bolsonaro quedó primero con el 47,03% de los votos frente al 45,16% de Lula, y el lunes 5 la acción subió un 9,7%, hasta 1.860,61 dólares, con más de 1,2 millones de títulos negociados. Ese día subieron con ella Nu Holdings, el banco digital con mayor presencia en Brasil, y el fondo cotizado EWZ, que replica la bolsa brasileña en dólares. El Ibovespa ganaba un 27,3% en el año al cierre del viernes, y el EWZ, un 34,1%. El mercado había puesto precio a un cambio de gobierno.
La segunda vuelta deshizo esa hipótesis. A las 16:29 (hora de Madrid), el EWZ cedía un 20,9% y Nu un 18,8%, según Yahoo Finance. The Wall Street Journal habla de una venta histórica: antes de la apertura, el EWZ se encaminaba a la mayor caída diaria de sus 26 años de vida, y MercadoLibre era el valor del Nasdaq 100 que más bajaba. Flávio Bolsonaro ha pedido la anulación de los comicios, y el presidente del Supremo ha confirmado el resultado. La bolsa de São Paulo abre a las 14:00, hora de Madrid.
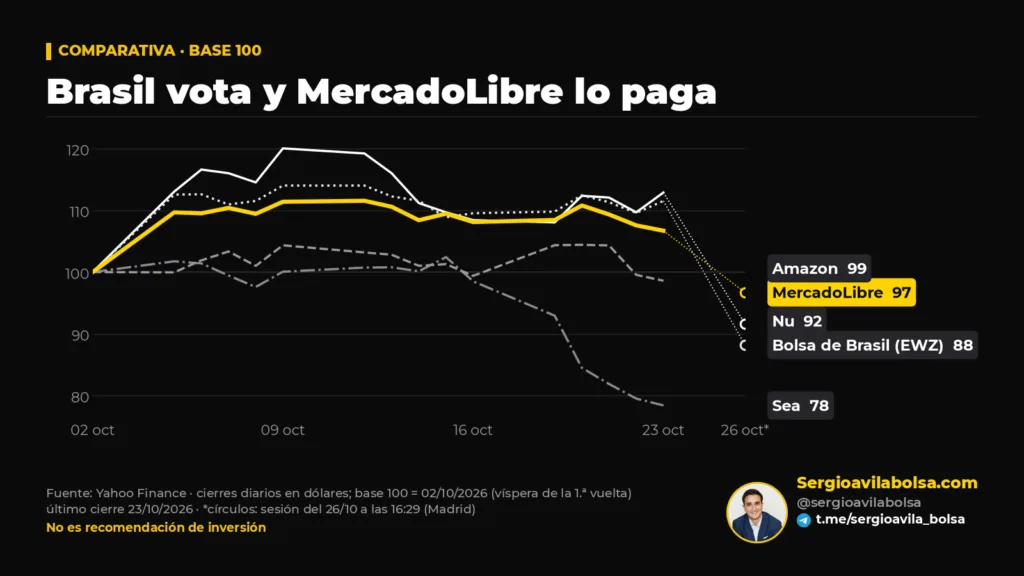
MercadoLibre cae menos que Brasil, y tiene sentido: también vende en México, Argentina y el resto de la región, y casi la mitad de sus ingresos no depende de Brasil. Pero el gráfico muestra lo esencial. Durante tres semanas, la acción se movió con el EWZ y con Nu, no con Amazon ni con Sea. Hoy, quien posee MercadoLibre posee, en buena medida, un activo brasileño.
Crecer más, ganar menos
El problema de fondo no empezó el domingo. En el segundo trimestre, MercadoLibre superó por primera vez los 10.000 millones de dólares de ingresos (10.169 millones, un 50% más), con un crecimiento del 59% en Brasil y del 55% en México. El volumen de pagos de Mercado Pago alcanzó los 101.000 millones (+56%). Sin embargo, el beneficio operativo cayó un 17%, hasta 683 millones, y el margen operativo se quedó en el 6,7%, casi la mitad del 12,2% de un año antes. El beneficio neto bajó un 11%.
La dirección lo presenta como inversión deliberada: envíos gratuitos a partir de importes más bajos, más gasto en logística y, sobre todo, más crédito. La cartera de préstamos supera los 16.000 millones de dólares, un 75% más que hace un año, y las provisiones para insolvencias del trimestre casi se duplicaron, hasta 1.276 millones. El margen financiero neto ajustado por riesgo bajó del 23,0% al 20,7%. Es, en esencia, un negocio que crece prestando, y prestar en Brasil significa hacerlo con tipos de interés muy elevados y una moneda que se deprecia con cada sobresalto político.
Conviene detenerse en esto. Cuando una empresa amplía su crédito un 75% en un año, sus ingresos crecen de inmediato, pero las pérdidas llegan después. Los beneficios de hoy recogen los intereses; los de mañana, los impagos. Un cambio en el entorno macroeconómico de Brasil no altera el negocio de comercio electrónico de la noche a la mañana, pero sí la calidad de una cartera de crédito concedida con unas expectativas y cobrada con otras. Por eso, el mercado mira hoy menos a las ventas de MercadoLibre que a su balance.
El flujo de caja libre ajustado de la empresa lo resume: 158 millones en el primer semestre de 2026, frente a 512 millones un año antes, con 712 millones de inversión. El flujo de caja contable parece muy superior, pero incluye los fondos de los clientes de Mercado Pago, que no son de la empresa. En septiembre, MercadoLibre emitió 1.000 millones en bonos a diez años al 5,85%, con grado de inversión (BBB−), para financiar ese crecimiento.
Valoración: lo que pago por MercadoLibre
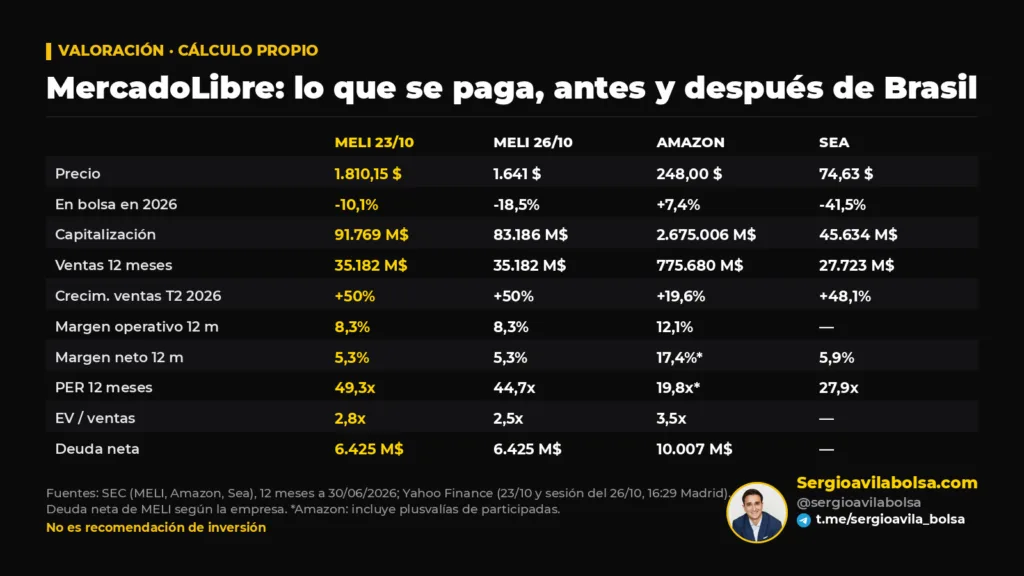
Al cierre del viernes, MercadoLibre capitalizaba 91.769 millones de dólares y cotizaba a 49,3 veces el beneficio de los últimos doce meses y a 2,8 veces sus ventas, contando la deuda (EV/ventas). A 1.640,86 dólares, el PER baja a 44,7 veces y la capitalización, a unos 83.200 millones. Si el consenso para el tercer trimestre (un BPA de 9,37 dólares) se anualiza, el múltiplo queda en torno a 44 veces.
- Amazon, el modelo con el que se suele comparar a MercadoLibre, cotiza a 19,8 veces beneficios y 3,5 veces ventas, con un margen operativo del 12,1%. Su beneficio incluye plusvalías de participadas, de modo que el múltiplo real es algo más alto. Crece al 19,6%, menos de la mitad que MercadoLibre.
- Sea (Shopee y Monee), la comparación más cercana por modelo de negocio en un mercado emergente, crece al 48,1% y cotiza a 27,9 veces beneficios. Su acción pierde un 41,5% en el año: el mercado ya le ha cobrado a Sea la misma compresión de márgenes que hoy le cobra a MercadoLibre.
La lectura es incómoda para quien piense que la caída de hoy convierte a MercadoLibre en barata. A casi 45 veces beneficios, la acción sigue descontando muchos años de crecimiento elevado y una recuperación de márgenes que todavía no se ve. Los 26 analistas que la cubren mantienen un precio objetivo medio de 2.273,86 dólares (Longbridge, 24/10/2026), pero esos objetivos se fijaron con un Brasil distinto al de este lunes. Citi, con una recomendación neutral, la sitúa en 2.100 dólares desde el 13 de octubre.
Capital: crecer con deuda y con depósitos
MercadoLibre no reparte dividendos y tiene 50,7 millones de acciones en circulación. Termina el semestre con una deuda neta de 6.425 millones, unas 1,65 veces su EBITDA ajustado del segundo trimestre anualizado (cálculo propio). No es una cifra alarmante para una empresa de su tamaño, pero sí un cambio de perfil: la compañía que se financiaba con su propio margen comercial se parece cada vez más a una entidad financiera que se financia en los mercados. Eso la hace más sensible a los tipos de interés y a la confianza en Brasil, exactamente las dos variables que se mueven hoy.
Riesgos y qué vigilar
- El cierre y el real. La acción ha recortado parte de la caída de la preapertura. El cierre de hoy en São Paulo y en Nueva York, y lo que haga el real frente al dólar, dirán si la caída se consolida o se corrige.
- Resultados del tercer trimestre. Previstos para la primera semana de noviembre; la fecha exacta está pendiente de confirmar. El consenso espera un BPA de 9,37 dólares (8,32 un año antes) y unos ingresos de unos 10.660 millones.
- Calidad del crédito. La morosidad temprana (de 15 a 90 días) estaba en el 7,0% en junio. Un repunte con un Brasil más inestable sería la peor noticia posible para los márgenes.
- Márgenes. Si el margen operativo no se estabiliza por encima del 6,7% del segundo trimestre, el beneficio seguirá bajando y el PER real será más alto de lo que parece.
- La política brasileña. La impugnación de los resultados y las primeras señales de política fiscal del nuevo mandato pueden mover los activos del país más que cualquier dato de la empresa.
Mi lectura
MercadoLibre es probablemente la mejor empresa de comercio electrónico y pagos de América Latina, y lo ha demostrado con un crecimiento del 50% a un tamaño de más de 35.000 millones de ventas anuales. Pero el precio de su acción no recogía solo eso. Recogía también un margen que debía recuperarse y un Brasil que debía estabilizarse. Hoy, el segundo supuesto ha saltado por los aires, y el primero depende en buena medida del segundo: una cartera de crédito que crece al 75% es una ventaja en un país que mejora y un lastre en uno que inquieta. A casi 45 veces beneficios, la caída de este lunes abarata la acción, pero no la convierte en barata. A principios de noviembre, con los resultados del tercer trimestre, la empresa tendrá la oportunidad de demostrar que sus márgenes han tocado fondo. No es recomendación de inversión.
Para profundizar
- Guía de inversión en bolsa — conceptos básicos para tomar mejores decisiones
Radar institucional. En el Radar institucional sigo cada semana resultados, valoraciones y movimientos de los grandes inversores como los de este análisis, con las cifras y sus fuentes. Este tipo de análisis los puedes obtener tú mismo en la suscripción al Radar institucional: suscríbete aquí.
Este artículo es información financiera general y no constituye recomendación de inversión. Invertir conlleva riesgo de pérdida del capital invertido.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis