- As ações da Qualys fecharam a 23/10/2026 a 216,70 dólares, máximo histórico: +63% em 2026 e +184% desde o mínimo de abril.
- No T2 2026, registou receitas de 182,2 milhões (+11%), com margem operacional ajustada de 45%, sem dívida e cerca de 703 milhões em caixa e investimentos.
- Recomprou ações a cerca de 96 dólares, em média, no 2.º trimestre; hoje negoceia a 9,7 vezes as vendas e a 37,5 vezes o lucro GAAP (cálculo próprio).
Ações
Ações da Qualys: do pânico pela IA ao máximo histórico
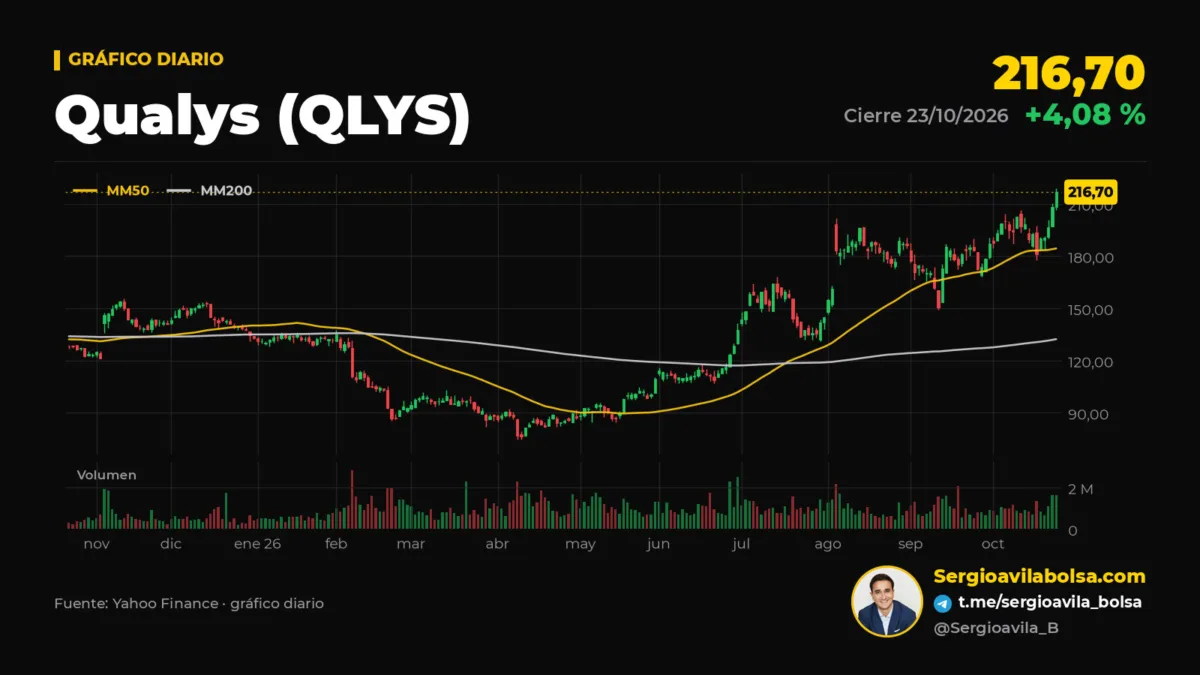
Em abril, o mercado assinou a certidão de óbito da Qualys. Seis meses depois, a ação está em máximos. As ações da Qualys fecharam na sexta-feira, 23 de outubro, a 216,70 dólares, mais 4,1% no dia, no seu melhor fecho desde que estão cotadas. Sobem 63% em 2026 e 184% desde o mínimo de 10 de abril (76,20 dólares). Nessa primavera, os investidores tinham decidido que os modelos de inteligência artificial capazes de encontrar falhas de software por si só tornariam desnecessária a empresa que vende precisamente isso: localizar vulnerabilidades.
A empresa é a mesma. O negócio, também. O que mudou foi a narrativa. E, como quase sempre que o preço de um ativo se move muito mais do que os seus fundamentos, interessa-me mais a segunda do que a primeira: o que fez a Qualys com a sua caixa enquanto o mercado mudava de opinião sobre ela.
Os números-chave da Qualys: ações da Qualys
| Indicador | Dado | Período |
|---|---|---|
| Fecho | 216,70 $ (+4,08%), máximo histórico | 23/10/2026 |
| Rentabilidade em bolsa | +63,1% no ano; +184% desde o mínimo de 76,20 $ | 31/12/2025 e 10/04/2026 a 23/10/2026 |
| Receitas | 182,2 M$ (+11%) | T2 2026 |
| Margem operacional GAAP / não GAAP | 34% / 45% | T2 2026 |
| Fluxo de caixa livre | 149,5 M$ (42% de margem normalizada) | 1S 2026 |
| Expansão líquida por cliente | 105% (103% no início do ano) | T2 2026 |
| Recompras | 130,7 M$ (1,30 M de ações); T2 a ≈96 $ de média | 1S 2026 |
| Caixa e investimentos / dívida | ≈703 M$ / 0 | 30/06/2026 |
| Guia de receitas 2026 | 732–738 M$ (+9–10%); em fevereiro, 717–725 M$ | Guia de 04/08/2026 |
| PER (BPA GAAP / não GAAP de 12 meses) | 37,5x / 28,3x | Preço a 23/10/2026 |
Do pânico de abril ao recorde de outubro
A queda teve três atos. A 6 de fevereiro, a Qualys publicou um guia para 2026 que desiludiu: receitas de 717 a 725 milhões de dólares, um crescimento de apenas 7–8%, e um lucro por ação ajustado abaixo do que o consenso esperava. A ação perdeu 13% numa sessão. No final desse mês, a Anthropic apresentou uma ferramenta de revisão de código com IA e o setor da cibersegurança sofreu outra vaga de vendas. Em abril chegou a terceira, com o Claude Mythos, um modelo capaz de descobrir falhas de software numa escala que, segundo alguns investidores de capital de risco, tornava as empresas de gestão de vulnerabilidades nas mais ameaçadas do setor. A 9 de abril, a Qualys caiu mais 13%. Do fecho de 2025 ao mínimo de abril, a ação perdeu 43%.
A recuperação chegou em duas fases. A primeira, com os resultados do segundo trimestre (4 de agosto): receitas 11% superiores, a faturação corrente a crescer 16% e o guia anual elevado pela segunda vez, para 732–738 milhões. A ação subiu quase 14% no dia seguinte. A segunda é desta mesma semana. A 21 de outubro foram conhecidos dois erros críticos em PHP, a linguagem usada por cerca de 70% dos sites, que permitem executar código à distância nos servidores afetados. Uma sondagem da Evercore ISI entre distribuidores, além disso, apontava para orçamentos de cibersegurança mais firmes em direção ao fecho do ano. Na sexta-feira, a Qualys ofereceu serviços gratuitos para os localizar e corrigir, e o setor inteiro subiu: CrowdStrike 8%, Tenable 6%, Qualys 4%.
Ou seja: a mesma tecnologia que em abril iria deixar a Qualys sem negócio é a que em outubro o torna imprescindível. A tese da direção, que repetiu na conferência de agosto, é que a IA acelera tanto a descoberta de vulnerabilidades como a sua exploração, e que isso desloca o valor de encontrar falhas para as corrigir antes que alguém as aproveite. Nas palavras do seu CEO, Sumedh Thakar: «Não se pode resolver um problema de minutos com uma solução de um mês».
O que o preço descontou e o que o negócio entregou
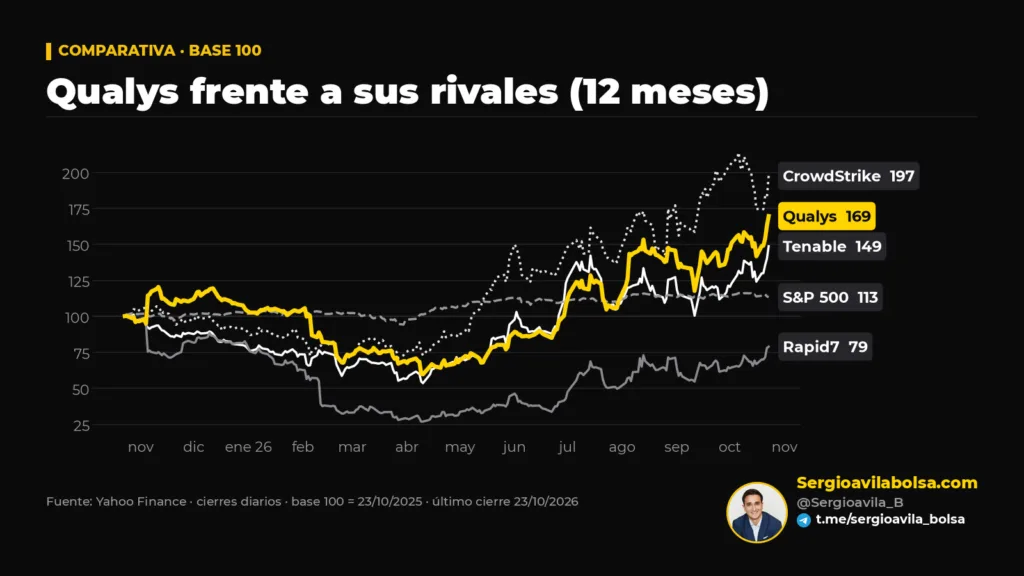
Coloquemos os dois movimentos lado a lado. Desde o mínimo de abril, a ação quase triplicou. No mesmo período, o guia de receitas de 2026 passou de 717–725 milhões (fevereiro) para 732–738 milhões (agosto): uma melhoria de cerca de 2%. O guia de lucro por ação ajustado subiu mais, de 7,17–7,45 para 7,74–7,88 dólares, em parte porque há menos ações entre as quais o repartir.
Há sinais operacionais genuínos. A taxa de expansão líquida (quanto mais gasta por ano um cliente existente) passou de 103% para 105% desde o início do ano. Os novos módulos, de gestão de risco e de patches, já representam 14% e 16% das novas reservas. O canal de distribuidores cresce 22%. Mas a própria direção foi prudente em agosto: a procura despertada pelo Mythos ainda está em fase de conversas e testes, não de contratos assinados. E a sua diretora financeira, Joo Mi Kim, reconheceu que não veem «nenhum aumento significativo nem aceleração no ciclo de vendas» dos clientes que renovam na segunda metade do ano. A base do guia para a faturação corrente do segundo semestre é crescer 7–8%.
Em outras palavras, o mercado passou de descontar a obsolescência a descontar uma reaceleração que a empresa ainda não prometeu.
Capital: o que fez a Qualys quando a ação estava no chão
O que mais me interessa neste caso não é a narrativa, mas sim o que a empresa fez com o seu dinheiro enquanto a narrativa mudava. A Qualys é uma raridade no software: margem operacional ajustada de 45%, sem dívida, cerca de 703 milhões em caixa e investimentos e um fluxo de caixa livre que no primeiro semestre somou 149,5 milhões. Não paga dividendo. A sua forma de devolver capital é recomprar ações.
E recomprou-as quando estavam baratas. No segundo trimestre retirou 797.036 ações a um preço médio de cerca de 96 dólares (em abril, a 84,71). Essas ações cotam hoje a 216,70. No primeiro semestre destinou 130,7 milhões a recompras, e o número médio de ações diluídas baixou 4% num ano. É a alocação de capital que se costuma apregoar e pouco praticar: comprar com o vento contrário, com caixa própria e sem se endividar.
O reverso dessa mesma lógica é incómodo. Ao preço atual, cada dólar de recompra retira menos de metade das ações que retirava em abril. E a remuneração em ações aos empregados (cerca de 78 milhões nos últimos 12 meses, 11% das receitas) continua a diluir pelo outro lado. A 216 dólares, recomprar já não é uma pechincha evidente; restam 229,8 milhões autorizados. O que a direção fizer com eles nos próximos trimestres dirá mais sobre a sua disciplina do que qualquer apresentação.
Valuação: o que pago pela Qualys face aos seus rivais
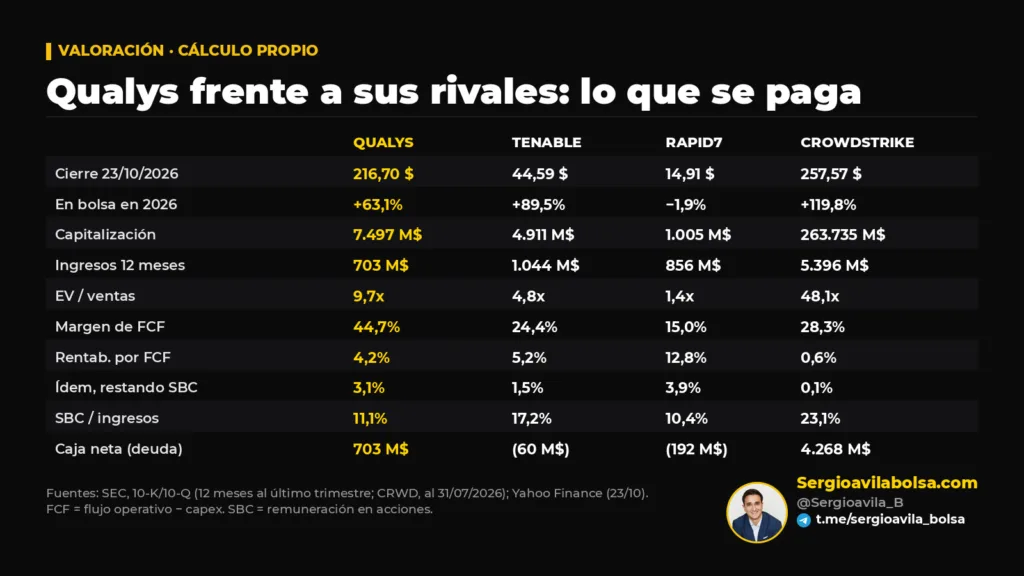
Com os dados dos últimos 12 meses, a Qualys negoceia a 9,7 vezes o seu valor empresarial sobre vendas e oferece uma rentabilidade por fluxo de caixa livre de 4,2%. A 37,5 vezes o seu lucro GAAP (28 vezes o ajustado), não é uma ação barata em termos absolutos. Mas o contexto importa:
- Tenable, o seu rival mais direto, negoceia a 4,8 vezes vendas, embora converta em caixa uma proporção muito menor das suas receitas (24% face aos 45% da Qualys). Além disso, a remuneração em ações representa 17% das receitas e tem dívida líquida.
- Rapid7 negoceia a 1,4 vezes vendas e é o exemplo do que o mercado faz a quem não convence: cai 2% em 2026, um ano em que o resto do setor subiu com força.
- CrowdStrike, no outro extremo, negoceia a 48 vezes vendas e oferece uma rentabilidade por fluxo de caixa livre de 0,6%. Se se retirar o que paga em ações (23% das suas receitas), fica em 0,1%.
Se à caixa gerada se subtrair a remuneração em ações, que é um custo real embora não saia da tesouraria, a Qualys oferece 3,1% sobre a sua capitalização bolsista. É mais do que a Tenable (1,5%) e muitíssimo mais do que a CrowdStrike (0,1%). O que esses números mostram é um setor em que o capital continua a fluir para a promessa de crescimento mais do que para a caixa disponível. Quando o dinheiro é abundante e a narrativa é forte, o preço da promessa dispara. A Qualys, com um crescimento de 10%, recebeu agora uma parte desse entusiasmo.
Riscos e o que vigiar
- Os próximos resultados. A Qualys ainda não confirmou a data do terceiro trimestre. As estimativas do mercado apontam para terça-feira, 3 de novembro, após o fecho (não é esta semana, mas sim a seguinte). A sua própria previsão para o trimestre é de 185,5 a 187,5 milhões de receitas.
- A Tenable apresenta a 28 de outubro. Será a primeira leitura do setor, e com uma ação que subiu desta forma, as expectativas são elevadas.
- Expansão líquida e faturação. Se a taxa de expansão líquida não continuar a subir e a faturação corrente crescer na banda dos 7–8%, a narrativa da reaceleração ficará sem sustentação.
- A IA como concorrente. O argumento de abril não desapareceu: se os grandes modelos integrarem a deteção e a correção, o valor pode deslocar-se para eles.
- Recompras a preço elevado. O mesmo programa que criou valor em abril pode destruí-lo se for executado com a mesma intensidade a mais do dobro do preço.
A minha leitura
A Qualys é um bom negócio que o mercado avaliou de duas formas opostas em seis meses, sem que o negócio tenha mudado na mesma medida. O que demonstrou foi disciplina: margem alta, caixa abundante, nenhuma dívida e recompras quando a ação estava no chão. Essa é a parte que não depende da narrativa. A parte que depende é o preço atual: a 216 dólares, a cotação já não paga pelo que a Qualys é, mas pelo que poderá vir a ser se a IA disparar a procura por remediação. Os resultados do terceiro trimestre começarão a esclarecer se essa reaceleração chega aos números ou fica pelas conversas. Isto é análise, não uma recomendação de investimento.
Para aprofundar
- Guia de investimento em bolsa — conceitos básicos para tomar melhores decisões
Radar Institucional. No Radar Institucional sigo todas as semanas resultados, valorizações e movimentos dos grandes investidores como os deste análise, com os números e as respetivas fontes. Este tipo de análise pode obtê-lo por si mesmo na subscrição do Radar Institucional: subscreva aqui.
Este artigo é informação financeira geral e não constitui recomendação de investimento. Investir implica risco de perda do capital investido.
Comunidade gratuita
Registe-se para aceder gratuitamente ao fórum da comunidade
Partilhe análises, esclareça dúvidas e ligue-se a outros investidores — sem custo, em menos de dois minutos.
Criar conta gratuita