- Die Aktien von Qualys schlossen am 23.10.2026 bei 216,70 US-Dollar, ein Allzeithoch: +63 % im Jahr 2026 und +184 % seit dem Tiefststand im April.
- Im 2. Quartal 2026 erzielte das Unternehmen 182,2 Millionen (+11 %) bei einer bereinigten operativen Marge von 45 %, ohne Schulden und mit rund 703 Millionen in Barmitteln und Anlagen.
- Im zweiten Quartal kaufte das Unternehmen Aktien zu einem Durchschnittspreis von rund 96 US-Dollar zurück; heute notiert sie bei dem 9,7-Fachen des Umsatzes und dem 37,5-Fachen des GAAP-Gewinns (eigene Berechnung).
Aktien
Qualys-Aktien: vom KI-Panik zum Allzeithoch
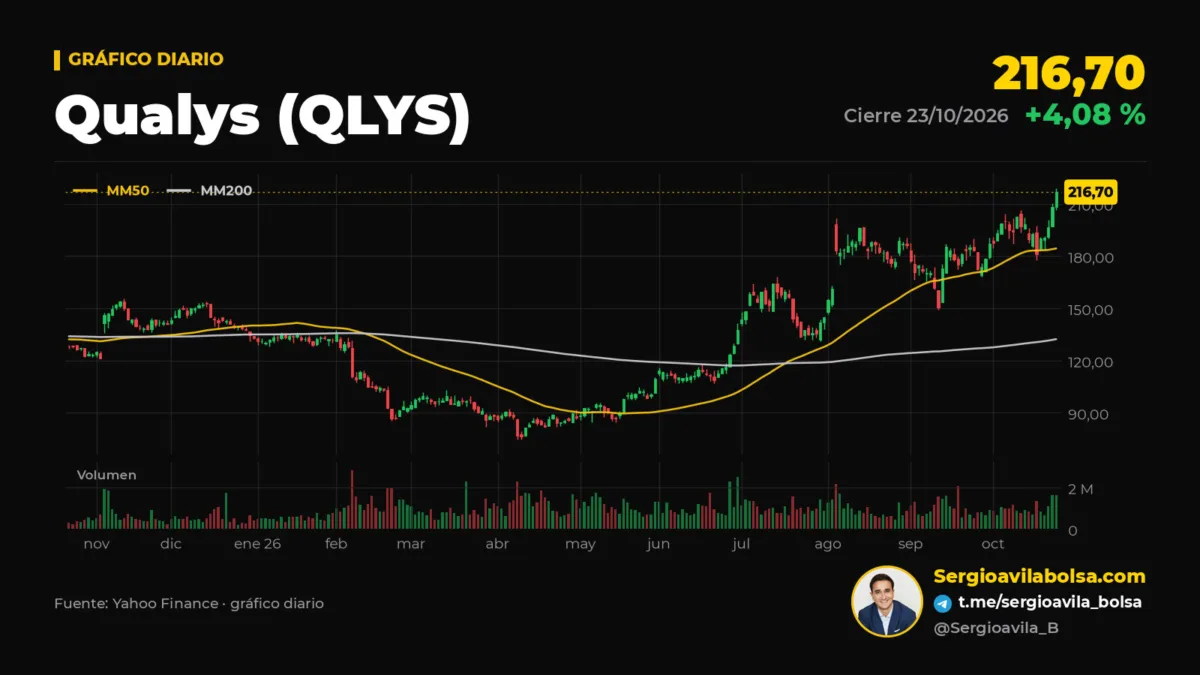
Im April stellte der Markt Qualys das Todesurteil aus. Sechs Monate später steht die Aktie auf Rekordhoch. Die Aktien von Qualys schlossen am Freitag, den 23. Oktober, bei 216,70 US-Dollar, 4,1% höher an diesem Tag und auf ihrem besten Schlusskurs seit Börsennotierung. Seit Jahresbeginn 2026 liegen sie 63% im Plus und seit dem Tief vom 10. April (76,20 US-Dollar) um 184% höher. Damals im Frühjahr waren Anleger zu dem Schluss gekommen, dass Künstliche-Intelligenz-Modelle, die Softwarefehler eigenständig finden können, diejenigen überflüssig machen würden, die genau das verkaufen: das Auffinden von Schwachstellen.
Das Unternehmen ist dasselbe. Das Geschäft ebenfalls. Geändert hat sich die Erzählung. Und wie fast immer, wenn sich der Preis eines Vermögenswerts viel stärker bewegt als seine Fundamentaldaten, interessiert mich das Zweite mehr als das Erste: Was hat Qualys mit seiner Liquidität gemacht, während der Markt seine Meinung über das Unternehmen änderte?
Die wichtigsten Zahlen zu Qualys: Qualys-Aktien
| Kennzahl | Wert | Zeitraum |
|---|---|---|
| Schlusskurs | 216,70 $ (+4,08%), Allzeithoch | 23.10.2026 |
| Börsenperformance | +63,1% im Jahr; +184% seit dem Tief bei 76,20 $ | 31.12.2025 und 10.04.2026 bis 23.10.2026 |
| Umsatz | 182,2 Mio. $ (+11%) | Q2 2026 |
| Operative Marge GAAP / non-GAAP | 34% / 45% | Q2 2026 |
| Free Cashflow | 149,5 Mio. $ (42% normalisierte Marge) | 1H 2026 |
| Netto-Expansion pro Kunde | 105% (103% zu Jahresbeginn) | Q2 2026 |
| Rückkäufe | 130,7 Mio. $ (1,30 Mio. Aktien); Q2 zu ca. 96 $ im Schnitt | 1H 2026 |
| Barmittel und Investments / Schulden | ca. 703 Mio. $ / 0 | 30.06.2026 |
| Umsatzprognose 2026 | 732–738 Mio. $ (+9–10%); im Februar 717–725 Mio. $ | Prognose vom 04.08.2026 |
| KGV (GAAP-/non-GAAP-EPS der letzten 12 Monate) | 37,5x / 28,3x | Kurs vom 23.10.2026 |
Vom April-Panikmodus zum Oktober-Rekord
Der Rückgang hatte drei Akte. Am 6. Februar veröffentlichte Qualys eine Prognose für 2026, die enttäuschte: Umsatz von 717 bis 725 Millionen US-Dollar, also ein Wachstum von nur 7 bis 8%, und ein bereinigter Gewinn je Aktie unter den Erwartungen des Konsenses. Die Aktie verlor an einem Tag 13%. Ende desselben Monats stellte Anthropic ein KI-gestütztes Code-Review-Tool vor, und der Cybersecurity-Sektor geriet in eine weitere Verkaufswelle. Im April kam die dritte, mit Claude Mythos, einem Modell, das Softwarefehler in einem Ausmaß entdecken kann, das laut einigen Venture-Investoren Unternehmen für Schwachstellenmanagement zu den am stärksten bedrohten des Sektors machte. Am 9. April fiel Qualys erneut um 13%. Vom Schlusskurs Ende 2025 bis zum Tief im April verlor die Aktie 43%.
Die Erholung kam in zwei Phasen. Die erste mit den Ergebnissen des zweiten Quartals (4. August): Umsatz 11% über Vorjahr, wiederkehrende Erlöse um 16% gewachsen und die Jahresprognose zum zweiten Mal angehoben, auf 732 bis 738 Millionen. Am Folgetag legte die Aktie fast 14% zu. Die zweite ist diese Woche selbst. Am 21. Oktober wurden zwei kritische Sicherheitslücken in PHP bekannt, der Sprache, die von rund 70% der Websites genutzt wird und auf den betroffenen Servern die Ausführung von Code aus der Ferne ermöglicht. Eine Evercore-ISI-Umfrage unter Vertriebspartnern deutete zudem auf robustere Budgets für Cybersicherheit bis zum Jahresende hin. Am Freitag bot Qualys an, die Lücken kostenlos zu finden und zu beheben, und der gesamte Sektor legte zu: CrowdStrike 8%, Tenable 6%, Qualys 4%.
Mit anderen Worten: Genau die Technologie, die Qualys im April das Geschäft wegnehmen sollte, macht das Unternehmen im Oktober unverzichtbar. Die These des Managements, die in der August-Konferenz wiederholt wurde, lautet, dass KI sowohl das Auffinden von Schwachstellen als auch deren Ausnutzung beschleunigt und dadurch der Wert von der Identifikation von Fehlern hin zur Behebung verschoben wird, bevor jemand sie ausnutzt. Mit den Worten des CEO Sumedh Thakar: „Man kann ein Problem von Minuten nicht mit einer Lösung von einem Monat beheben“.
Was der Kurs eingepreist hat und was das Geschäft geliefert hat
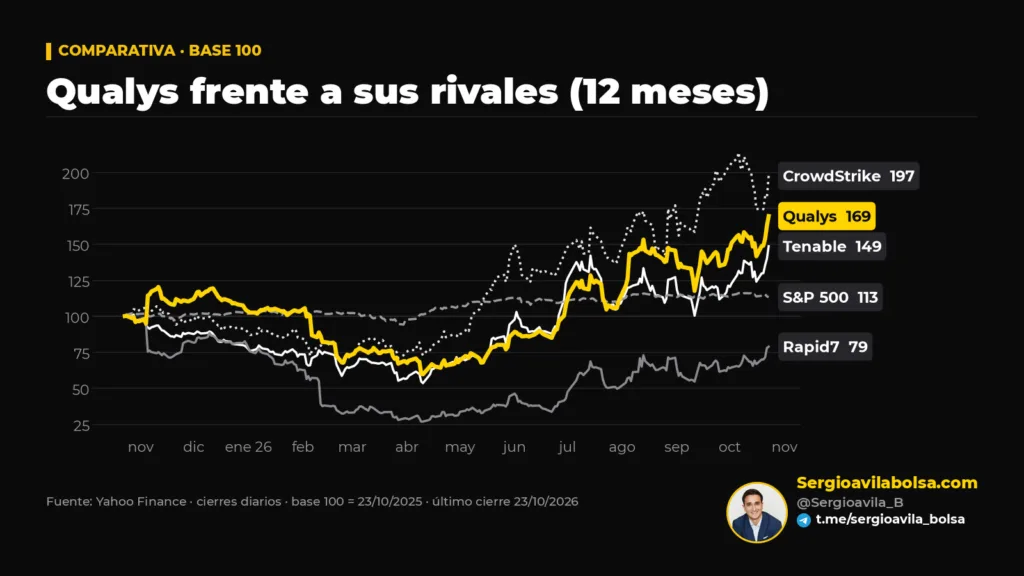
Stellen wir die beiden Bewegungen nebeneinander. Seit dem Apriltief hat sich die Aktie fast verdreifacht. Im gleichen Zeitraum ist die Umsatzprognose für 2026 von 717–725 Millionen (Februar) auf 732–738 Millionen (August) gestiegen: eine Verbesserung von etwa 2%. Die Prognose für den bereinigten Gewinn je Aktie ist stärker gestiegen, von 7,17–7,45 auf 7,74–7,88 US-Dollar, teilweise weil weniger Aktien auf mehr Stücke verteilt werden müssen.
Es gibt echte operative Signale. Die Netto-Expansion Rate (wie viel mehr ein bestehender Kunde pro Jahr ausgibt) ist seit Jahresbeginn von 103% auf 105% gestiegen. Die neuen Module für Risikomanagement und Patches machen bereits 14% bzw. 16% der neuen Bookings aus. Der Vertriebskanal über Reseller wächst um 22%. Doch das Management selbst blieb im August vorsichtig: Die Nachfrage, die Mythos ausgelöst hat, befindet sich noch in Gesprächen und Tests, nicht in unterschriebenen Verträgen. Und Finanzchefin Joo Mi Kim räumte ein, dass sie „keine signifikante Zunahme oder Beschleunigung im Verkaufszyklus“ bei Kunden sehen, die in der zweiten Jahreshälfte erneuern. Grundlage der Prognose für den wiederkehrenden Umsatz im zweiten Halbjahr ist ein Wachstum von 7 bis 8%.
Mit anderen Worten: Der Markt hat von der Einpreisung der Obsoleszenz auf die Einpreisung einer Wiederbeschleunigung gewechselt, die das Unternehmen selbst noch nicht versprochen hat.
Kapital: Was Qualys getan hat, als die Aktie am Boden lag
Was mich an diesem Fall am meisten interessiert, ist nicht die Erzählung, sondern was das Unternehmen mit seinem Geld getan hat, während sich die Erzählung änderte. Qualys ist eine Seltenheit in der Softwarebranche: eine bereinigte operative Marge von 45%, keine Schulden, rund 703 Millionen in Cash und Investments und ein Free Cashflow von 149,5 Millionen im ersten Halbjahr. Eine Dividende zahlt das Unternehmen nicht. Die Art, Kapital zurückzugeben, sind Aktienrückkäufe.
Und diese Käufe erfolgten, als die Aktie billig war. Im zweiten Quartal zog das Unternehmen 797.036 Aktien zu einem durchschnittlichen Preis von rund 96 US-Dollar ein (im April zu 84,71). Diese Aktien notieren heute bei 216,70. Im ersten Halbjahr wurden 130,7 Millionen US-Dollar für Rückkäufe eingesetzt, und die durchschnittliche Zahl verwässerter Aktien ist binnen eines Jahres um 4% gesunken. Das ist genau die Kapitalallokation, die oft gepredigt, aber selten praktiziert wird: kaufen, wenn der Gegenwind bläst, mit eigener Liquidität und ohne Verschuldung.
Die Kehrseite derselben Logik ist unbequem. Beim aktuellen Kurs zieht jeder Rückkauf-Dollar weniger als halb so viele Aktien aus dem Umlauf wie noch im April. Und die aktienbasierte Vergütung für Mitarbeiter (rund 78 Millionen US-Dollar in den letzten 12 Monaten, also 11% des Umsatzes) verwässert weiter von der anderen Seite. Bei 216 US-Dollar ist ein Rückkauf kein offensichtliches Schnäppchen mehr; noch 229,8 Millionen sind autorisiert. Was das Management in den kommenden Quartalen damit macht, wird mehr über seine Disziplin aussagen als jede Präsentation.
Bewertung: Was ich für Qualys im Vergleich zu den Wettbewerbern zahle
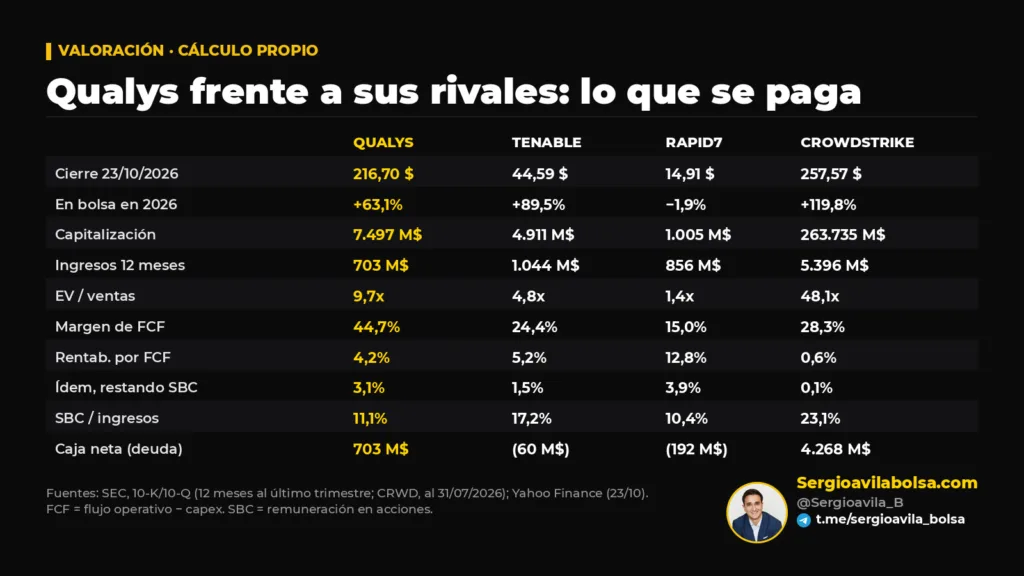
Auf Basis der letzten 12 Monate notiert Qualys beim 9,7-fachen des Unternehmenswerts im Verhältnis zum Umsatz und bietet eine Free-Cashflow-Rendite von 4,2%. Mit dem 37,5-fachen des GAAP-Gewinns (28-fach des bereinigten Gewinns) ist die Aktie absolut betrachtet nicht billig. Aber der Kontext zählt:
- Tenable, der direkteste Konkurrent, notiert beim 4,8-fachen des Umsatzes, wandelt jedoch einen deutlich kleineren Anteil seiner Erlöse in Cash um (24% gegenüber 45% bei Qualys). Zudem macht die aktienbasierte Vergütung 17% des Umsatzes aus, und das Unternehmen hat Nettoschulden.
- Rapid7 notiert beim 1,4-fachen des Umsatzes und ist ein Beispiel dafür, was der Markt mit Unternehmen macht, die nicht überzeugen: Die Aktie liegt 2026 2% im Minus, in einem Jahr, in dem der übrige Sektor kräftig gestiegen ist.
- CrowdStrike liegt am anderen Ende bei 48-fachen des Umsatzes und bietet eine Free-Cashflow-Rendite von 0,6%. Zieht man ab, was das Unternehmen in Aktienvergütung zahlt (23% des Umsatzes), bleibt 0,1% übrig.
Wenn man von der erzeugten Liquidität die aktienbasierte Vergütung abzieht, die zwar kein Kassenabfluss ist, aber sehr wohl ein echter Kostenfaktor, bietet Qualys 3,1% auf seine Marktkapitalisierung. Das ist mehr als Tenable (1,5%) und deutlich mehr als CrowdStrike (0,1%). Diese Zahlen zeigen einen Sektor, in dem Kapital weiterhin eher in das Versprechen von Wachstum als in vorhandene Cashflows fließt. Wenn Geld reichlich vorhanden ist und die Story überzeugt, schießt der Preis der Hoffnung nach oben. Qualys, mit einem Wachstum von 10%, hat nun einen Teil dieses Enthusiasmus abbekommen.
Risiken und worauf man achten sollte
- Die nächsten Zahlen. Qualys hat den Termin für das dritte Quartal noch nicht bestätigt. Marktschätzungen deuten auf Dienstag, den 3. November, nach Börsenschluss hin (also nicht diese Woche, sondern die nächste). Die eigene Prognose für das Quartal liegt bei 185,5 bis 187,5 Millionen US-Dollar Umsatz.
- Tenable legt am 28. Oktober Zahlen vor. Das wird die erste Branchenlesung sein, und bei einer Aktie, die so stark gestiegen ist, sind die Erwartungen hoch.
- Netto-Expansion und wiederkehrender Umsatz. Wenn die Netto-Expansion Rate nicht weiter steigt und der wiederkehrende Umsatz nur in der Bandbreite von 7 bis 8% wächst, bleibt von der Reaccelerationsgeschichte wenig übrig.
- KI als Wettbewerber. Das April-Argument ist nicht verschwunden: Wenn große Modelle Erkennung und Behebung integrieren, könnte sich der Wert dorthin verlagern.
- Rückkäufe zu hohem Kurs. Dasselbe Programm, das im April Wert geschaffen hat, kann ihn zerstören, wenn es bei mehr als dem doppelten Kurs mit derselben Intensität umgesetzt wird.
Meine Einschätzung
Qualys ist ein gutes Unternehmen, das der Markt innerhalb von sechs Monaten zweimal gegensätzlich bewertet hat, ohne dass sich das Geschäft im gleichen Ausmaß verändert hätte. Was es allerdings bewiesen hat, ist Disziplin: hohe Margen, reichlich Cash, keine Schulden und Rückkäufe, als die Aktie am Boden lag. Das ist der Teil, der nicht von der Story abhängt. Der Teil, der davon abhängt, ist der aktuelle Preis: Bei 216 US-Dollar bezahlt der Kurs nicht mehr für das, was Qualys ist, sondern dafür, was es werden könnte, wenn KI die Nachfrage nach Behebung von Schwachstellen anheizt. Die Ergebnisse des dritten Quartals werden zeigen, ob diese Wiederbeschleunigung in den Zahlen ankommt oder in den Gesprächen bleibt. Das ist Analyse, keine Anlageempfehlung.
Zur Vertiefung
- Leitfaden zum Aktieninvestieren — Grundlagen für bessere Entscheidungen
Radar Institucional. Im Radar Institucional verfolge ich jede Woche Ergebnisse, Bewertungen und Bewegungen großer Investoren wie in dieser Analyse, inklusive der Zahlen und ihrer Quellen. Solche Analysen kannst du auch selbst über das Radar-Institucional-Abo erhalten: hier abonnieren.
Dieser Artikel dient allgemeinen Finanzinformationen und stellt keine Anlageempfehlung dar. Investitionen bergen das Risiko eines Verlusts des eingesetzten Kapitals.
Kostenlose Community
Registrieren Sie sich für den kostenlosen Zugang zum Community-Forum
Teilen Sie Analysen, klären Sie Fragen und vernetzen Sie sich mit anderen Anlegern — kostenlos, in weniger als zwei Minuten.
Kostenloses Konto erstellen