- Qualys 的股价于 2026年10月23日收于 216.70 美元,创历史新高:2026 年以来上涨 63%,自 4 月低点以来上涨 184%。
- 2026年第二季度收入为1.822亿欧元(+11%),调整后营业利润率为45%,无债务,现金及投资约7.03亿欧元。
- 第二季度以平均约96美元回购了股票;目前市销率为9.7倍,GAAP市盈率为37.5倍(自算)。
股票
Qualys股价:从人工智能恐慌到历史新高
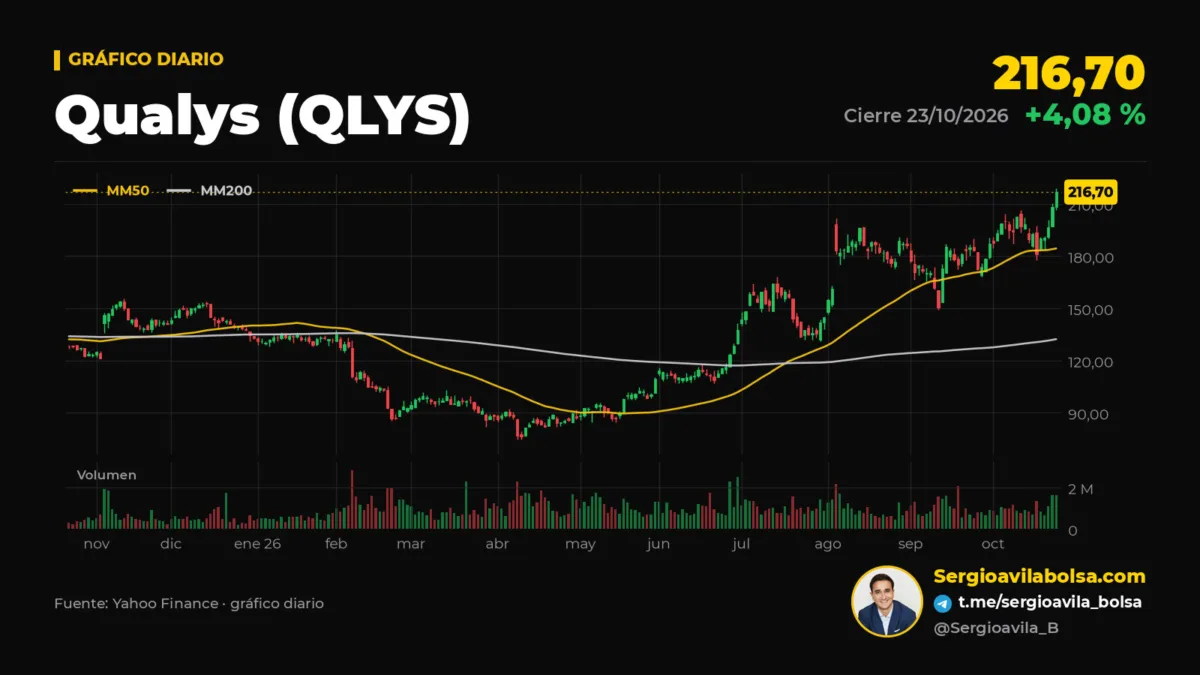
4月,市场几乎给 Qualys 下了“死亡通知书”。六个月后,这只股票却创下历史新高。Qualys 股价周五(10月23日)收于216.70美元,单日上涨4.1%,创下上市以来最佳收盘价。到2026年,这只股票已上涨63%,较4月10日的低点(76.20美元)上涨184%。在那年春天,投资者认为,能够自主发现软件漏洞的人工智能模型,会让那些正是靠“找漏洞”赚钱的公司变得多余。
公司还是那家公司。业务,也还是那门业务。变的,是叙事。而且,和资产价格大幅脱离基本面时往往一样,我更关心后者而不是前者:当市场对 Qualys 改变态度时,它是如何使用手里的现金的。
Qualys 关键数据:Qualys 股票
| 指标 | 数据 | 期间 |
|---|---|---|
| 收盘价 | 216.70美元(+4.08%),历史最高 | 2026/10/23 |
| 股市回报 | 年内+63.1%;较76.20美元低点+184% | 2025/12/31 与 2026/04/10 至 2026/10/23 |
| 营收 | 1.822亿美元(+11%) | 2026年第二季度 |
| GAAP / 非GAAP营业利润率 | 34% / 45% | 2026年第二季度 |
| 自由现金流 | 1.495亿美元(标准化利润率42%) | 2026年上半年 |
| 净扩张率(按客户) | 105%(年初为103%) | 2026年第二季度 |
| 回购 | 1.307亿美元(130万股);第二季度平均约96美元 | 2026年上半年 |
| 现金及投资 / 债务 | 约7.03亿美元 / 0 | 2026/06/30 |
| 2026年营收指引 | 7.32亿–7.38亿美元(+9%–10%);2月时为7.17亿–7.25亿美元 | 2026/08/04指引 |
| 市盈率(过去12个月GAAP / 非GAAP每股收益) | 37.5倍 / 28.3倍 | 截至2026/10/23的价格 |
从4月的恐慌到10月的纪录
这轮下跌有三个阶段。2月6日,Qualys 发布了令市场失望的2026年指引:营收为7.17亿至7.25亿美元,仅增长7%–8%,调整后每股收益低于市场共识预期。股价单日下跌13%。到当月底,Anthropic 发布了一款基于AI的代码审查工具,网络安全板块再遭一轮抛售。4月出现第三轮冲击,Claude Mythos 上线,这是一个能以极高规模发现软件漏洞的模型;一些风险投资者认为,这会让漏洞管理公司成为行业里最受威胁的企业。4月9日,Qualys 再跌13%。从2025年收盘到4月低点,股价累计下跌43%。
反弹分两阶段到来。第一阶段是第二季度业绩(8月4日):营收同比增长11%,经常性收入增长16%,全年指引第二次上调至7.32亿–7.38亿美元。次日股价上涨近14%。第二阶段就在本周。10月21日,PHP 语言被发现存在两个严重漏洞,而近70%的网站都使用 PHP,这些漏洞允许在受影响服务器上远程执行代码。此外,Evercore ISI 对分销商的调查显示,网络安全预算在年底前仍保持坚挺。周五,Qualys 提供免费服务帮助定位并修复这些漏洞,整个板块随之上涨:CrowdStrike涨8%,Tenable涨6%,Qualys涨4%。
也就是说:4月时被认为会让 Qualys 失去业务的那项同一技术,到了10月反而让它变得不可或缺。公司管理层在8月业绩会上重复的论点是,AI 同时加快了漏洞发现和漏洞利用,因此价值正在从“发现问题”转向“在别人利用之前修复问题”。用首席执行官 Sumedh Thakar 的话说:“你不可能用一个月的方案,去解决一个几分钟的问题。”
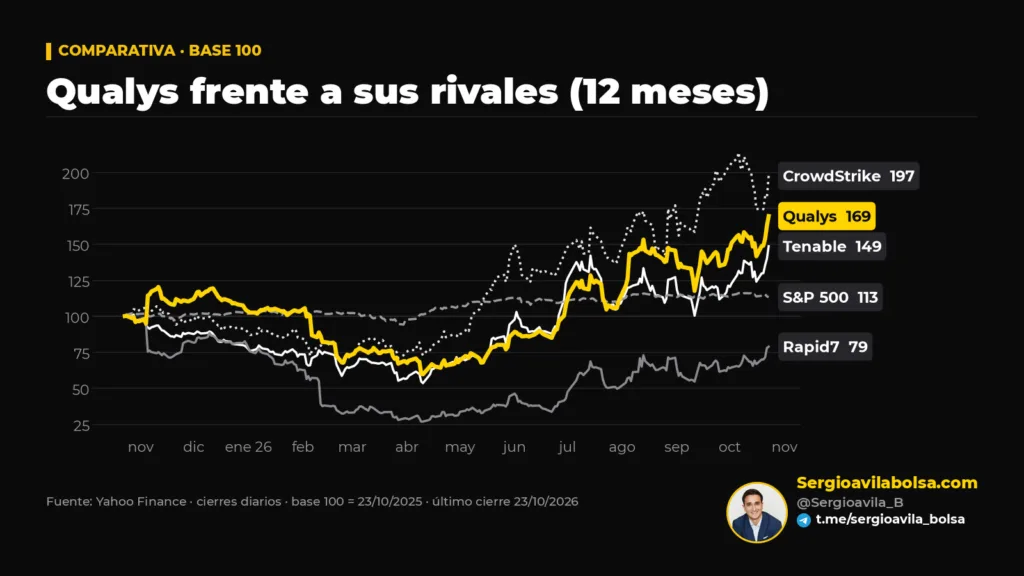
股价已经计入了什么,业务又交出了什么
把这两个变化并排放在一起看。自4月低点以来,股价几乎翻了三倍。同一时期,2026年营收指引从7.17亿–7.25亿美元(2月)上调到7.32亿–7.38亿美元(8月):改善幅度约2%。调整后每股收益指引提高得更多,从7.17–7.45美元升至7.74–7.88美元,部分原因是分摊的股票数量更少了。
确实有一些真实的经营改善迹象。净扩张率(每位现有客户每年多花多少钱)今年以来从103%提高到105%。新的风险管理和补丁管理模块已经分别占到新增订单的14%和16%。分销渠道增长22%。但公司管理层在8月依然保持谨慎:Mythos 引发的需求目前仍处于洽谈和测试阶段,而不是已签合同的阶段。首席财务官 Joo Mi Kim 也承认,他们没有看到下半年续约客户的销售周期出现“任何显著增加或加速”。下半年当前收入指引的基础,是增长7%–8%。
换句话说,市场已经从押注其“过时”,转向押注一轮公司还没有真正承诺的再加速。
资本:当股价跌到谷底时,Qualys 做了什么
我最感兴趣的不是这个案例的叙事,而是公司在叙事变化期间如何使用资金。Qualys 在软件行业里是个例外:调整后营业利润率45%,无债务,手握约7.03亿美元现金及投资,且上半年自由现金流达到1.495亿美元。它不派息,回报股东的方式是回购股票。
而且,它是在便宜的时候回购的。第二季度,公司回购并注销了797,036股,平均价格约为96美元(4月时为84.71美元)。而这些股票今天的股价是216.70美元。上半年,公司用于回购的资金达到1.307亿美元,过去一年摊薄后平均股数下降了4%。这就是通常被谈论、却很少被真正践行的资本配置:在逆风中、用自有现金、且不加杠杆地买入。
这套逻辑的另一面也不舒服。按当前价格,每花1美元回购,能买回的股票还不到4月时的一半。与此同时,发给员工的股票薪酬(过去12个月约7,800万美元,占营收的11%)仍在从另一侧稀释股本。到了216美元附近,回购已经不再是显而易见的便宜货;公司还剩2.298亿美元回购授权。未来几个季度管理层如何使用这笔额度,比任何演示都更能体现其纪律性。
估值:我为 Qualys 相比同业付出什么
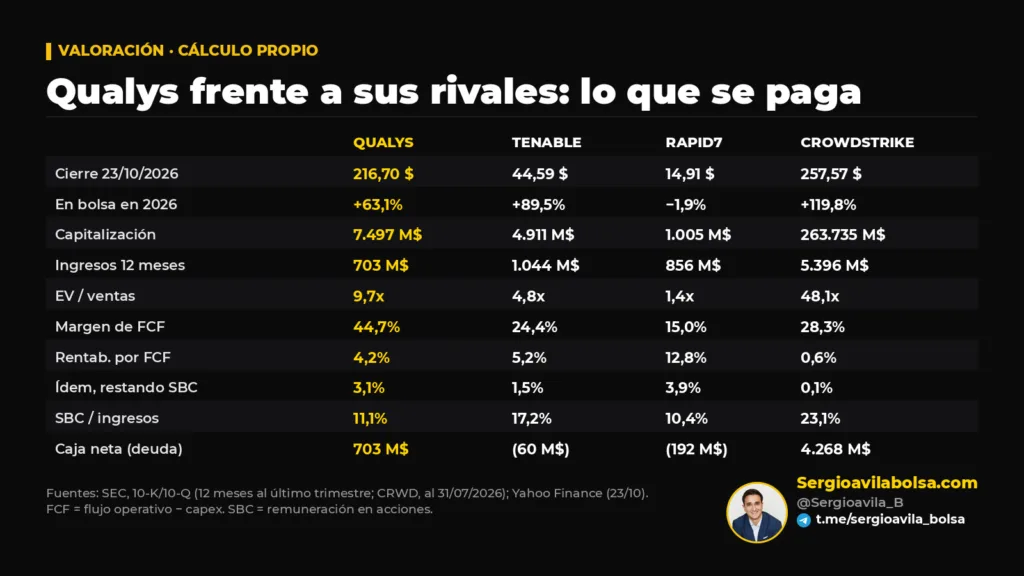
按过去12个月的数据,Qualys 的企业价值/销售额为9.7倍,自由现金流收益率为4.2%。以37.5倍GAAP利润(按非GAAP为28倍)来看,从绝对水平说它并不便宜。但背景很重要:
- Tenable,其最直接的竞争对手,按销售额算只有4.8倍,但其把收入转化为现金的比例低得多(24%,而 Qualys 为45%)。此外,股票薪酬相当于其收入的17%,并且它有净债务。
- Rapid7 的销售额倍数仅为1.4倍,是市场对“不够令人信服”的公司会怎样定价的例子:2026年下跌2%,而这一年整个行业都在强劲上涨。
- 另一方面,CrowdStrike 的销售额倍数高达48倍,自由现金流收益率只有0.6%。如果再扣除其股票薪酬(相当于收入的23%),则只剩0.1%。
如果把股票薪酬这种虽然不直接从现金账户流出、但确实是真实成本的支出扣掉,Qualys 的收益相当于其市值的3.1%。这高于 Tenable 的1.5%,更远高于 CrowdStrike 的0.1%。这些数字说明,资金仍然更多流向“增长故事”而不是现成现金的行业。当资金充裕、叙事有吸引力时,故事的价格就会飙升。如今营收增长约10%的 Qualys,也分到了一部分这种热情。
风险与关注点
- 下一次财报。 Qualys 仍未确认第三季度财报日期。市场预期是11月3日星期二盘后公布(不是本周,而是下周)。公司对该季度的指引是营收1.855亿至1.875亿美元。
- Tenable 将于10月28日公布业绩。 这将是行业第一份验证数据;在股价已经上涨到这种程度后,市场预期会很高。
- 净扩张率与收入。 如果净扩张率不继续上升,且经常性收入增长未能维持在7%–8%的区间,那么“再加速”的叙事就缺乏支撑。
- AI 作为竞争者。 4月提出的担忧并未消失:如果大型模型整合了漏洞检测和修复能力,价值可能会转移到它们那里。
- 高位回购。 同一项在4月创造价值的回购计划,如果在当前价格的两倍多水平继续同样强度执行,可能会反而破坏价值。
我的看法
Qualys 是一家好公司,但市场在六个月里用两种完全相反的方式给它定价,而其业务并没有发生同等程度的变化。它真正证明的是:高利润率、充裕现金、零债务,以及在股价见底时回购股票的纪律。这部分不取决于叙事。真正取决于叙事的是当前股价:在216美元附近,市场已经不是在为 Qualys 现在是什么买单,而是在为它如果 AI 推动修复需求爆发时可能成为什么买单。第三季度业绩将开始说明,这种再加速究竟会体现在数据里,还是仍停留在讨论中。这是分析,不是投资建议。
深入了解
- 股市投资指南 — 帮助你做出更好决策的基础概念
Radar Institucional。 在 Radar Institucional 中,我每周都会跟踪财报、估值以及像本文这样的大资金动向,并附上数据和来源。你也可以通过订阅 Radar Institucional 自行获得这类分析:点此订阅。
本文仅提供一般性金融信息,不构成投资建议。投资有可能导致所投入资本的损失。