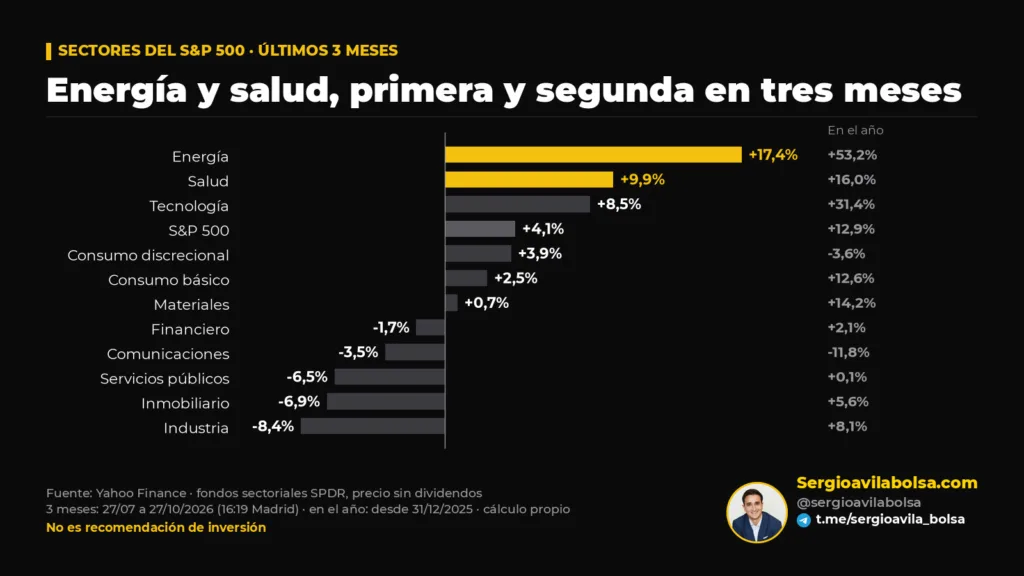
- A las 16:19 de Madrid del 27/10/2026, la energía (XLE) sube un 53,2% en 2026 y un 17,4% en tres meses; la salud (XLV), un 9,9% en tres meses, segunda de once sectores, frente al 4,1% del S&P 500.
- La energía lidera con beneficios: +136% en el tercer trimestre (FactSet), con el Brent (contrato de enero) en 109,37 dólares. La salud, como refugio: su beneficio cae un 1,2% y cotiza a 19,7 veces, sobre su media de 17,4.
- Fechas clave: Fed el 28/10, Lilly y Merck el 29/10, ExxonMobil y Chevron el 30/10; por debajo de 100 dólares de Brent, la prima de guerra se estaría deshaciendo.
Acciones
Energía y farmacéuticas lideran en EE. UU.: una gana caja, la otra calma
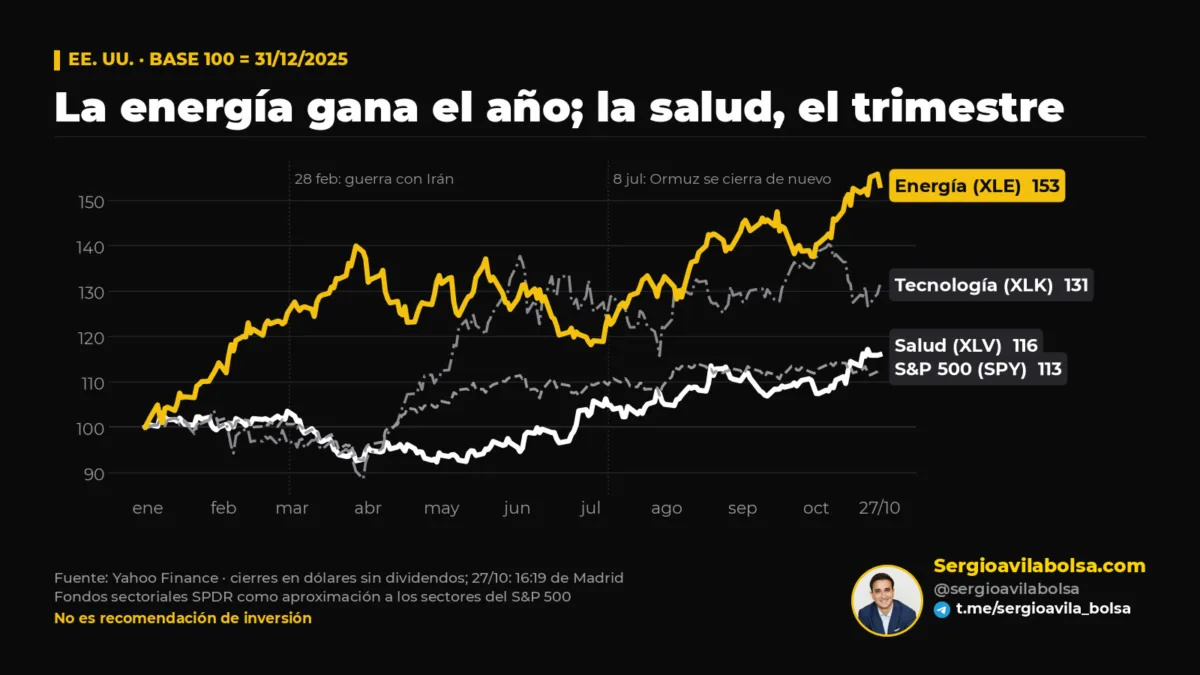
Durante tres años, la pregunta en Wall Street fue cuánto más podía subir la tecnología. En el último trimestre, los dos sectores que mejor lo hacen en EE. UU. son los que muchos daban por aburridos: energía y farmacéuticas. El fondo sectorial de energía del S&P 500 (XLE) sube un 53,2% en 2026 a las 16:19 de Madrid del 27 de octubre; el de salud (XLV), donde pesan las grandes farmacéuticas, gana un 9,9% en tres meses, el segundo mejor de los once sectores, frente al 4,1% del índice.
La pregunta que más me llega estos días es doble: ¿por qué lideran y hay motivos para que sigan haciéndolo? Mi respuesta corta es que lideran por razones opuestas. La energía, porque gana mucho más dinero. La salud, porque el mercado está dispuesto a pagar más por cada dólar que gana. La primera ventaja es real, pero descansa sobre un precio de guerra. La segunda es más frágil de lo que parece.
Datos de la sesión de Wall Street del 27 de octubre de 2026, a las 16:19 de Madrid (Brent y WTI, a las 16:10).
Un matiz honesto antes de seguir: en el conjunto del año la energía lidera con claridad, pero la salud es tercera (+16,0%), por detrás de la tecnología (+31,4%). Su liderazgo es de los últimos tres meses, y no solo de las farmacéuticas: también tiran la biotecnología y los equipos médicos.
| Sector (fondo) | En 2026 | 3 meses | 1 mes | PER a 12 meses | Beneficio T3 2026 |
|---|---|---|---|---|---|
| Energía (XLE) | +53,2% | +17,4% | +10,4% | 13,0x (media 10 años: 10,9x) | +136,0% |
| Salud (XLV) | +16,0% | +9,9% | +5,2% | 19,7x (media 5 años: 17,4x) | −1,2% |
| Tecnología (XLK) | +31,4% | +8,5% | −3,6% | 19,6x (media 5 años: 25,5x) | — |
| S&P 500 (SPY) | +12,9% | +4,1% | −0,2% | 18,7x (media 5 años: 19,8x) | +29,5% |
Por qué lideran energía y farmacéuticas: la energía gana un 136% más
El motor es el precio. El Brent (contrato de enero) cotiza a 109,37 dólares a las 16:10 de Madrid del 27 de octubre, un 1,2% menos que su liquidación del lunes (110,74) y un 80% más que los 60,85 dólares del contrato de referencia a cierre de 2025, según Yahoo Finance; el WTI (contrato de diciembre), a 100,10 dólares. Detrás está la guerra con Irán, que empezó el 28 de febrero, y el bloqueo del estrecho de Ormuz, por donde pasa cerca de una quinta parte del petróleo mundial. Hubo una tregua en junio que llevó el Brent a 72 dólares, pero se rompió el 8 de julio. La reserva estratégica de EE. UU. está en 282,6 millones de barriles, su nivel más bajo desde octubre de 1982 (Departamento de Energía).
Ese precio ya está en las cuentas. Según FactSet, el beneficio por acción del sector energético crece un 136% en el tercer trimestre, frente al 29,5% del S&P 500, y su margen neto sube al 15,4% desde el 8,1% de hace un año. El refino es el caso extremo: +509%.
Lo relevante no es solo cuánto ganan, sino qué hacen con ello. ExxonMobil generó 19.935 millones de dólares de flujo de caja libre en el primer semestre y devolvió 18.600 millones entre dividendos (8.600) y recompras (10.000): el 93% (cálculo propio con datos de la compañía). Chevron ha bajado su deuda desde una vez su flujo de caja operativo a 0,4 veces (LSEG, vía Reuters). No es la industria de 2014, que perforaba a crédito con el barril en máximos.
Qué implica. El liderazgo energético está respaldado por caja, no por relato. Pero su PER de 13 veces, por encima de su media de diez años (10,9), se calcula sobre beneficios inflados por un precio excepcional. Barato sobre beneficios de guerra no es lo mismo que barato.
La salud lidera como refugio, no por beneficios
El caso de la salud es casi el contrario. Es el único de los once sectores cuyo beneficio cae en el tercer trimestre (−1,2%, según FactSet), y en farmacéuticas el descenso llega al 17%. Hay un motivo contable: las compañías apuntan como gasto inmediato la compra de proyectos de investigación de otras empresas. FactSet cita a Eli Lilly y Bristol-Myers. Sin farmacéuticas, la salud crece un 9,4%. Aun así, el mercado paga 19,7 veces beneficios, frente a su media de cinco años de 17,4.
¿Por qué sube entonces? Por tres razones. La primera, el alivio regulatorio: la amenaza de aranceles de hasta el 100% a los medicamentos (Reuters, 02/04/2026) se ha diluido con acuerdos de precios con 26 compañías, la mayoría con arancel cero hasta enero de 2029. La segunda, la rotación: tras el IPC de septiembre, publicado el 14 de octubre y más alto de lo esperado, el mercado volvió a contemplar subidas de tipos, y según Goldman Sachs los fondos de cobertura vendieron tecnología al ritmo más rápido desde 2016. La tercera, el precio del dinero: con el bono a 10 años en el 4,99%, frente al 4,16% de cierre de 2025, se paga una prima por la previsibilidad.
Qué implica. La salud no lidera porque gane más, sino porque se percibe como más segura. Esa prima de seguridad depende del miedo a otros sectores, y el miedo cambia más rápido que los beneficios.
Seis valores que explican el liderazgo
He elegido tres energéticas y tres farmacéuticas por peso en sus sectores y por lo que cuentan de cada tesis, no como lista de compra.
| Valor | Precio 27/10 (16:19) | Hoy | En 2026 | 3 meses | Dato clave |
|---|---|---|---|---|---|
| ExxonMobil (XOM) | 181,57 $ | −1,6% | +50,9% | +17,3% | Devuelve el 93% de su caja libre (S1) |
| ConocoPhillips (COP) | 148,83 $ | −1,7% | +59,0% | +28,8% | Precio realizado +36%, producción −4% (T2) |
| Valero (VLO) | 398,61 $ | −6,6% | +144,9% | +30,7% | Margen de refino 39,24 $/barril (T3) |
| Eli Lilly (LLY) | 1.296,19 $ | +1,3% | +20,6% | +8,2% | Ventas +48%, precios −13% (T2) |
| Johnson & Johnson (JNJ) | 268,75 $ | +0,9% | +29,9% | +1,1% | PER 24x sobre su previsión 2026 |
| Merck (MRK) | 142,55 $ | +1,4% | +35,4% | +9,0% | Keytruda, el 50% de sus ventas (T2) |
ExxonMobil. En el segundo trimestre ganó 14.680 millones ajustados y generó 17.236 millones de caja libre, con 9.400 millones devueltos al accionista. El consenso de FactSet ha subido su beneficio por acción esperado para el tercer trimestre a 4,10 dólares desde 3,73. Qué implica. Es la versión más prudente del ciclo: reparte casi todo lo que sobra en lugar de multiplicar la inversión, pero su cotización ya descuenta que el precio aguanta.
ConocoPhillips. Es la mayor productora independiente de EE. UU. y la que más sube en 2026 entre las grandes productoras de crudo. Su beneficio ajustado por acción del segundo trimestre pasó de 1,42 a 3,24 dólares con un precio realizado un 36% mayor, mientras su producción comparable caía un 4% por el impacto del conflicto en Catar. Devuelve el 45% de su flujo de caja operativo. Qué implica. Su beneficio es casi puro precio: no ha producido más, ha cobrado más. Es la más expuesta si el Brent pierde la prima de guerra.
Valero. El refino es donde la escasez se nota más. En el tercer trimestre ganó 23,90 dólares ajustados por acción, frente a 21,17 esperados (FactSet), con un margen de refino de 39,24 dólares por barril frente a 13,14 un año antes. Invirtió solo 432 millones, devolvió el 52% de su caja operativa y tiene un 7,8% menos de acciones que hace un año (cálculo propio). Hoy cede un 6,6% a las 16:19 de Madrid, en una sesión en la que el sector energético (XLE) baja un 1,6% con el Brent a la baja. Qué implica. Es el mejor ejemplo de disciplina en el peor momento para gastar, pero un margen que triplica el de hace un año no es una base sobre la que proyectar.
Eli Lilly. Es la locomotora del sector: ventas de 23.000 millones en el segundo trimestre (+48%), con Mounjaro y Zepbound, sus fármacos contra la diabetes y la obesidad. Pero el dato que más me interesa es otro: el volumen sube un 60% y el precio realizado cae un 13%. Prevé un beneficio por acción de entre 35,50 y 36,50 dólares en 2026, lo que supone unas 36 veces a precio actual (cálculo propio). Qué implica. Lilly crece vendiendo más barato a más gente. Es un buen negocio, pero el mercado lo paga como si el volumen pudiera compensar la caída de precios indefinidamente. Publica el 29 de octubre.
Johnson & Johnson. Elevó el 13 de octubre su previsión de ventas para 2026 a entre 101.000 y 101.400 millones, con un beneficio ajustado por acción de 11,10 dólares en el punto medio. Su división farmacéutica crece un 7,9% pese a perder casi 7 puntos por la caída de Stelara, que ya compite con biosimilares. Qué implica. Es el refugio clásico, y a 24 veces beneficios (cálculo propio) cotiza como tal: la previsibilidad tiene un precio, y hoy está alto.
Merck. Cayó un 3,2% el 26 de octubre (hoy recupera un 1,4%) pese a un ensayo en fase 3 positivo: su vacuna oncológica con Keytruda redujo un 42% el riesgo de recaída o muerte frente a Keytruda sola. Keytruda supuso 8.370 de sus 16.610 millones de ventas del segundo trimestre, el 50% (cálculo propio), y su patente se acerca a su vencimiento. Qué implica. Merck resume la gran cuestión farmacéutica: cuánto cuesta reemplazar un éxito. El mercado premia los ensayos, pero quiere ver ventas. Publica el 29 de octubre.
Por qué pueden seguir liderando
En energía, las estimaciones siguen subiendo: el beneficio esperado para el cuarto trimestre de 2026 crece un 117% según FactSet, y las reservas de petróleo de EE. UU. no tienen margen para amortiguar otro corte. Las compañías, además, no están ampliando capacidad de forma imprudente, lo que limita la sobreoferta futura. En salud, Lombard Odier espera un crecimiento de beneficios del sector del 18% en 2027, y una Fed más dura favorecería a los sectores menos dependientes del crédito.
El contrapunto: lo que puede romper ambos liderazgos
El riesgo de la energía tiene nombre: la paz. El 26 de octubre, el ministro de Defensa saudí se reunió con el presidente iraní, y cada señal de desescalada recorta la prima. Algunos gestores, como Alfaro (Gallo Partners), la estiman en unos 20 dólares por barril, y advierten de que por encima de 120 dólares se destruye demanda. El consenso ya ve 2026 como el año pico: para Chevron prevé unos 17 dólares por acción este año y unos 14 en 2027 (TIKR). En salud, el riesgo es la valoración: los analistas de FactSet ven solo un 6,5% de recorrido para el sector en doce meses, y un 7,7% para la energía, frente al 21,5% del S&P 500. Y la política de precios no ha desaparecido: los acuerdos que evitaron aranceles tienen un coste en precio que ya se ve en las cuentas de Lilly.
Qué vigilar
- 28 de octubre (19:00, hora de Madrid): decisión de la Fed. Un tono más duro favorecería la rotación defensiva hacia la salud.
- 29 de octubre: resultados de Eli Lilly y Merck. Si el sector salud (XLV) cede más de un 3% respecto al S&P 500 en la semana siguiente, la tesis del refugio se debilita.
- 30 de octubre: ExxonMobil y Chevron. La clave no es el beneficio, sino si mantienen el ritmo de recompras.
- 5 de noviembre: ConocoPhillips, la más sensible al precio.
- Brent: por debajo de 100 dólares, la prima de guerra se estaría deshaciendo; por encima de 120, el riesgo pasa a ser de demanda.
Mi análisis
Mi tesis es que los dos liderazgos tienen fecha de caducidad distinta. El de la energía es el más sólido en caja y el más frágil en origen: depende de un precio que no lo crea la demanda, sino la guerra. «Si 20 dólares de cada barril son prima de guerra, el beneficio récord de las petroleras es un ingreso extraordinario, no un sueldo.» Las compañías parecen entenderlo, porque devuelven el dinero en lugar de gastarlo en nuevos proyectos. Esa es la mejor señal del sector.
El de la salud es el contrario: menos sólido en beneficios, más dependiente del humor del mercado. «La energía lidera porque gana un 136% más; la salud, porque el mercado paga 19,7 veces beneficios por su calma.» Mi posición concreta: espero que la energía siga por delante de la salud en los próximos tres meses mientras el Brent se mantenga por encima de 100 dólares; si cierra por debajo de ese nivel durante dos semanas seguidas, daré por terminado su liderazgo. Para la salud, la prueba es el 29 de octubre: sin beneficios que justifiquen un PER de casi 20, el refugio se convierte en un sector caro.
Para profundizar
- Precio del petróleo hoy — el seguimiento diario del Brent y las materias primas
- Claves de la semana en bolsa — Fed, BCE y PIB de EE. UU.
- Guía de inversión en bolsa — conceptos básicos para tomar mejores decisiones
Dónde entra y de dónde sale el dinero entre sectores, y cómo se posicionan los grandes inversores en energía y salud: esto y más lo tendrás a simple vista en el Radar Institucional.
Este artículo es información financiera general y no constituye recomendación de inversión. Invertir conlleva riesgo de pérdida del capital invertido.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis