- Qualys-aktierna stängde den 23/10/2026 på 216,70 dollar, rekordnivå: +63 % under 2026 och +184 % från aprilbotten.
- Under Q2 2026 uppgick intäkterna till 182,2 miljoner (+11%), med en justerad rörelsemarginal på 45 %, utan skuld och med cirka 703 miljoner i kassa och investeringar.
- Återköpte aktier till i genomsnitt omkring 96 dollar under Q2; i dag handlas den till 9,7 gånger försäljningen och 37,5 gånger GAAP-vinst (egen beräkning).
Aktier
Qualys-aktier: från AI-paniken till all-time high
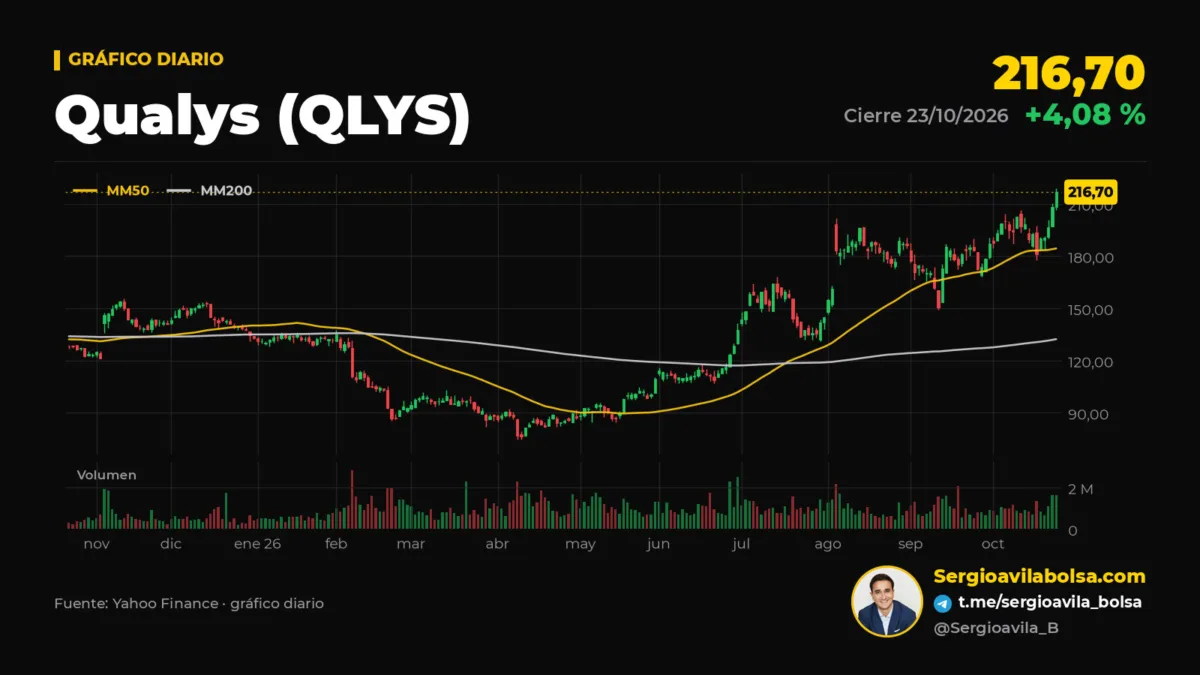
I april skrev marknaden under dödsattesten för Qualys. Sex månader senare står aktien på toppnivåer. Qualys-aktien stängde fredagen den 23 oktober på 216,70 dollar, upp 4,1 % för dagen, vilket var den högsta stängningen någonsin sedan noteringen. Den är upp 63 % under 2026 och 184 % från bottennoteringen den 10 april (76,20 dollar). Den våren hade investerarna bestämt sig för att modeller inom artificiell intelligens, som själva kan hitta programvarufel, skulle göra just den typ av företag som säljer detta onödiga: att lokalisera sårbarheter.
Bolaget är detsamma. Verksamheten också. Det som har förändrats är berättelsen. Och, som nästan alltid när priset på en tillgång rör sig mycket mer än dess fundamenta, intresserar det senare mig mer än det förra: vad Qualys har gjort med sin kassa medan marknaden ändrat uppfattning om bolaget.
Qualys nyckeltal: Qualys-aktien
| Indikator | Data | Period |
|---|---|---|
| Stängning | 216,70 $ (+4,08 %), all-time high | 23/10/2026 |
| Avkastning på börsen | +63,1 % hittills i år; +184 % från botten på 76,20 $ | 31/12/2025 och 10/04/2026 till 23/10/2026 |
| Intäkter | 182,2 M$ (+11 %) | Q2 2026 |
| Rörelsemarginal GAAP / non-GAAP | 34 % / 45 % | Q2 2026 |
| Fritt kassaflöde | 149,5 M$ (42 % normaliserad marginal) | H1 2026 |
| Nettoexpansion per kund | 105 % (103 % i början av året) | Q2 2026 |
| Återköp | 130,7 M$ (1,30 M aktier); Q2 till cirka 96 $ i snitt | H1 2026 |
| Kassa och placeringar / skuld | ≈703 M$ / 0 | 30/06/2026 |
| Omsättningsprognos 2026 | 732–738 M$ (+9–10 %); i februari, 717–725 M$ | Prognos från 04/08/2026 |
| P/E (GAAP/non-GAAP EPS på 12 månader) | 37,5x / 28,3x | Pris per 23/10/2026 |
Från aprils panik till oktobers rekord
Fallet hade tre akter. Den 6 februari publicerade Qualys en prognos för 2026 som gjorde marknaden besviken: intäkter på 717 till 725 miljoner dollar, en tillväxt på bara 7–8 %, och ett justerat resultat per aktie under vad konsensus förväntade sig. Aktien föll 13 % under en enda handelssession. I slutet av samma månad presenterade Anthropic ett AI-verktyg för kodgranskning och cybersäkerhetssektorn utsattes för ännu en försäljningsvåg. I april kom den tredje, med Claude Mythos, en modell som kan upptäcka programvarufel i en skala som, enligt vissa riskkapitalinvesterare, gjorde bolag inom sårbarhetshantering till de mest hotade i sektorn. Den 9 april föll Qualys ytterligare 13 %. Från stängningen 2025 till aprils botten tappade aktien 43 %.
Återhämtningen kom i två faser. Den första kom med kvartalsrapporten för andra kvartalet (4 augusti): intäkterna var 11 % högre, den återkommande faktureringen växte med 16 % och årsprognosen höjdes för andra gången, till 732–738 miljoner. Aktien steg nästan 14 % dagen efter. Den andra är denna vecka. Den 21 oktober blev två kritiska sårbarheter i PHP kända, språket som används av nära 70 % av webbsajterna, och som gör det möjligt att köra kod på distans på de drabbade servrarna. En undersökning från Evercore ISI bland distributörer pekade dessutom på starkare cybersäkerhetsbudgetar inför årsslutet. På fredagen erbjöd Qualys gratis tjänster för att hitta och rätta till dem, och hela sektorn steg: CrowdStrike 8 %, Tenable 6 %, Qualys 4 %.
Med andra ord: samma teknik som i april skulle lämna Qualys utan affär är den som i oktober gör bolaget oumbärligt. Ledningens tes, som upprepades under augustikonferensen, är att AI både påskyndar upptäckten av sårbarheter och deras utnyttjande, och att detta flyttar värdet från att hitta fel till att åtgärda dem innan någon hinner utnyttja dem. Med vd:n Sumedh Thakars ord: ”Man kan inte lösa ett problem som uppstår på minuter med en lösning som tar en månad.”
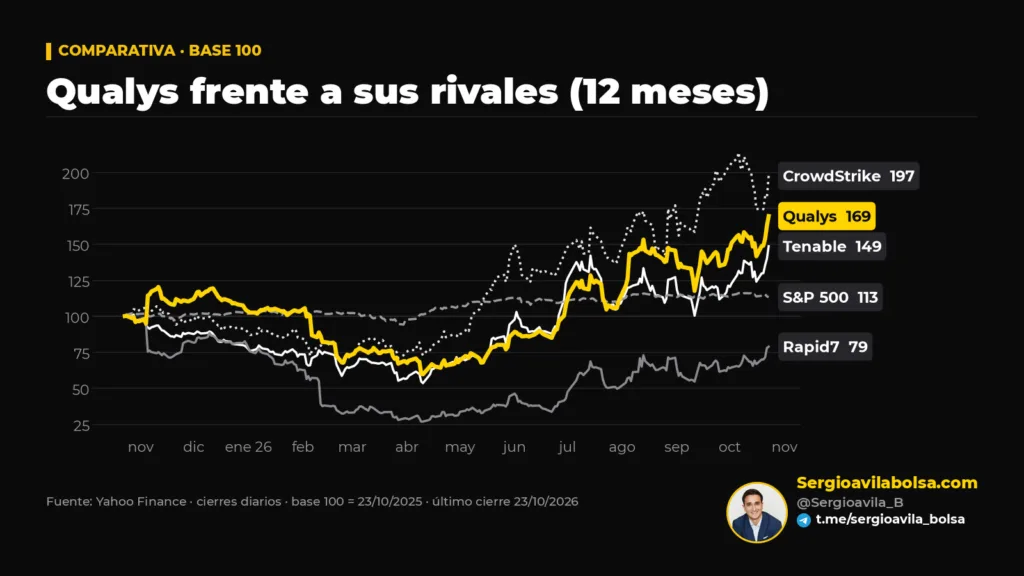
Vad priset har diskonterat och vad verksamheten har levererat
Ställ de två rörelserna bredvid varandra. Sedan aprilbotten har aktien nästan tredubblats. Under samma period har omsättningsprognosen för 2026 gått från 717–725 miljoner (februari) till 732–738 miljoner (augusti): en förbättring på omkring 2 %. Prognosen för justerat resultat per aktie har stigit mer, från 7,17–7,45 till 7,74–7,88 dollar, delvis för att det finns färre aktier att fördela det på.
Det finns genuina operativa tecken. Nettoexpansionstakten (hur mycket mer en befintlig kund spenderar varje år) har stigit från 103 % till 105 % hittills i år. De nya modulerna för riskhantering och patchhantering står redan för 14 % respektive 16 % av de nya beställningarna. Återförsäljningskanalen växer med 22 %. Men ledningen var själv försiktig i augusti: efterfrågan som Mythos har väckt befinner sig fortfarande i samtal och tester, inte i signerade kontrakt. Och finanschefen Joo Mi Kim medgav att de inte ser ”någon betydande ökning eller acceleration i försäljningscykeln” bland de kunder som förnyar under andra halvåret. Grunden för prognosen för andra halvårets återkommande fakturering är en tillväxt på 7–8 %.
Med andra ord har marknaden gått från att diskontera föråldring till att diskontera en återacceleration som bolaget ännu inte har lovat.
Kapital: vad Qualys gjorde när aktien låg i botten
Det som intresserar mig mest i det här fallet är inte berättelsen, utan vad bolaget gjorde med sina pengar medan berättelsen förändrades. Qualys är en ovanlighet inom mjukvara: justerad rörelsemarginal på 45 %, ingen skuld, cirka 703 miljoner i kassa och placeringar samt ett fritt kassaflöde som under första halvåret uppgick till 149,5 miljoner. Bolaget delar inte ut någon utdelning. Sättet man återför kapital till ägarna är återköp av aktier.
Och man återköpte när aktierna var billiga. Under andra kvartalet drog man tillbaka 797 036 aktier till ett genomsnittligt pris på omkring 96 dollar (i april, till 84,71). De aktierna handlas i dag på 216,70. Under första halvåret avsattes 130,7 miljoner till återköp, och det genomsnittliga antalet utspädda aktier har minskat med 4 % på ett år. Det är den kapitalallokering man ofta predikar men sällan praktiserar: att köpa när vinden blåser emot, med egen kassa och utan att skuldsätta sig.
Spegelbilden av samma logik är obekväm. Till dagens pris köper varje återköpt dollar färre än hälften så många aktier som den gjorde i april. Och aktiebaserad ersättning till anställda (cirka 78 miljoner under de senaste 12 månaderna, 11 % av intäkterna) späder fortfarande ut på andra sidan. Vid 216 dollar är återköp inte längre någon uppenbar fyndaffär; det återstår 229,8 miljoner i godkänt återköpsutrymme. Vad ledningen gör med dessa under de kommande kvartalen kommer att säga mer om dess disciplin än någon presentation.
Värdering: vad jag betalar för Qualys jämfört med konkurrenterna
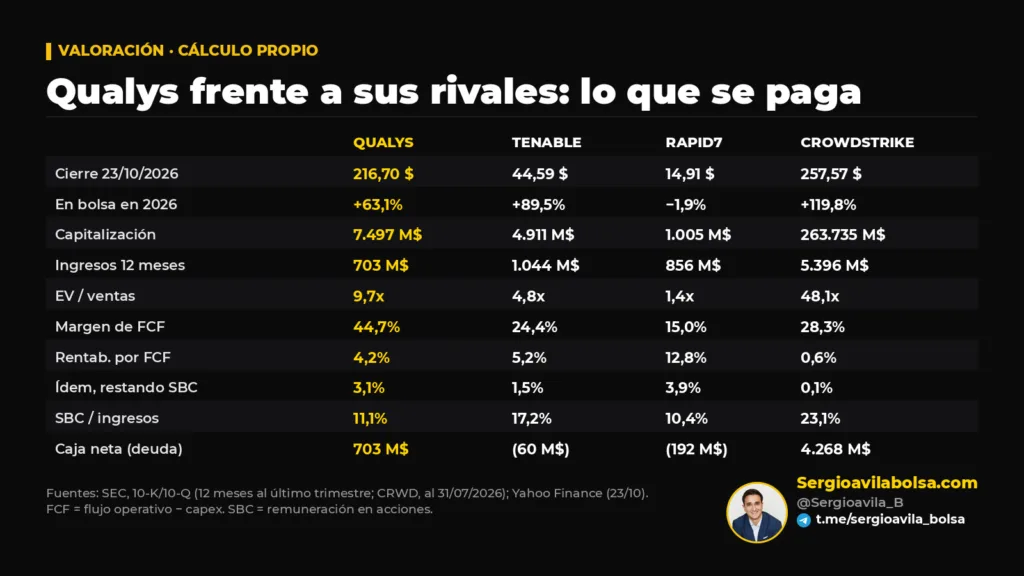
Med de senaste 12 månadernas data handlas Qualys till 9,7 gånger företagsvärde i förhållande till försäljning och erbjuder en avkastning på fritt kassaflöde på 4,2 %. Vid 37,5 gånger GAAP-vinst (28 gånger den justerade) är aktien inte billig i absoluta tal. Men sammanhanget spelar roll:
- Tenable, dess närmaste rival, handlas till 4,8 gånger försäljningen, men omvandlar en mycket mindre andel av intäkterna till kassaflöde (24 % jämfört med Qualys 45 %). Dessutom motsvarar aktiebaserad ersättning 17 % av intäkterna och bolaget har nettoskuld.
- Rapid7 handlas till 1,4 gånger försäljningen och är exemplet på vad marknaden gör med den som inte övertygar: ned 2 % under 2026, ett år då resten av sektorn har stigit kraftigt.
- CrowdStrike, i andra änden, handlas till 48 gånger försäljningen och erbjuder en avkastning på fritt kassaflöde på 0,6 %. Om man drar bort det som betalas i aktier (23 % av intäkterna) återstår 0,1 %.
Om man drar ifrån aktiebaserad ersättning från det kassaflöde som genereras, eftersom det är en verklig kostnad även om den inte betalas ur kassan, erbjuder Qualys 3,1 % på sitt börsvärde. Det är mer än Tenable (1,5 %) och mycket mer än CrowdStrike (0,1 %). Det dessa siffror visar är en sektor där kapitalet fortfarande flödar mot löftet om tillväxt snarare än mot tillgängligt kassaflöde. När pengar är gott om och narrativet är starkt skjuter priset på löftet i höjden. Qualys, med 10 % tillväxt, har nu fått en del av den entusiasmen.
Risker och vad man bör följa
- Nästa kvartalsrapport. Qualys har ännu inte bekräftat datumet för tredje kvartalet. Marknadens uppskattningar pekar på tisdagen den 3 november efter börsstängning (inte den här veckan, utan nästa). Bolagets egen prognos för kvartalet är 185,5 till 187,5 miljoner i intäkter.
- Tenable rapporterar den 28 oktober. Det blir den första sektorläsningen, och med en aktie som har stigit på det här sättet är förväntningarna höga.
- Nettoexpansion och fakturering. Om nettoexpansionstakten inte fortsätter att stiga och den återkommande faktureringen växer i intervallet 7–8 %, förlorar berättelsen om återacceleration sitt stöd.
- AI som konkurrent. Aprils argument har inte försvunnit: om de stora modellerna integrerar upptäckt och åtgärdande kan värdet flyttas till dem.
- Återköp till hög kurs. Samma program som skapade värde i april kan förstöra det om det genomförs med samma intensitet till mer än dubbelt så hög kurs.
Min bedömning
Qualys är en bra verksamhet som marknaden har värderat på två motsatta sätt under sex månader, utan att bolaget förändrats i samma grad. Det bolaget faktiskt har visat är disciplin: hög marginal, gott om kassa, ingen skuld och återköp när aktien låg i botten. Det är den del som inte beror på berättelsen. Den del som gör det är nuvarande pris: vid 216 dollar betalar aktiekursen inte längre för vad Qualys är, utan för vad bolaget skulle kunna bli om AI driver efterfrågan på åtgärder. Resultaten för tredje kvartalet kommer att börja klargöra om den där återaccelerationen når siffrorna eller stannar vid samtalen. Detta är analys, inte en investeringsrekommendation.
Fördjupa dig
- Guide till aktieinvestering — grundläggande begrepp för att fatta bättre beslut
Radar Institucional. I Radar Institucional följer jag varje vecka resultat, värderingar och rörelser hos stora investerare, som i denna analys, med siffror och källor. Den här typen av analyser kan du själv få tillgång till via prenumerationen på Radar Institucional: prenumerera här.
Denna artikel innehåller allmän finansiell information och utgör inte en investeringsrekommendation. Investeringar innebär risk för förlust av investerat kapital.
Gratis gemenskap
Registrera dig för att få gratis tillgång till gemenskapens forum
Dela analyser, få svar på dina frågor och knyt kontakt med andra investerare — utan kostnad, på mindre än två minuter.
Skapa gratiskonto