- BBVA cae un 4,94% pese a ganar 3.015 millones: su CET1 del 12,21% deja solo 21 puntos básicos para nuevas recompras.
- Repsol sube un 1,61% tras anunciar una recompra de 950 millones y elevar su previsión de caja operativa a 9.000-9.500 millones.
- Sabadell bate al consenso y cae un 1,70%: la banca cotiza en bloque y arrastra al Ibex 35 por debajo de 19.000 puntos.
Acciones
Ibex 35 hoy: BBVA gana 3.015 millones y cae un 5%; Repsol sube con 950 millones de recompra
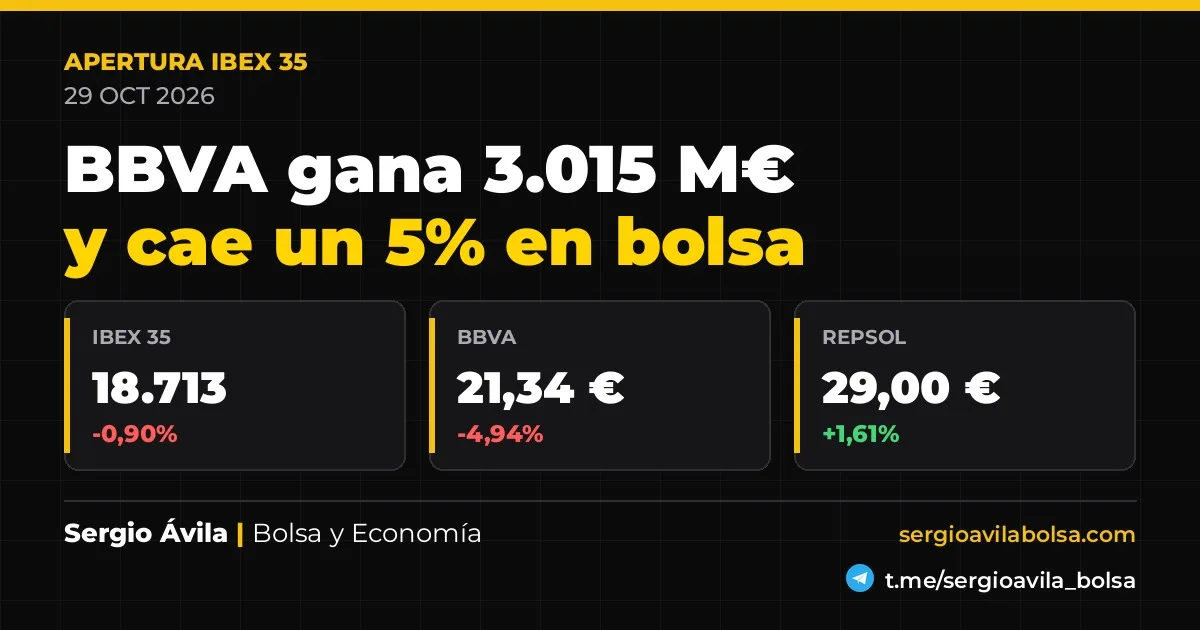
El Ibex 35 hoy cae un 0,90%, hasta 18.713,5 puntos a las 09:21 (hora de Madrid), y el motivo tiene nombre propio: BBVA. El banco ha ganado 3.015 millones de euros en el tercer trimestre, un 19,1% más que hace un año y algo por encima del consenso, y aun así su acción se desploma un 4,94%, hasta 21,34 euros. A la misma hora, Repsol sube un 1,61% con el Brent a la baja. La diferencia entre ambas no está en el beneficio. Está en cuánto capital puede devolver cada una al accionista.
Cotizaciones a las 09:21 (hora de Madrid) del 29 de octubre de 2026. Fuente: Yahoo Finance.
Ibex 35 hoy: BBVA gana más y vale menos
Las cuentas de BBVA, remitidas a la CNMV antes de la apertura, no son malas. El beneficio de los nueve primeros meses alcanza 9.066 millones, un 13,6% más, y el margen de intereses del trimestre, 8.079 millones, supera en un 2,9% lo que esperaban los analistas, según Benzinga. El crédito crece un 20,4% interanual a tipos constantes.
El problema está más abajo en la cuenta. Los gastos suben un 5,5% frente al segundo trimestre y el deterioro de activos financieros, un 16,1%, hasta 1.947 millones. En España, el beneficio neto cae un 5,5%, hasta 934 millones, según Bloomberg Línea. Jefferies, citada por Bolsamanía, resume el trimestre como una mezcla de cal y arena: comisiones un 1% por debajo de lo previsto, ingresos por negociación un 8% por debajo y provisiones un 4% por encima.
Y luego está el capital. La ratio CET1 baja al 12,21%, frente al 12,34% esperado. El banco reparte el capital que excede el 12%, de modo que el colchón disponible para nuevas recompras se queda en apenas 21 puntos básicos. Ese es el dato que el mercado está leyendo.
Repsol: 950 millones de razones
Repsol ha hecho justo lo contrario. Su beneficio neto ajustado del trimestre asciende a 2.708 millones, frente a los 752 millones de un año antes y por encima de los 2.630 millones del consenso que recopila la propia compañía, según Reuters. La clave son los márgenes de refino: el negocio Industrial aporta 1.985 millones.
Pero lo que mueve la acción es el destino del dinero. La petrolera anuncia un tercer programa de recompra de 950 millones, que eleva el total del año a 1.800 millones, sube el dividendo de enero de 0,53 a 0,56 euros brutos y eleva su previsión de flujo de caja operativo para 2026 a entre 9.000 y 9.500 millones, desde un máximo de 6.000 millones. La deuda neta baja a 2.038 millones.
Sabadell bate previsiones y cae igual
Sabadell ofrece la prueba de que hoy la banca cotiza en bloque. Su beneficio recurrente del trimestre, 405 millones, supera en un 8% los 375 millones que esperaban los analistas consultados por Reuters, y la entidad pagará un dividendo a cuenta de 7 céntimos el 29 de diciembre. Su CET1 se sitúa en el 13,12%. Aun así, cede un 1,70%. CaixaBank pierde un 1,98% y Santander un 1,67%, en su segunda sesión de castigo después de que sus resultados en Brasil decepcionaran el miércoles.
El contexto: la Fed, Alphabet y el BCE
Fuera de España, el tono es mixto. El Euro Stoxx 50 está plano (-0,07%), mientras el DAX sube un 0,36% y el CAC 40 un 0,79%. La Reserva Federal mantuvo los tipos el miércoles, aunque dos miembros votaron por subirlos, y Alphabet se hundió un 10% fuera de hora por su flujo de caja negativo, según Reuters. El futuro del Nasdaq 100 cede un 1,17%. Hoy se reúne el BCE, del que se espera que deje los tipos sin cambios, y a las 13:30 (hora de Madrid) llegan el deflactor del consumo y el PIB de Estados Unidos. El Brent baja un 1,09%, hasta 110,42 dólares, ante la esperanza de que se reactiven las negociaciones en Oriente Medio.
| Activo | Precio | Var. % | Motivo |
|---|---|---|---|
| Ibex 35 | 18.713,5 | -0,90% | Por debajo de 19.000, lastrado por la banca |
| BBVA | 21,34 € | -4,94% | CET1 del 12,2% y beneficio en España -5,5% |
| CaixaBank | 11,135 € | -1,98% | Contagio sectorial |
| Sabadell | 3,46 € | -1,70% | Bate al consenso, pero cae con el sector |
| Santander | 10,336 € | -1,67% | Segunda sesión de castigo tras Brasil |
| Repsol | 29,00 € | +1,61% | Recompra de 950 M€ y más caja prevista |
| Solaria | 15,65 € | +1,56% | Renovables al alza |
| Indra | 64,08 € | +1,46% | Entre los mejores del índice |
| Euro Stoxx 50 | 6.163,7 | -0,07% | Europa, plana |
| Futuro Nasdaq 100 | 29.629,5 | -1,17% | Alphabet cae fuera de hora |
| Brent | 110,42 $ | -1,09% | Esperanza de negociación en Oriente Medio |
Qué implica
El mercado ya no premia a la banca española por ganar más; eso lo tenía descontado. Lo que paga es la capacidad de devolver capital. Un CET1 a 21 puntos básicos del umbral de reparto significa menos recompras a corto plazo, y eso se traduce en un comprador recurrente menos para la acción. Con BBVA un 9,5% por debajo de su cierre de septiembre antes de esta sesión, según Benzinga, la caída de hoy confirma que el sector ha dejado de cotizar beneficios para cotizar riesgos: España, Turquía y, en el caso de Santander, Brasil.
En Repsol ocurre lo contrario. Con 3.000 millones de remuneración total prevista para 2026, la compañía destina alrededor del 32% del punto medio de su nueva previsión de caja operativa (9.250 millones) al accionista, dentro del rango del 30% al 40% que se ha comprometido a repartir. Hay margen para más.
Mi análisis
Mi lectura es sencilla: hoy el Ibex 35 no castiga beneficios, castiga capital comprometido. BBVA gana más que nunca, pero lo reinvierte en crecer un 20% su crédito, y ese crecimiento consume el colchón que antes iba a recompras.
No me parece una mala decisión empresarial. Me parece una mala noticia para quien compró la acción por la recompra. Crecer al 20% en crédito con provisiones subiendo un 16% en un trimestre es exactamente el tipo de expansión que conviene vigilar: el crédito fácil se celebra al concederlo y se paga al cobrarlo.
Repsol es el caso inverso, y conviene no confundirlo con una mejora estructural. Su trimestre depende de márgenes de refino inflados por la tensión geopolítica. Si Oriente Medio se calma, esos márgenes se normalizan. Hoy el mercado paga la caja de este año, no la de 2028.
Y Sabadell es la lección que menos se comenta: bate al consenso, tiene más capital que BBVA y cae igual. Cuando el mercado vende un sector entero sin distinguir, el precio deja de informar sobre cada empresa por separado.
Qué cambiaría esta lectura
- El BCE de hoy: un mensaje que aleje las bajadas de tipos sostendría los márgenes de la banca y podría frenar la venta del sector.
- Los datos de Estados Unidos a las 13:30: un deflactor más alto de lo previsto reforzaría las subidas de tipos que el mercado aún descuenta para diciembre.
- La conferencia de BBVA con analistas: si el banco aclara cuándo y cómo reconstruirá el colchón de capital, parte de la caída podría corregirse.
- El crudo: una caída sostenida del Brent restaría apoyo a los márgenes de refino que hoy sostienen a Repsol.
Si quieres entender cómo pesa cada banco en el índice y por qué arrastra al conjunto, lo explico en qué es el Ibex 35 y cómo se calcula.
Comento estos movimientos cada día en la comunidad gratuita: crea tu cuenta gratis. Y si quieres el análisis completo, revisa los planes de suscripción.
Esto y más lo tendrás a simple vista en el Radar Institucional.
Fuentes: Yahoo Finance (cotizaciones); Benzinga, Bloomberg Línea y Bolsamanía (BBVA); Reuters e Investing.com (Repsol); Banco Sabadell y Reuters (Sabadell); Reuters (Fed, Alphabet y BCE).
No es recomendación de inversión.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis