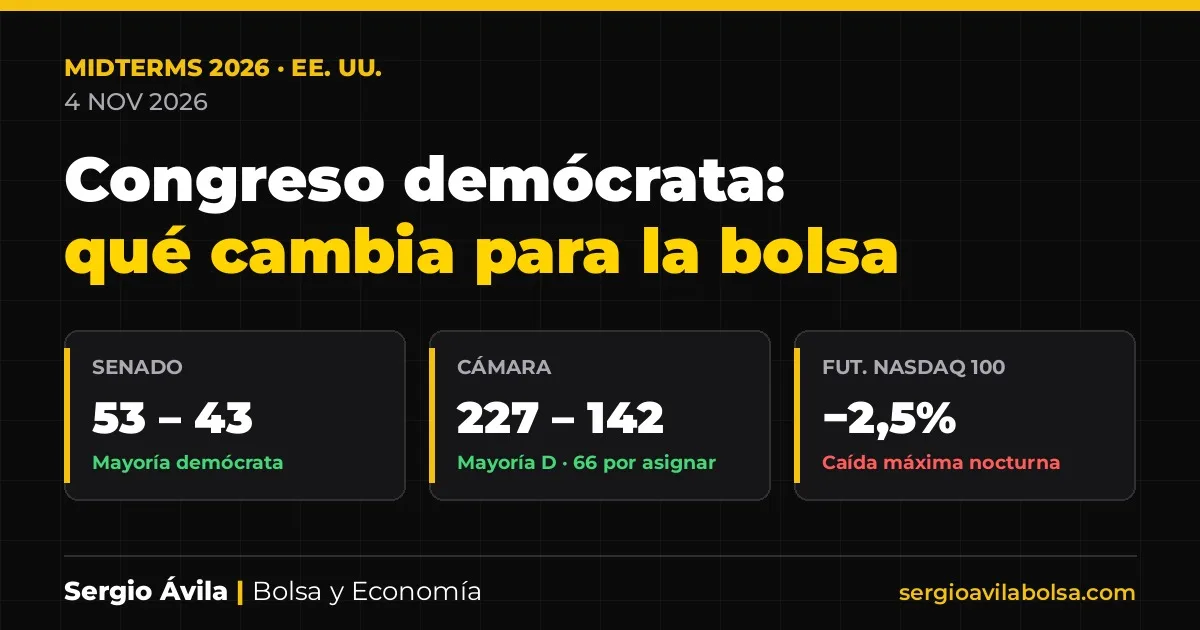
- Los demócratas recuperan las dos cámaras: 53 senadores frente a 43, con cuatro escaños pendientes, y 227 frente a 142 en la Cámara, con 66 por asignar y una estimación de unos 255.
- Con el Gobierno dividido, pocas leyes nuevas: más vetos, más investigaciones y negociaciones presupuestarias al límite, sin que eso corrija el déficit.
- La primera reacción castigó a la inteligencia artificial y los chips, y favoreció a bonos, oro y renovables; el bono a diez años bajó hacia el 4,91% y el dólar cedió un 0,4%.
Macro
Midterms 2026: un Congreso demócrata y lo que cambia para la bolsa
Los votantes estadounidenses han hecho lo que suelen hacer a mitad de mandato, pero con una contundencia poco habitual. Los demócratas han recuperado la Cámara de Representantes y el Senado en las elecciones del 3 de noviembre, y Donald Trump afrontará sus dos últimos años en la Casa Blanca con un Congreso hostil. Para los mercados, la pregunta ya no es quién gana, sino qué deja de ser posible en Washington y qué sectores pagan el cambio.
La primera reacción ha sido reveladora. No ha castigado tanto a la economía estadounidense en su conjunto como a la parte del mercado que más había subido: la inteligencia artificial y la construcción de centros de datos.
Los resultados: un Congreso demócrata en las dos cámaras
En el Senado, NBC News y CBS News proyectan una mayoría demócrata de al menos 53 escaños frente a 43 republicanos, con cuatro asientos todavía sin adjudicar. Los demócratas, que partían con 47 senadores frente a 53, han arrebatado siete escaños a los republicanos: Texas, Kansas, Iowa, Ohio, Carolina del Norte, Carolina del Sur y Maine. Además, han conservado Georgia y New Hampshire. Kansas no elegía a un senador demócrata desde hace casi un siglo.
En la Cámara de Representantes, AP, NBC News y CBS News proyectan también la mayoría demócrata. Con 66 escaños aún por asignar, NBC atribuye ya 227 a los demócratas y 142 a los republicanos, y su modelo estima que los demócratas acabarán con unos 255, muy por encima de los 218 necesarios. Antes de la votación, los republicanos controlaban la cámara por 219 a 214, contando a un independiente que vota con ellos.
El contexto explica la magnitud. Las encuestas a pie de urna de CBS sitúan la aprobación de Trump en el 38%, la más baja para un presidente en unas elecciones de mitad de mandato. Pesaron el coste de la vida, los precios de la gasolina y el gasóleo en plena guerra con Irán y el efecto de los aranceles sobre los precios. Los demócratas ganaron, además, el Gobierno de Texas, y sus candidatos a gobernador en Georgia y Ohio defendieron pausar la construcción de centros de datos. Esto último ha pesado más en la bolsa que cualquier escaño en Washington.
Gobierno dividido: menos leyes, más vetos
Estados Unidos pasa a tener un Gobierno dividido: Casa Blanca republicana y Congreso demócrata. La aritmética es sencilla. Ninguna ley sale adelante sin el Congreso, y ninguna ley del Congreso sobrevive al veto presidencial sin dos tercios de ambas cámaras, una mayoría que los demócratas no tienen ni en el Senado ni, previsiblemente, en la Cámara. El propio Trump lo resumió en una entrevista con CBS: o los demócratas trabajan con él, o lo vetará todo.
Política fiscal y déficit
El bloqueo legislativo tiene una virtud poco valorada: dificulta nuevas rebajas de impuestos sin financiar y también nuevos programas de gasto. Pero no corrige el déficit que ya existe. Los presupuestos anuales seguirán necesitando el acuerdo de ambos partidos, y la legislatura que termina ya estuvo marcada por cierres del Gobierno. Lo previsible son negociaciones al límite, más ruido presupuestario y pocas reformas de fondo. Un Congreso que no puede gastar más tampoco tiene incentivos para gastar menos.
La duda de fondo es el gasto de la guerra con Irán y cómo se financiará. Un Congreso demócrata controlará las partidas y, con ellas, el ritmo de ese gasto. Eso no garantiza disciplina fiscal; solo cambia quién la negocia.
Aranceles
Durante la legislatura saliente, el Congreso cedió buena parte de su autoridad a la Casa Blanca en materia arancelaria, bélica y presupuestaria. La nueva mayoría intentará recuperarla, pero cualquier ley que limite los aranceles chocaría con el veto. A corto plazo, la política comercial seguirá en manos de la Administración. Lo que cambia es el coste político: comisiones de investigación, comparecencias y presión pública sobre unos aranceles que los votantes han asociado a la carestía.
Regulación e investigaciones
El terreno donde el cambio será más tangible es el control parlamentario. Las comisiones del Congreso pasan a manos demócratas, y con ellas la capacidad de citar a testigos, pedir documentos y abrir investigaciones. Los analistas de JPMorgan advierten de un «riesgo de investigación» para los consejeros delegados con vínculos estrechos con la Casa Blanca. El Senado, además, deberá confirmar los nombramientos del presidente, también en los organismos reguladores.
Bonos y dólar
Los bonos han actuado como refugio. El rendimiento del bono del Tesoro a diez años, que cerró el martes en el 4,95%, terminó el miércoles en el 4,89%, unos seis puntos básicos menos. El dólar ha cedido: el índice DXY cerró el miércoles en 101,51, un 0,35% por debajo del martes, y el jueves por la mañana seguía a la baja, en torno a 101,4, con el euro en 1,124 dólares. El oro ha sido el gran beneficiado: el futuro subió un 3,4% el miércoles, hasta 4.073 dólares la onza, y el jueves por la mañana avanzaba otro 1,5%, por encima de los 4.130 dólares.
Conviene no sobrerreaccionar. Un Congreso bloqueado no reduce por sí solo las necesidades de financiación del Tesoro, con un bono a 30 años que sigue en el entorno del 5,3%. La caída de rentabilidades refleja sobre todo la expectativa de menos crecimiento ligado a la inversión en inteligencia artificial y, por tanto, de menos emisiones de deuda corporativa para financiarla. Que el oro suba con más fuerza que los bonos dice algo más incómodo: la desconfianza no es hacia un partido, sino hacia la moneda.
Efectos por sectores
Tecnología, inteligencia artificial y grandes tecnológicas
Es el sector más expuesto, y no por lo que pueda legislar Washington, sino por lo que pueden decidir los estados. Texas, Georgia y Ohio concentran una parte importante de los proyectos de centros de datos del país, y Morgan Stanley estima que en esos tres estados hay 284 centros de datos previstos, con más de 33 gigavatios de capacidad, cuyo desarrollo depende de lo que decidan los nuevos gobernadores. Los permisos, la conexión a la red eléctrica y las tarifas se deciden mayoritariamente en el ámbito estatal y local.
A eso se suman posibles restricciones federales, más escrutinio regulatorio y, a más largo plazo, el riesgo de impuestos más altos sobre empresas y rentas elevadas, todos ellos señalados por JPMorgan como vientos en contra. El momento es delicado: el Nasdaq 100 entró en corrección el lunes, con una caída del 10% desde máximos, y su subida desde las elecciones presidenciales de 2024, de cerca del 40%, descansa en buena medida en el gasto en inteligencia artificial. Las compañías más apalancadas en la construcción de centros de datos, como CoreWeave, y las grandes inversoras en infraestructura, como Oracle, fueron las más castigadas en la negociación nocturna.
Semiconductores
Los fabricantes de chips sufren por la misma vía. En Asia, Samsung, SK Hynix y TSMC cayeron con fuerza, y SoftBank arrastró al Nikkei japonés, que llegó a ceder cerca de un 5% antes de cerrar con un descenso del 1,4%, en 62.188,63 puntos. Cualquier retraso en los centros de datos se traslada directamente a los pedidos de procesadores, memoria y equipos de red.
Salud y farmacéuticas
JPMorgan considera la sanidad una posible beneficiada relativa de un Congreso demócrata. La lógica es defensiva: con el Gobierno dividido, las reformas profundas del sistema sanitario son improbables en ambos sentidos, y el sector ofrece beneficios estables en un momento de dudas sobre el crecimiento. El riesgo está en el precio de los medicamentos, una causa en la que ambos partidos coinciden más de lo que admiten. Las audiencias sobre precios pueden volver a pesar sobre las farmacéuticas, aunque convertirlas en ley seguirá siendo difícil.
Energía
Las petroleras quedan en una posición ambigua. El Brent sigue por encima de los 104 dólares por la guerra con Irán, lo que sostiene sus beneficios, pero los votantes han castigado precisamente el precio de los carburantes. Un Congreso demócrata presionará en favor de medidas para abaratar la energía y será menos receptivo a facilidades para la perforación. La política de permisos federales, sin embargo, depende sobre todo del poder ejecutivo, que no cambia hasta 2029.
Eléctricas y renovables
Las renovables son las beneficiadas más evidentes en el discurso, y el mercado ya lo anticipaba. El martes, antes de conocerse los resultados, el ETF solar TAN subió un 3,0% y el de energía limpia ICLN un 2,4%. En la negociación posterior al cierre, TAN llegó a 44,75 dólares, otro 3,3% más. Con todo, la ventaja es limitada: los incentivos federales se deciden por ley y cualquier ampliación tropezaría con el veto. Las eléctricas tradicionales afrontan un dilema distinto, porque buena parte de su crecimiento previsto descansaba en la demanda de los centros de datos.
Bancos
Para la banca, el cambio supone el fin de la expectativa de una desregulación legislativa adicional. Las comisiones bancarias del Congreso, con mayoría demócrata, endurecerán el control sobre la supervisión, las fusiones y los criptoactivos, un terreno en el que Reuters ya señala presión por la perspectiva de una regulación más estricta. La política de supervisión diaria la marcan, no obstante, los reguladores nombrados por la Administración, y unos tipos largos algo más bajos alivian parte de las pérdidas latentes en las carteras de bonos.
Defensa e industria
La defensa depende del presupuesto, y el presupuesto, del Congreso. Con una guerra en curso, un recorte brusco es improbable, pero sí cabe esperar más escrutinio sobre los costes y sobre los poderes de guerra del presidente. Las industriales sensibles a los aranceles pueden ganar algo de previsibilidad si el Congreso logra frenar nuevas subidas, aunque el veto presidencial limita ese escenario.
Consumo
Las elecciones han sido, ante todo, un plebiscito sobre el coste de la vida. Unos rendimientos más bajos abaratan hipotecas y crédito, lo que favorece al consumo discrecional y al sector inmobiliario. Pero la inflación energética y arancelaria no desaparece por un cambio de mayoría, y el consumidor estadounidense seguirá condicionado por ambas.
Qué dice la historia del S&P 500 tras unas midterms
La estadística es favorable, como ya expliqué en mi análisis previo sobre las midterms 2026 y la bolsa. Según Carson Group, el S&P 500 ha subido en los doce meses posteriores a cada una de las últimas 19 elecciones de mitad de mandato, con una ganancia media cercana al 15%. Con datos desde 1982, CNBC calcula una subida media del 13,7% en el año siguiente a las 11 midterms celebradas hasta 2022.
El corto plazo es menos generoso. Ned Davis Research ha contabilizado ocho ciclos desde 1930 en los que el partido del presidente perdió la Cámara: en cinco de ellos, el S&P 500 subió entre la jornada electoral y el final de año, con una ganancia mediana del 1,4%. Esa historia sirve como referencia, no como garantía. La regularidad del pasado se explica en buena medida por la desaparición de la incertidumbre electoral, y esta vez el resultado ha añadido una incertidumbre nueva, concentrada justo en el sector que más pesa en los índices.
La reacción del mercado
El martes, durante la jornada electoral y antes de conocerse los resultados, el S&P 500 subió un 0,36%, hasta 7.568,92 puntos, el Nasdaq 100 avanzó un 0,68%, hasta 28.180,26, y el Dow Jones cedió un 0,38%, hasta 51.786,72.
Al conocerse los resultados, los futuros del Nasdaq 100 llegaron a caer alrededor de un 2,5% durante la noche, y los futuros europeos cedieron un 1,4% en la sesión asiática. La venta no se sostuvo. El miércoles 4, ya con el nuevo mapa político sobre la mesa, Wall Street cerró con subidas generalizadas: el S&P 500 ganó un 1,58%, hasta 7.688,62 puntos; el Nasdaq 100, un 0,91%, hasta 28.437,17, y el Dow Jones, un 3,03%, hasta 53.356,12. El rendimiento del bono a diez años terminó en el 4,89%, unos seis puntos básicos por debajo del cierre del martes.
El reparto de las ganancias es elocuente. El índice industrial, con más peso de bancos, sanidad e industria, triplicó la subida del tecnológico: el dinero no huyó de la bolsa, sino que rotó hacia los sectores menos dependientes de la inversión en inteligencia artificial. En la madrugada del jueves 5, los futuros del Nasdaq 100 cedían cerca de un 0,9% y los del S&P 500 apenas un 0,1%, señal de que el mercado sigue revisando, sin pánico, el precio del sector que más había subido.
Mi lectura
Un Gobierno dividido no es una mala noticia para la bolsa. A menudo, la parálisis legislativa protege a los inversores de las peores ocurrencias de ambos partidos. Pero el mercado estadounidense de 2026 no cotiza la política fiscal, sino la inversión en inteligencia artificial, y el voto ha llegado en el momento en que esa inversión ya mostraba fatiga. El riesgo real no está en Washington, sino en los permisos, la red eléctrica y la factura de la luz de cada estado.
Mi lectura es que el resultado premia la prudencia: valoraciones exigentes, déficit sin corregir y un bono a diez años cerca del 5% dejan poco margen de error. La historia de las midterms invita al optimismo a doce meses, pero esa estadística no paga las valoraciones de hoy. En los próximos meses importarán más los beneficios y el ritmo de inversión de las grandes tecnológicas que cualquier discurso del Capitolio.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis