- Chubb enregistre au T3 2026 un BPA core record de 7,66 dollars (+0,8 %), avec des revenus de placements également à un niveau record.
- Evan Greenberg met en garde contre le capital «naïf» dans l’assurance commerciale : en Amérique du Nord, les biens commerciaux baissent de 4,2 %.
- Il cote à environ 12,1 fois son BPA core sur 12 mois (calcul propre) et à 1,86 fois sa valeur comptable ; Berkshire détenait ≈9 % au 30 juin.
Actions
Actions Chubb : bénéfice record et un avertissement sur le cycle
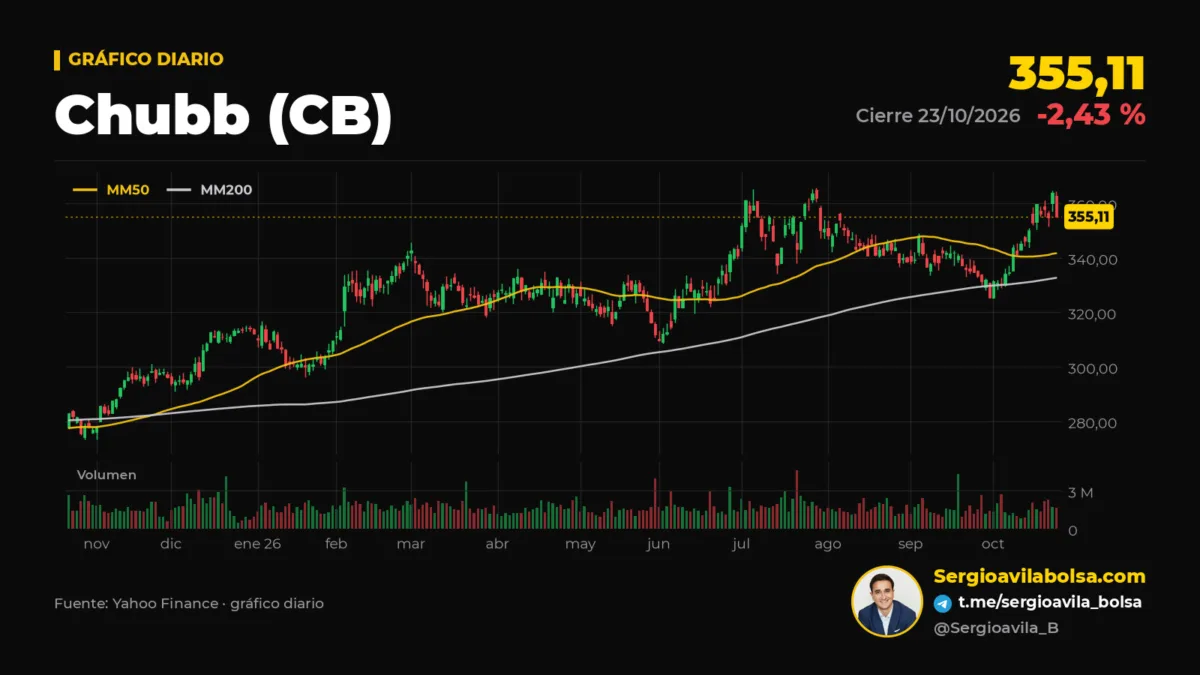
Chubb a présenté le 20 octobre le plus important bénéfice opérationnel core par action de son histoire : 7,66 dollars au troisième trimestre 2026, soit 0,8 % de plus qu’un an plus tôt. Cependant, ce qui m’intéresse le plus dans ces résultats n’est pas le record, mais ce qu’Evan Greenberg a dit le lendemain lors de la conférence avec les analystes. Le directeur général a décrit la capacité qui arrive dans l’assurance commerciale comme « hungry and extremely naive », affamée et extrêmement naïve, et a ajouté que dans de nombreux domaines le prix « is failing to keep pace with loss costs ». Il n’est pas fréquent qu’un dirigeant accompagne un record d’un avertissement aussi explicite.
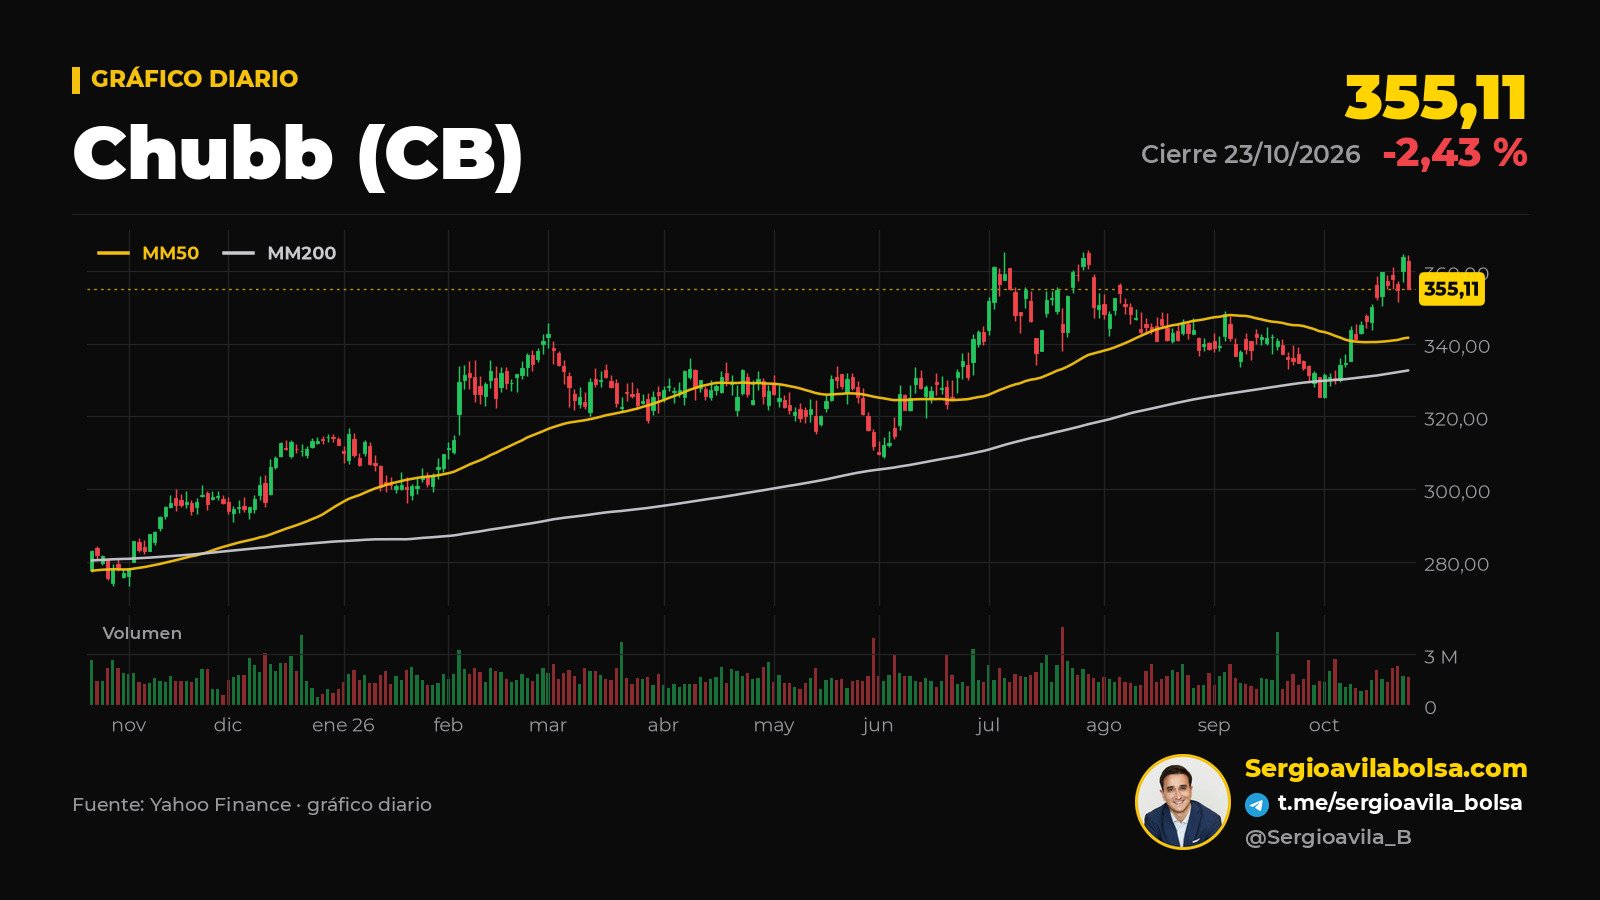
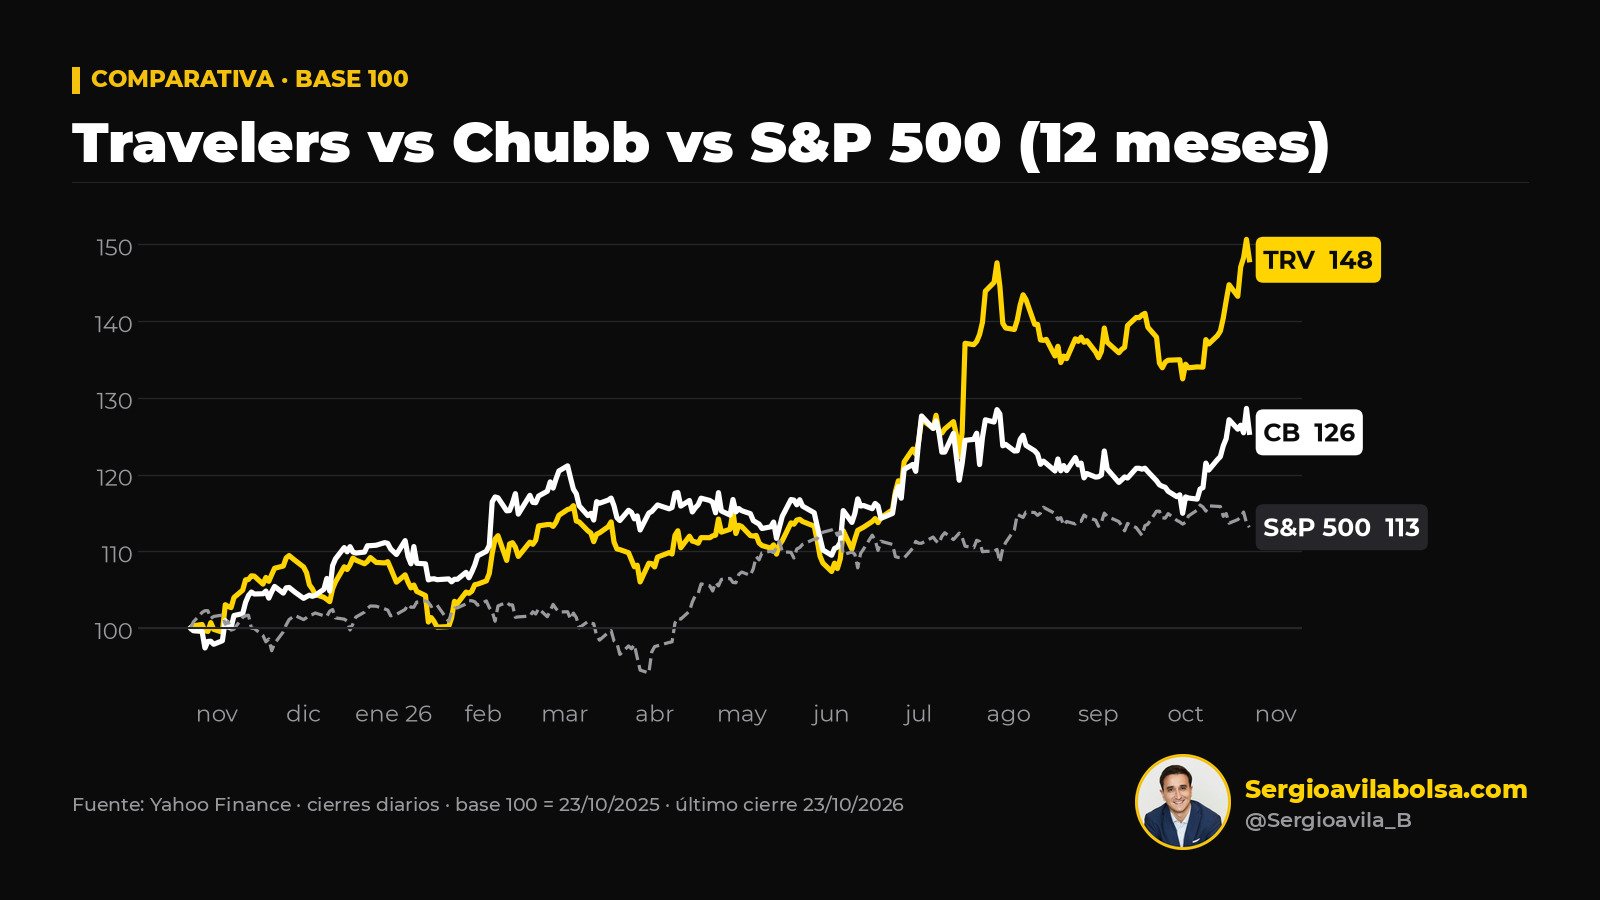
La Bourse a traité les actions Chubb avec plus de tiédeur que celles de son grand rival. Vendredi 23 octobre, elles ont clôturé à 355,11 dollars, en baisse de 2,43 % dans une séance de ventes généralisées sur fond de pétrole. Depuis le début de 2026, le titre progresse de 13,8 %, un peu plus que le S&P 500 (+11,4 %) et très loin des 37,3 % de Travelers. Sur douze mois, la revalorisation est de 25,5 %, et la clôture de vendredi reste 2,4 % en dessous de son plus haut de clôture sur 52 semaines (363,95 dollars, le 22 octobre).
Les chiffres clés de Chubb au troisième trimestre : actions Chubb
actions Chubb : analyse actualisée avec contexte pour les investisseurs.
| Indicateur | Donnée | Période |
|---|---|---|
| Clôture | 355,11 $ (−2,43%) | Vendredi 23/10/2026 |
| Variation boursière | +13,8% (S&P 500 : +11,4%) | 2026 jusqu’au 23/10 |
| BPA opérationnel core | 7,66 $ (+0,8%), record | T3 2026 |
| Primes nettes émises | 15.143 M$ (+1,9%) | T3 2026 |
| Ratio combiné P&C | 84,1% (81,8% un an plus tôt) | T3 2026 |
| Catastrophes | 705 M$ (285 M$) | T3 2026 |
| Revenu net des placements | 1.791 M$ (+8,6%), record | T3 2026 |
| ROE opérationnel core | 14,9% (ROTE core : 21,6%) | T3 2026, annualisé |
| PER sur BPA core | ≈12,1x* | 12 mois jusqu’au T3 2026 |
| Prix / valeur comptable | 1,86x (tangible : 2,80x) | Valeur comptable à la clôture du T3 2026 |
Un trimestre solide, avec davantage de catastrophes
Les primes nettes émises ont progressé de 1,9 % au troisième trimestre, à 15.143 millions de dollars, et celles de dommages (P&C) de 1,9 % également, à 13.183 millions. Le ratio combiné P&C s’est détérioré à 84,1 %, contre 81,8 % un an plus tôt, mais la raison est claire : les catastrophes ont coûté 705 millions, contre 285 millions. Hors catastrophes et hors effet des exercices antérieurs, le ratio de l’année en cours s’est établi à 82,6 %, pratiquement identique aux 82,5 % d’un an plus tôt. La souscription sous-jacente a donc à peine bougé. À cela s’est ajoutée une évolution favorable des réserves de 511 millions (361 millions au même trimestre de 2025).
Le revenu net des placements a atteint un record : 1.791 millions, soit 8,6 % de plus (1.890 millions dans sa version ajustée, +6,3 %). Le bénéfice net s’est établi à 2.844 millions (+1,5 %), soit 7,30 dollars par action (+4,4 %). Il convient de relever un détail : le bénéfice opérationnel core total a reculé de 2,2 %, à 2.980 millions, tandis que le BPA core augmentait de 0,8 %. La différence s’explique par les rachats d’actions. Sur les neuf premiers mois, le BPA core cumulé atteint 21,94 dollars, en hausse de 24,5 %.
La géographie comme amortisseur
Là où Chubb se distingue, c’est hors des États-Unis. Overseas General a progressé de 6,7 %, avec l’Amérique latine à +11,7 %, l’Asie à +7,5 % et l’Europe à +6,8 %. Aux États-Unis, NA Commercial a reculé de 2,7 % (+1,7 % en termes ajustés), tandis que NA Personal a avancé de 5,3 % et Agriculture de 5,1 %. Ce que le cycle enlève à l’assurance commerciale américaine, le reste du monde le compense, du moins pour le moment.
L’avertissement de Greenberg
Les prix en Amérique du Nord mettent en évidence le problème : au troisième trimestre, l’assurance des biens commerciaux a baissé de 4,2 %, tandis que casualty progressait de 5,7 % et les lignes financières de 2,1 %. Greenberg l’a expliqué ainsi : « We have been living in a world where the cost of money is cheap, and there is a lot of money looking for absolute return, not risk-adjusted ». Et il a ajouté : « You’re not cash flow underwriting at a 10% or 12% interest rate ».
Je partage ce diagnostic. Le prix d’une assurance est un signal : il devrait refléter le risque assumé. Lorsque des années d’argent bon marché poussent des capitaux vers le secteur à la recherche de rendement pur, ce signal se déforme et le coût apparaît ensuite sous forme de sinistres mal tarifés. L’obligation américaine à 10 ans est passée de 3,99 % (23/10/2025) à 4,988 % (23/10/2026), après avoir touché 5,293 % le 30 septembre. Des taux plus élevés alimentent le rendement du portefeuille, et cela se voit dans le record des placements. Mais Greenberg rappelle l’essentiel : même avec ces taux, il ne vaut pas la peine de souscrire à perte et de compter sur le revenu financier pour compenser. Un coût de l’argent plus élevé récompense la discipline ; il ne la remplace pas.
Valorisation : ce que je paie pour Chubb
Avec mon calcul, le BPA core des douze derniers mois ressort à 29,46 dollars (21,94 sur les neuf mois de 2026 plus 7,52 du quatrième trimestre 2025), ce qui place le PER autour de 12,1 fois. Il existe une mise en garde importante : depuis le troisième trimestre 2026, Chubb exclut du BPA core une partie de l’amortissement des incorporels, et la donnée du quatrième trimestre 2025 n’est pas retraitée selon cette définition. Le PER réel avec la nouvelle définition serait donc légèrement inférieur.
Sur la valeur comptable par action de 191,43 dollars (+5,1 % sur un an), l’action cote 1,86 fois ; sur la valeur tangible, de 126,96 dollars (+5,7 %), elle cote 2,80 fois. Travelers, à titre de comparaison, cote environ 10,5 fois son BPA core sur douze mois et 2,8 fois sa valeur comptable. La hausse des taux laisse aussi son empreinte sur le bilan de Chubb : le résultat global accumulé (AOCI) ressort à −9.483 millions, contre −4.975 millions à la clôture de 2025.
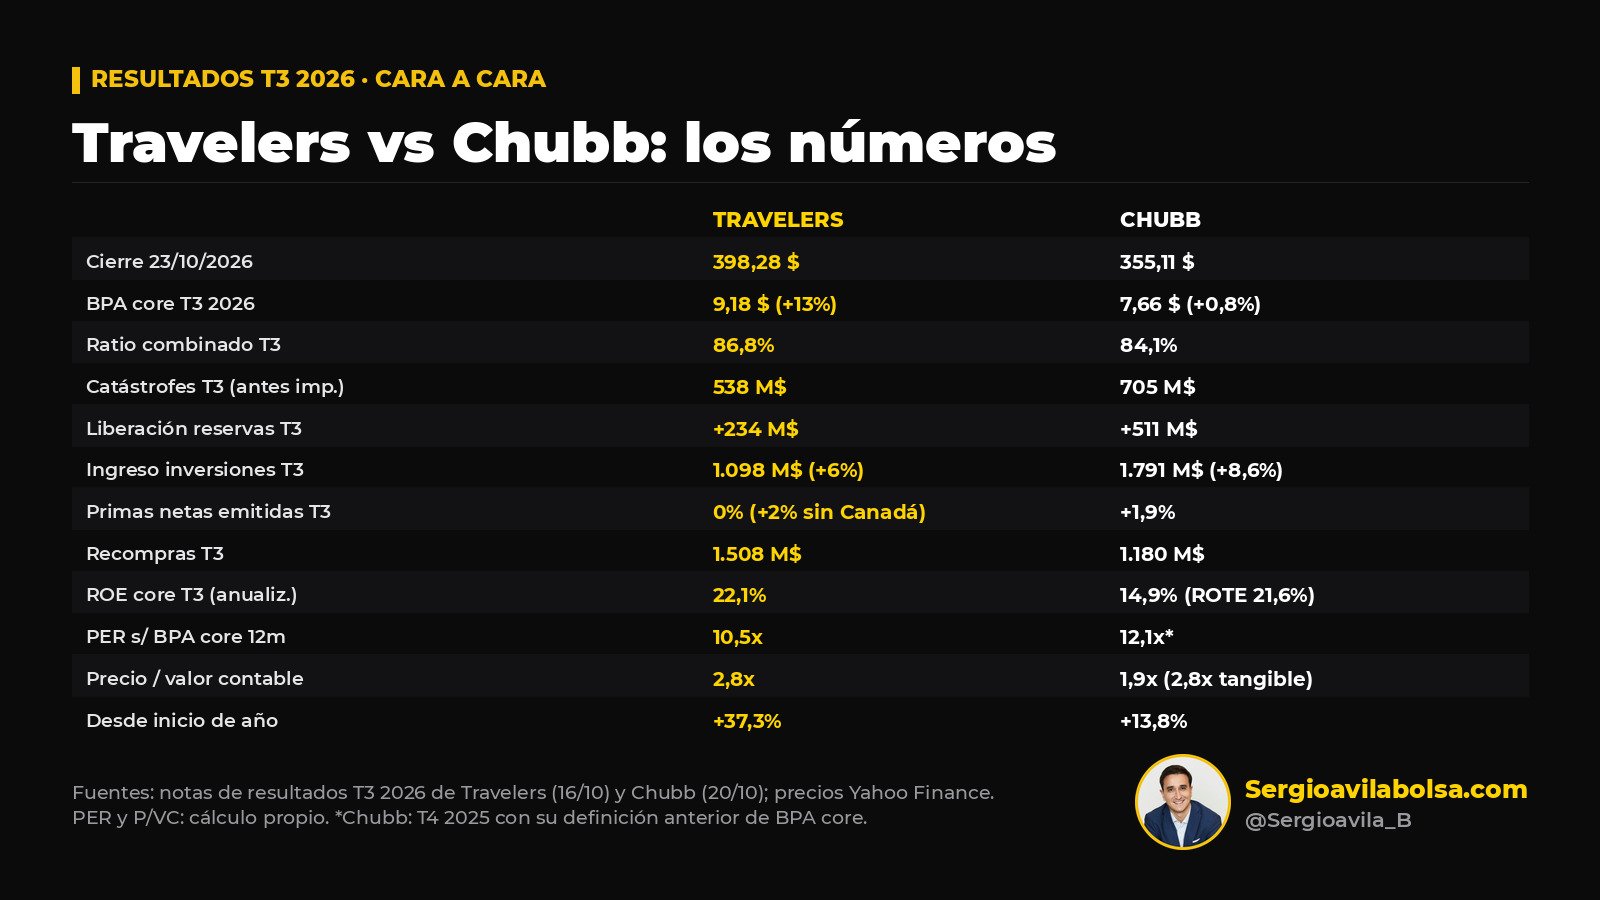
Au troisième trimestre, Chubb a reversé 1.570 millions à l’actionnaire : 1.180 millions en rachats, à un prix moyen de 344,32 dollars, et 393 millions en dividendes. Sur neuf mois, le total atteint 4.470 millions, dont 3.300 millions de rachats. Le dividende annuel est de 4,08 dollars (1,02 par trimestre), après la 33e hausse annuelle consécutive, avec un rendement proche de 1,15 %. En outre, la société attend une plus-value de 460 millions liée à la vente de USI à Aon.
Berkshire est toujours là, au moins jusqu’en juin
Selon son 13F du deuxième trimestre (positions au 30 juin 2026), Berkshire Hathaway détenait 34.249.183 actions Chubb, sans changement depuis le quatrième trimestre 2025. À la clôture de vendredi, elles valent environ 12.160 millions de dollars, soit près de 9 % du capital. Ce qui a été fait après le 30 juin ne sera connu qu’au moment du 13F du troisième trimestre, à la mi-novembre.
Mon analyse
Chubb aborde la phase molle du cycle en bonne forme : une souscription sous-jacente stable, un portefeuille qui rapporte plus que jamais et une croissance internationale qui compense l’Amérique du Nord. Mais le record de BPA s’appuie de plus en plus sur les rachats et sur le revenu financier, et de moins en moins sur la croissance du bénéfice, qui, en valeur absolue, recule déjà. C’est pourquoi l’avertissement de Greenberg me paraît plus pertinent que le titre.
Ce que je surveillerai au cours des prochains trimestres est simple : le ratio de l’année en cours hors catastrophes, le prix de l’assurance des biens commerciaux en Amérique du Nord et le maintien du rythme de croissance hors des États-Unis. Si le premier commence à monter tandis que les prix continuent de baisser, la valorisation actuelle cessera de paraître exigeante pour commencer à sembler chère. Si Chubb maintient sa discipline pendant que d’autres la perdent, le cycle jouera en sa faveur lorsque la capacité « naïve » se retirera. Ceci est une analyse, pas une recommandation d’investissement.
Pour aller plus loin
- Le contexte de la séance : Wall Street clôture en baisse : le S&P 500 recule de 0,52 %
- Guide d’investissement en Bourse — les bases pour prendre de meilleures décisions
Radar Institucional. Dans Radar Institucional, je suis chaque semaine les résultats, les valorisations et les mouvements des grands investisseurs, comme dans cette analyse, avec les chiffres et leurs sources. Vous pouvez obtenir ce type d’analyse via l’abonnement à Radar Institucional : abonnez-vous ici.
Cet article est une information financière générale et ne constitue pas une recommandation d’investissement. Investir comporte un risque de perte du capital investi.
Communauté gratuite
Inscrivez-vous pour accéder gratuitement au forum de la communauté
Partagez des analyses, posez vos questions et échangez avec d'autres investisseurs — sans frais, en moins de deux minutes.
Créer un compte gratuit