- A Chubb regista no 3.º trimestre de 2026 um BPA core recorde de 7,66 dólares (+0,8%), com receitas de investimentos também em recorde.
- Evan Greenberg alerta para capital «ingénuo» no seguro comercial: na América do Norte, o património comercial desvaloriza-se 4,2%.
- Negocia a cerca de 12,1 vezes o seu BPA core de 12 meses (cálculo próprio) e 1,86 vezes o seu valor contabilístico; a Berkshire tinha ≈9% a 30 de junho.
Ações
Ações da Chubb: lucro recorde e um aviso sobre o ciclo
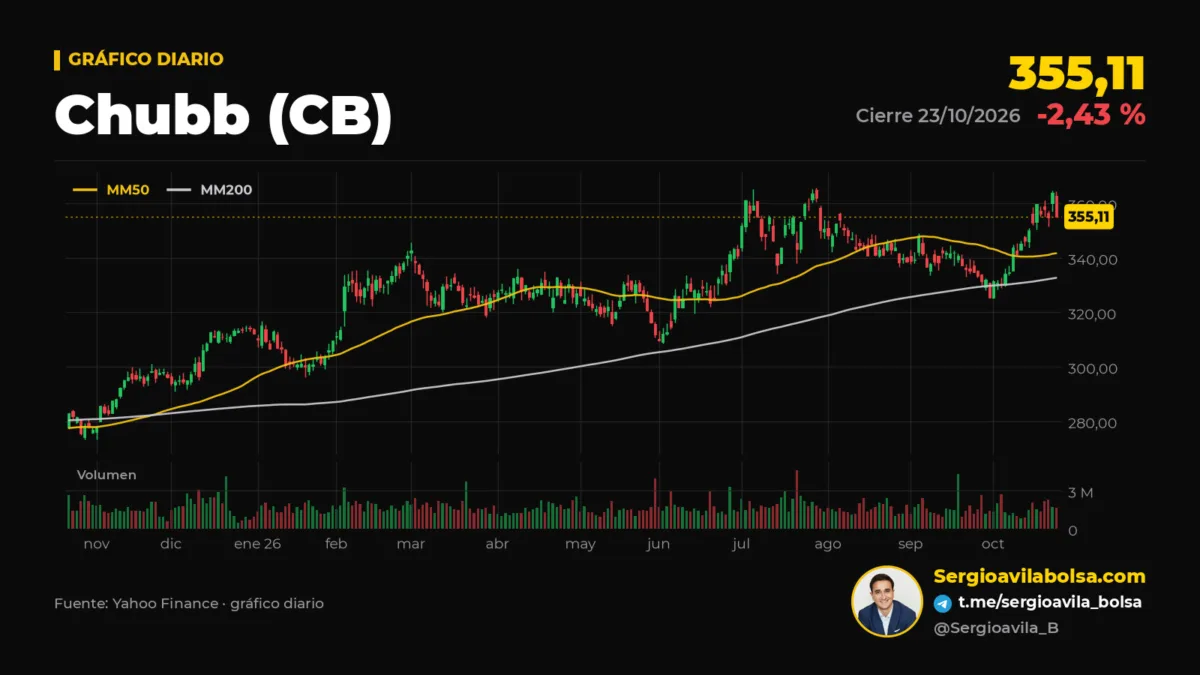
A Chubb apresentou a 20 de outubro o maior lucro operativo core por ação da sua história: 7,66 dólares no terceiro trimestre de 2026, mais 0,8% do que há um ano. No entanto, o que mais me interessa nestes resultados não é o recorde, mas sim o que Evan Greenberg disse no dia seguinte na conferência com analistas. O CEO descreveu a capacidade que está a entrar no seguro comercial como «hungry and extremely naive», faminta e extremamente ingénua, e acrescentou que em numerosas áreas o preço «is failing to keep pace with loss costs». Não é frequente um dirigente acompanhar um recorde com um aviso tão explícito.
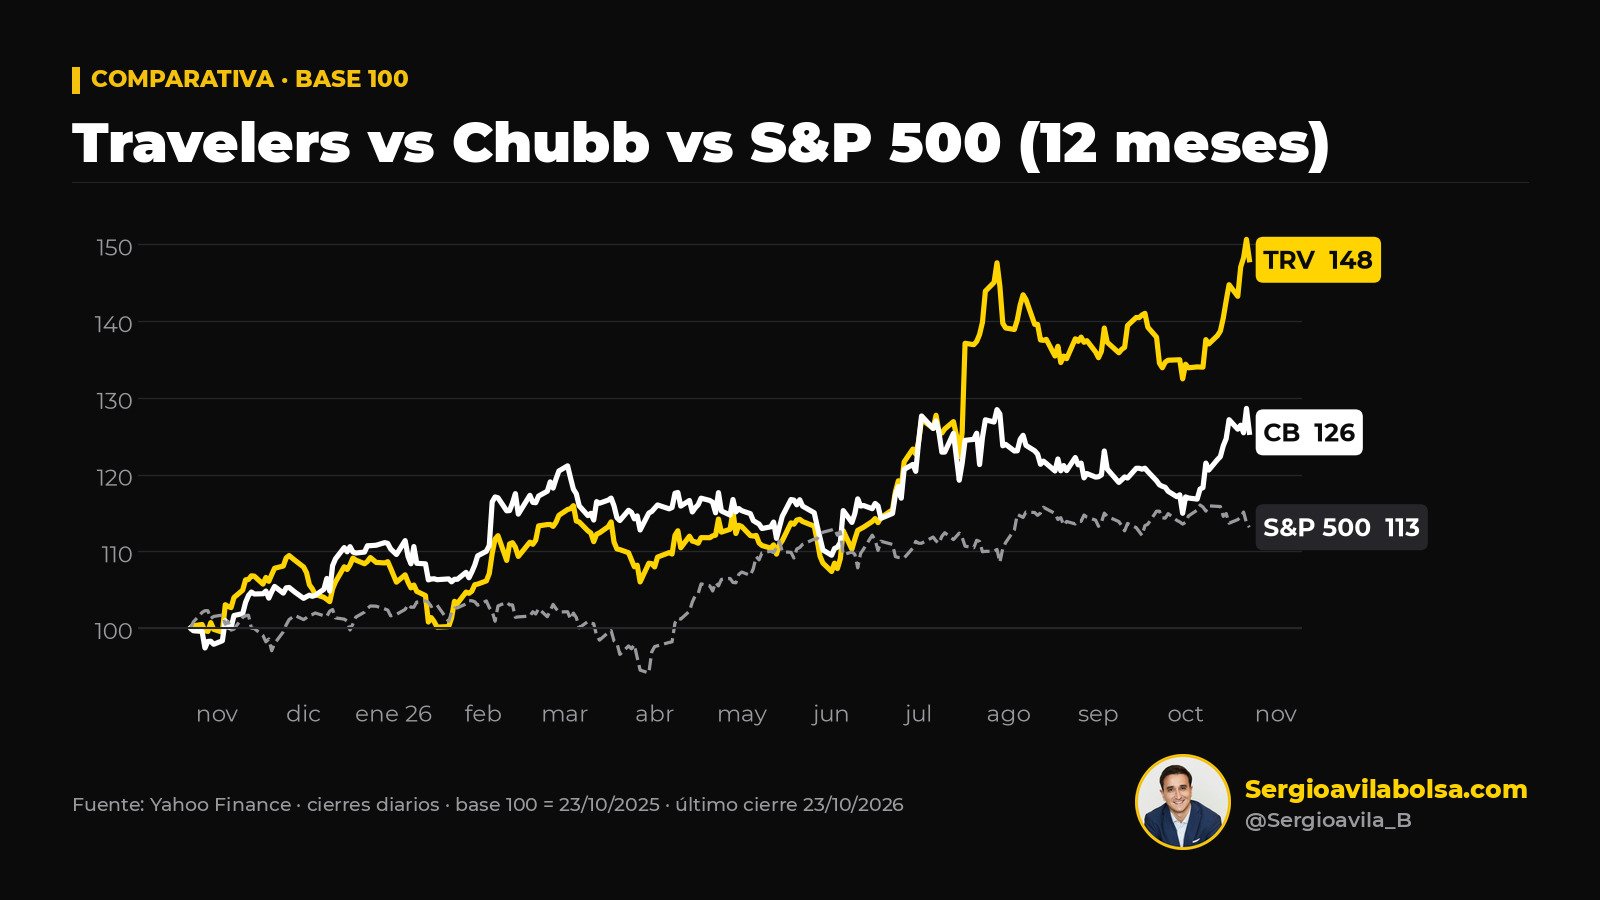
A bolsa tratou as ações da Chubb com mais tibieza do que as da sua grande rival. Na sexta-feira, 23 de outubro, fecharam a 355,11 dólares, com uma queda de 2,43% numa sessão de vendas generalizadas por causa do petróleo. No acumulado de 2026, sobem 13,8%, um pouco mais do que o S&P 500 (+11,4%) e muito longe dos 37,3% da Travelers. Em doze meses, a valorização é de 25,5%, e o fecho de sexta-feira fica 2,4% abaixo do máximo de fecho das 52 semanas (363,95 dólares, em 22 de outubro).
Os números-chave da Chubb no terceiro trimestre: ações da Chubb
ações da Chubb: análise atualizada com contexto para investidores.
| Indicador | Dado | Período |
|---|---|---|
| Fecho | 355,11 $ (−2,43%) | Sexta-feira 23/10/2026 |
| Variação em bolsa | +13,8% (S&P 500: +11,4%) | 2026 até 23/10 |
| BPA operativo core | 7,66 $ (+0,8%), recorde | T3 2026 |
| Prémios líquidos emitidos | 15.143 M$ (+1,9%) | T3 2026 |
| Rácio combinado P&C | 84,1% (81,8% há um ano) | T3 2026 |
| Catástrofes | 705 M$ (285 M$) | T3 2026 |
| Rendimento líquido de investimentos | 1.791 M$ (+8,6%), recorde | T3 2026 |
| ROE operativo core | 14,9% (ROTE core: 21,6%) | T3 2026, anualizado |
| PER sobre BPA core | ≈12,1x* | 12 meses até ao T3 2026 |
| Preço / valor contabilístico | 1,86x (tangível: 2,80x) | Valor contabilístico no fecho do T3 2026 |
Um trimestre sólido, com mais catástrofes
Os prémios líquidos emitidos cresceram 1,9% no terceiro trimestre, para 15.143 milhões de dólares, e os de danos (P&C), outros 1,9%, para 13.183 milhões. O rácio combinado de P&C piorou para 84,1%, face aos 81,8% de há um ano, mas a razão é clara: as catástrofes custaram 705 milhões, contra 285 milhões. Sem catástrofes e sem o efeito de exercícios anteriores, o rácio do ano em curso foi de 82,6%, praticamente igual aos 82,5% de um ano antes. A subscrição de base, por conseguinte, quase não se mexeu. A isto juntou-se um desenvolvimento favorável de reservas de 511 milhões (361 milhões no mesmo trimestre de 2025).
O rendimento líquido de investimentos marcou recorde: 1.791 milhões, mais 8,6% (1.890 milhões na sua versão ajustada, +6,3%). O lucro líquido foi de 2.844 milhões (+1,5%), ou 7,30 dólares por ação (+4,4%). Convém reparar num detalhe: o lucro operativo core total caiu 2,2%, para 2.980 milhões, enquanto o BPA core subia 0,8%. A diferença explica-se pelas recompras. Nos primeiros nove meses, o BPA core acumula 21,94 dólares, mais 24,5%.
A geografia como almofada
Onde a Chubb se diferencia é fora dos Estados Unidos. A Overseas General cresceu 6,7%, com a América Latina a +11,7%, a Ásia a +7,5% e a Europa a +6,8%. No mercado doméstico, a NA Commercial recuou 2,7% (+1,7% em termos ajustados), enquanto a NA Personal avançou 5,3% e a Agricultura, 5,1%. O que o ciclo tira no seguro comercial norte-americano, o resto do mundo compensa, pelo menos por agora.
O aviso de Greenberg
Os preços da América do Norte mostram o problema: no terceiro trimestre, a propriedade comercial ficou 4,2% mais barata, enquanto o casualty subia 5,7% e as linhas financeiras, 2,1%. Greenberg explicou-o assim: «We have been living in a world where the cost of money is cheap, and there is a lot of money looking for absolute return, not risk-adjusted». E rematou: «You’re not cash flow underwriting at a 10% or 12% interest rate».
Partilho o diagnóstico. O preço de um seguro é um sinal: deve refletir o risco que se assume. Quando anos de dinheiro barato empurram capital para o negócio em busca de rentabilidade sem mais, esse sinal fica distorcido e o custo aparece depois, sob a forma de sinistros mal tarifados. A obrigação do Tesouro dos EUA a 10 anos passou de 3,99% (23/10/2025) para 4,988% (23/10/2026), depois de tocar nos 5,293% em 30 de setembro. Taxas mais altas alimentam o rendimento da carteira, e isso vê-se no recorde dos investimentos. Mas Greenberg recorda o essencial: nem sequer com estas taxas compensa subscrever com prejuízo e confiar no rendimento financeiro para compensar. Um custo do dinheiro mais elevado recompensa a disciplina; não a substitui.
Valorização: o que pago pela Chubb
Com o meu cálculo, o BPA core dos últimos doze meses é de 29,46 dólares (21,94 dos nove meses de 2026 mais 7,52 do quarto trimestre de 2025), o que coloca o PER em torno de 12,1 vezes. Há uma advertência importante: desde o terceiro trimestre de 2026, a Chubb exclui do BPA core parte da amortização de intangíveis, e o dado do quarto trimestre de 2025 não está reexpresso com essa definição. O PER real com a nova definição seria, portanto, algo menor.
Sobre o valor contabilístico por ação de 191,43 dólares (+5,1% em termos homólogos), a ação negoceia a 1,86 vezes; sobre o tangível, de 126,96 dólares (+5,7%), a 2,80 vezes. A Travelers, como referência, negoceia a cerca de 10,5 vezes o seu BPA core de doze meses e a 2,8 vezes o seu valor contabilístico. A subida das taxas também deixa marca no balanço da Chubb: o outro rendimento global acumulado (AOCI) é de −9.483 milhões, face a −4.975 milhões no fecho de 2025.
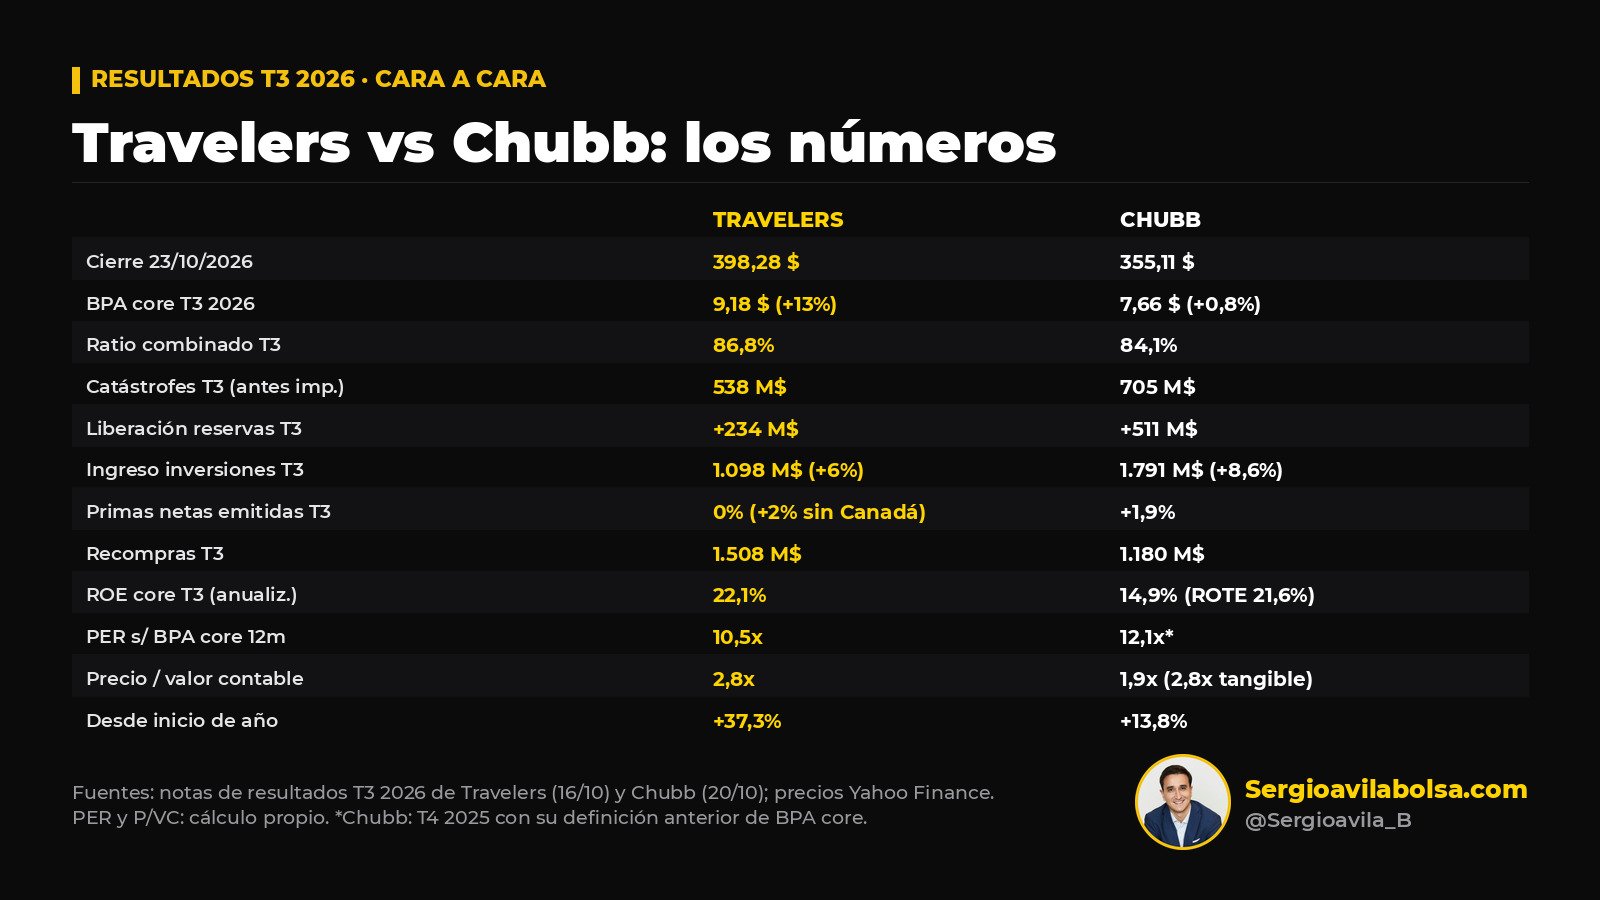
No terceiro trimestre, a Chubb devolveu 1.570 milhões ao acionista: 1.180 milhões em recompras, a um preço médio de 344,32 dólares, e 393 milhões em dividendos. Em nove meses soma 4.470 milhões, dos quais 3.300 milhões são recompras. O dividendo anual é de 4,08 dólares (1,02 por trimestre), após o 33.º aumento anual consecutivo, com uma rentabilidade próxima de 1,15%. Além disso, a empresa espera uma mais-valia de 460 milhões com a venda da USI à Aon.
A Berkshire continua dentro, pelo menos até junho
Segundo o seu 13F do segundo trimestre (posições a 30 de junho de 2026), a Berkshire Hathaway tinha 34.249.183 ações da Chubb, sem alterações desde o quarto trimestre de 2025. No fecho de sexta-feira, valem cerca de 12.160 milhões de dólares, perto de 9% do capital. O que tenha feito depois de 30 de junho só se saberá no 13F do terceiro trimestre, a meados de novembro.
A minha leitura
A Chubb chega à fase mais branda do ciclo em boa forma: uma subscrição de base estável, uma carteira que rende mais do que nunca e um crescimento internacional que compensa a América do Norte. Mas o recorde do BPA apoia-se cada vez mais nas recompras e no rendimento financeiro, e menos no crescimento do lucro, que em termos absolutos já cai. Por isso, o aviso de Greenberg parece-me mais relevante do que a manchete.
O que vou acompanhar nos próximos trimestres é simples: o rácio do ano em curso sem catástrofes, o preço da propriedade comercial na América do Norte e se o crescimento fora dos Estados Unidos mantém o ritmo. Se o primeiro começar a subir enquanto os preços continuam a descer, a valorização atual deixará de parecer exigente para começar a parecer cara. Se a Chubb mantiver a disciplina enquanto outros a perdem, o ciclo jogará a seu favor quando a capacidade «ingénua» se retirar. Isto é análise, não uma recomendação de investimento.
Para aprofundar
- O contexto da sessão: Wall Street fecha em queda: o S&P 500 cai 0,52%
- Guia de investimento em bolsa — conceitos básicos para tomar melhores decisões
Radar Institucional. No Radar Institucional acompanho todas as semanas os resultados, valorizações e movimentos dos grandes investidores como os deste análise, com os números e as respetivas fontes. Este tipo de análise podes obtê-lo tu próprio na subscrição do Radar Institucional: subscreve aqui.
Este artigo é informação financeira geral e não constitui recomendação de investimento. Investir envolve risco de perda do capital investido.
Comunidade gratuita
Registe-se para aceder gratuitamente ao fórum da comunidade
Partilhe análises, esclareça dúvidas e ligue-se a outros investidores — sem custo, em menos de dois minutos.
Criar conta gratuita