- Chubb når under tredje kvartalet 2026 ett rekordhögt kärn-EPS på 7,66 dollar (+0,8 %), med även investeringsintäkterna på rekordnivå.
- Evan Greenberg varnar för «naivt» kapital inom kommersiell försäkring: i Nordamerika sjunker kommersiell egendom med 4,2 %.
- Den handlas till omkring 12,1 gånger sitt 12-månaders kärn-EPS (egen beräkning) och 1,86 gånger sitt bokförda värde; Berkshire hade cirka 9 % per den 30 juni.
Aktier
Chubbs aktier: rekordvinst och en varning om cykeln
Chubb presenterade den 20 oktober det största operativa core-vinsten per aktie i bolagets historia: 7,66 dollar under tredje kvartalet 2026, en ökning med 0,8 % jämfört med ett år tidigare. Det som intresserar mig mest med dessa siffror är dock inte rekordet, utan det Evan Greenberg sa dagen därpå i konferensen med analytiker. Vd:n beskrev den kapacitet som nu kommer in i kommersiell försäkring som «hungry and extremely naive», hungrig och extremt naiv, och tillade att priset i många områden «is failing to keep pace with loss costs». Det är inte ofta som en ledare kombinerar ett rekord med en så tydlig varning.
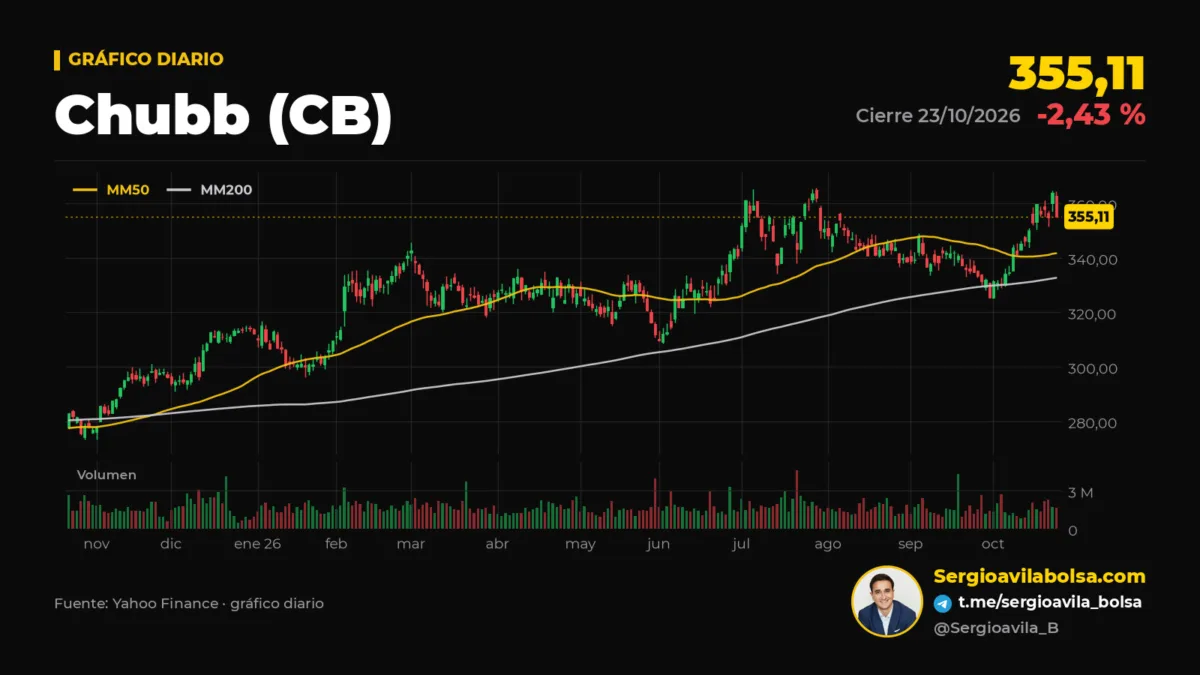
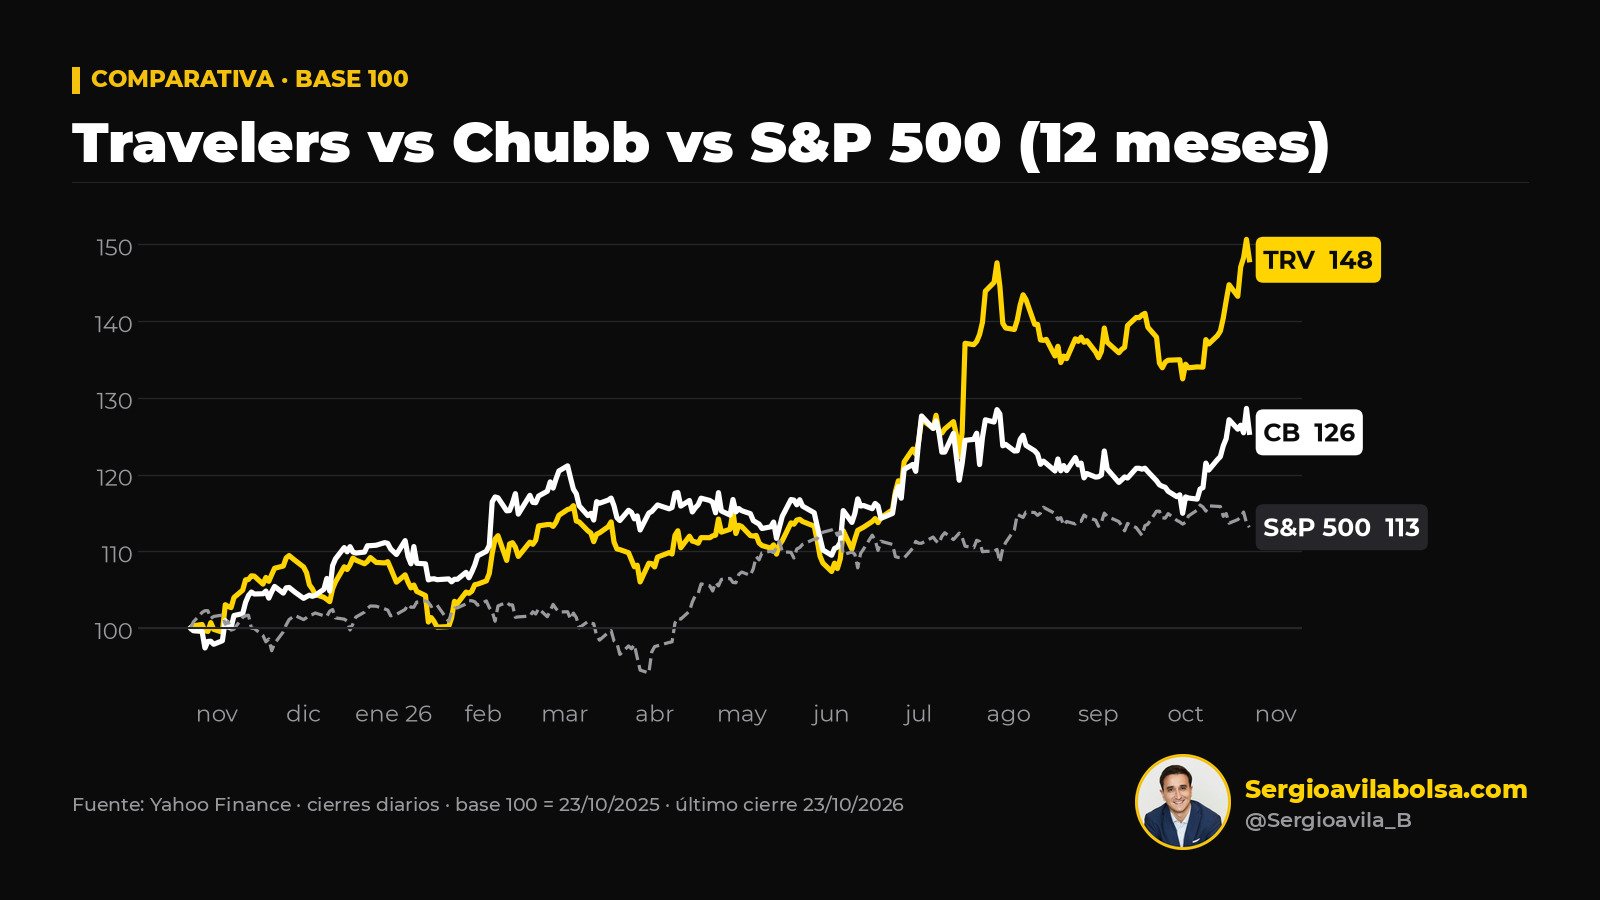
Börsen har behandlat Chubbs aktie med större försiktighet än sin stora rival. På fredagen den 23 oktober stängde den på 355,11 dollar, ned 2,43 % under en dag med bred försäljning kopplad till oljan. Hittills under 2026 stiger aktien med 13,8 %, något mer än S&P 500 (+11,4 %) och långt ifrån Travelers 37,3 %. Sett över tolv månader är uppgången 25,5 %, och fredagens stängningskurs ligger 2,4 % under sitt 52-veckors högsta stängningspris (363,95 dollar, den 22 oktober).
Nyckeltalen för Chubb under tredje kvartalet: Chubb-aktier
Chubb-aktier: uppdaterad analys med sammanhang för investerare.
| Indikator | Uppgift | Period |
|---|---|---|
| Stängning | 355,11 $ (−2,43 %) | Fredag 23/10/2026 |
| Börsutveckling | +13,8 % (S&P 500: +11,4 %) | 2026 fram till 23/10 |
| Core-operativt EPS | 7,66 $ (+0,8 %), rekord | Q3 2026 |
| Nettoemitterade premier | 15.143 M$ (+1,9 %) | Q3 2026 |
| Kombinerad ratio P&C | 84,1 % (81,8 % ett år tidigare) | Q3 2026 |
| Katastrofer | 705 M$ (285 M$) | Q3 2026 |
| Nettoinvesteringsintäkter | 1.791 M$ (+8,6 %), rekord | Q3 2026 |
| Core operativ ROE | 14,9 % (core ROTE: 21,6 %) | Q3 2026, annualiserat |
| P/E på core-EPS | ≈12,1x* | 12 månader t.o.m. Q3 2026 |
| Pris / bokfört värde | 1,86x (tangibelt: 2,80x) | Bokfört värde vid stängningen av Q3 2026 |
Ett starkt kvartal, med fler katastrofer
De nettoemitterade premierna växte med 1,9 % under tredje kvartalet, till 15.143 miljoner dollar, och för skadeförsäkring (P&C) med ytterligare 1,9 %, till 13.183 miljoner. Den kombinerade P&C-ration försämrades till 84,1 %, från 81,8 % för ett år sedan, men orsaken är tydlig: katastrofer kostade 705 miljoner, jämfört med 285 miljoner. Utan katastrofer och utan effekten av tidigare år blev årets ratio 82,6 %, i princip identisk med 82,5 % året före. Den underliggande underwriting-verksamheten rörde sig alltså knappt alls. Därtill kom en gynnsam reservutveckling på 511 miljoner (361 miljoner samma kvartal 2025).
Nettoinvesteringsintäkterna satte rekord: 1.791 miljoner, upp 8,6 % (1.890 miljoner i justerad version, +6,3 %). Nettoresultatet var 2.844 miljoner (+1,5 %), eller 7,30 dollar per aktie (+4,4 %). Det är värt att notera en detalj: det totala core-operativa resultatet sjönk med 2,2 %, till 2.980 miljoner, medan core-EPS steg 0,8 %. Skillnaden förklaras av återköpen. Under årets nio första månader uppgår core-EPS till 21,94 dollar, en ökning med 24,5 %.
Geografin som stötdämpare
Det som skiljer Chubb åt är verksamheten utanför USA. Overseas General växte med 6,7 %, med Latinamerika på +11,7 %, Asien på +7,5 % och Europa på +6,8 %. På hemmaplan sjönk NA Commercial med 2,7 % (+1,7 % i justerade termer), medan NA Personal steg med 5,3 % och Agriculture med 5,1 %. Det som cykeln tar bort i amerikansk kommersiell försäkring kompenseras av resten av världen, åtminstone just nu.
Greenbergs varning
Priserna i Nordamerika visar problemet: under tredje kvartalet blev kommersiell egendom 4,2 % billigare, medan casualty steg 5,7 % och finansiella linjer 2,1 %. Greenberg förklarade det så här: «We have been living in a world where the cost of money is cheap, and there is a lot of money looking for absolute return, not risk-adjusted». Och han avslutade: «You’re not cash flow underwriting at a 10% or 12% interest rate».
Jag delar diagnosen. Priset på en försäkring är en signal: det ska spegla den risk man tar. När år av billiga pengar styr kapital in i verksamheten i jakt på ren avkastning, förvrids signalen och kostnaden kommer senare, i form av felprissatta skador. Den amerikanska 10-åriga statsobligationen har gått från 3,99 % (23/10/2025) till 4,988 % (23/10/2026), efter att ha nått 5,293 % den 30 september. Högre räntor stärker avkastningen i portföljen, och det syns i rekordet för investeringarna. Men Greenberg påminner om det viktigaste: inte ens med dessa räntor lönar det sig att teckna med förlust och förlita sig på finansnettot för att kompensera. En högre penningkostnad belönar disciplin; den ersätter den inte.
Värdering: vad jag betalar för Chubb
Med min beräkning är core-EPS för de senaste tolv månaderna 29,46 dollar (21,94 från de nio första månaderna 2026 plus 7,52 från fjärde kvartalet 2025), vilket sätter P/E-talet till cirka 12,1 gånger. Det finns en viktig brasklapp: från och med tredje kvartalet 2026 exkluderar Chubb en del av avskrivningen av immateriella tillgångar från core-EPS, och siffran för fjärde kvartalet 2025 är inte omräknad enligt den definitionen. Det verkliga P/E-talet med den nya definitionen skulle därför vara något lägre.
På bokfört värde per aktie på 191,43 dollar (+5,1 % jämfört med föregående år) handlas aktien till 1,86 gånger; på tangibelt bokfört värde, 126,96 dollar (+5,7 %), till 2,80 gånger. Travelers, som jämförelse, handlas till omkring 10,5 gånger sitt core-EPS för de senaste tolv månaderna och till 2,8 gånger sitt bokförda värde. Ränteuppgången sätter också spår i Chubbs balansräkning: det ackumulerade övriga totalresultatet (AOCI) är −9.483 miljoner, jämfört med −4.975 miljoner vid slutet av 2025.
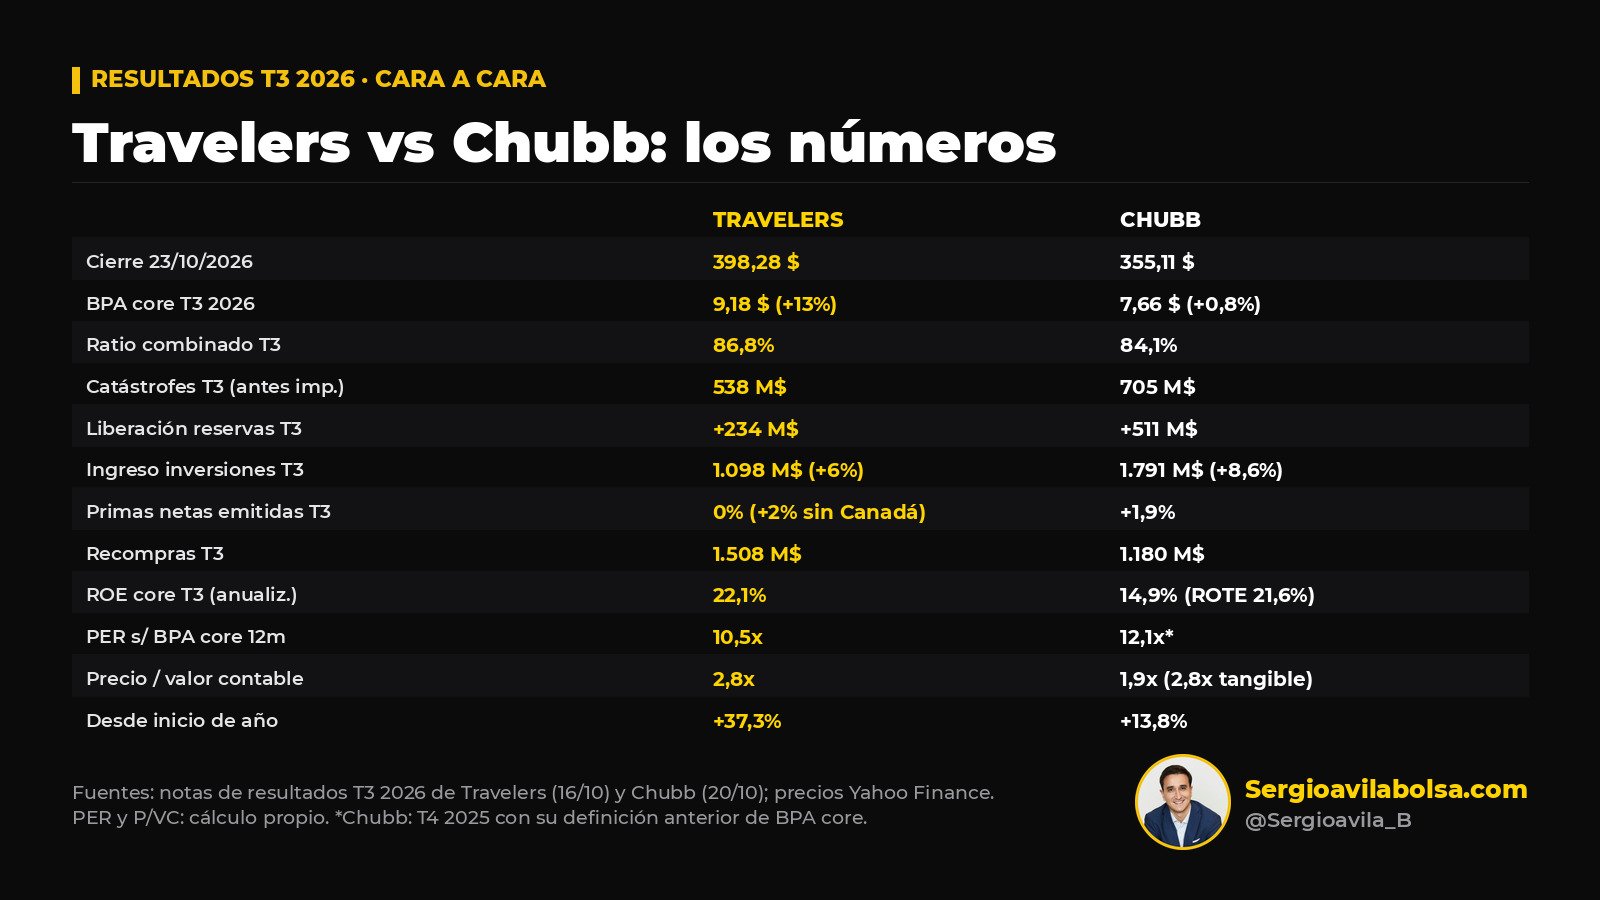
Under tredje kvartalet återförde Chubb 1.570 miljoner till aktieägarna: 1.180 miljoner via återköp, till ett genomsnittspris på 344,32 dollar, och 393 miljoner i utdelningar. På nio månader summerar det till 4.470 miljoner, varav 3.300 miljoner är återköp. Den årliga utdelningen är 4,08 dollar (1,02 per kvartal), efter den 33:e raka årliga höjningen, med en direktavkastning på omkring 1,15 %. Bolaget väntar sig dessutom en realisationsvinst på 460 miljoner från försäljningen av USI till Aon.
Berkshire är fortfarande inne, åtminstone till juni
Enligt dess 13F för andra kvartalet (positioner per 30 juni 2026) hade Berkshire Hathaway 34.249.183 Chubb-aktier, oförändrat sedan fjärde kvartalet 2025. Vid fredagens stängning är de värda cirka 12.160 miljoner dollar, nära 9 % av kapitalet. Vad som hänt efter den 30 juni kommer inte att bli känt förrän 13F för tredje kvartalet, i mitten av november.
Min tolkning
Chubb går in i den mjuka delen av cykeln i gott skick: en stabil underliggande underwriting, en portfölj som ger mer än någonsin och en internationell tillväxt som kompenserar för Nordamerika. Men rekordet i EPS stöds allt mer av återköp och avkastning i finansiella placeringar, och mindre av vinsttillväxten, som i absoluta tal redan faller. Därför tycker jag att Greenbergs varning är mer relevant än rubriken.
Det jag kommer att följa under de kommande kvartalen är enkelt: årets ratio exklusive katastrofer, prisutvecklingen för kommersiell egendom i Nordamerika och om tillväxten utanför USA håller tempot. Om den första börjar stiga medan priserna fortsätter att falla, kommer den nuvarande värderingen att sluta framstå som krävande och börja framstå som dyr. Om Chubb håller disciplinen medan andra tappar den, kommer cykeln att arbeta till dess fördel när den «naiva» kapaciteten drar sig tillbaka. Detta är analys, inte en investeringsrekommendation.
Fördjupa dig
- Sammanhanget för handelsdagen: Wall Street stänger ned: S&P 500 faller 0,52 %
- Guide till aktieinvestering — grundläggande begrepp för att fatta bättre beslut
Radar Institucional. I Radar Institucional följer jag varje vecka resultat, värderingar och rörelser från de stora investerarna som i den här analysen, med siffrorna och deras källor. Den här typen av analys kan du själv få i abonnemanget på Radar Institucional: prenumerera här.
Denna artikel är allmän finansiell information och utgör inte en investeringsrekommendation. Att investera innebär risk för förlust av investerat kapital.
Gratis gemenskap
Registrera dig för att få gratis tillgång till gemenskapens forum
Dela analyser, få svar på dina frågor och knyt kontakt med andra investerare — utan kostnad, på mindre än två minuter.
Skapa gratiskonto