- Chubbは2026年第3四半期に、1株当たりコア利益(BPA)で過去最高の7.66ドル(+0.8%)を記録し、投資収益も過去最高となった。
- イーヴァン・グリーンバーグ、商業保険における「無知な」資本に警鐘:北米では商業用不動産が4.2%安くなっている。
- 12カ月のコアEPS(独自計算)の約12.1倍、簿価の1.86倍で取引されている。バークシャーの保有比率は6月30日時点で約9%だった。
株式
Chubb株:過去最高益とサイクルに関する警告
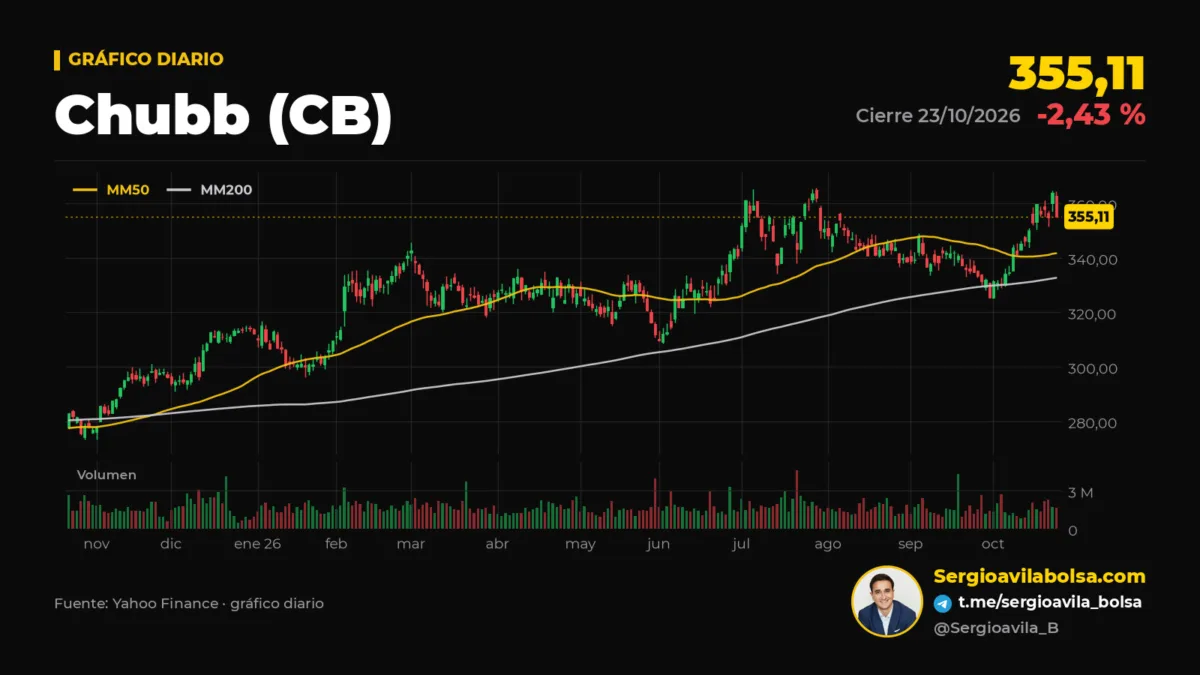
Chubbは10月20日、同社史上最高となる1株当たりコア営業利益を発表した。2026年第3四半期の1株当たり7.66ドルで、前年同期比0.8%増だった。しかし、今回の決算で私が最も注目しているのはこの記録ではなく、その翌日にEvan Greenbergがアナリスト向け会見で述べた内容だ。CEOは商業保険に流入しているキャパシティを「hungry and extremely naive」、つまり「貪欲で極めて無邪気だ」と表現し、さらに多くの分野で価格が「is failing to keep pace with loss costs」、すなわち損害コストの上昇に追いついていないと付け加えた。こうした明確な警告を、記録更新の発表とセットで出す経営者はそう多くない。
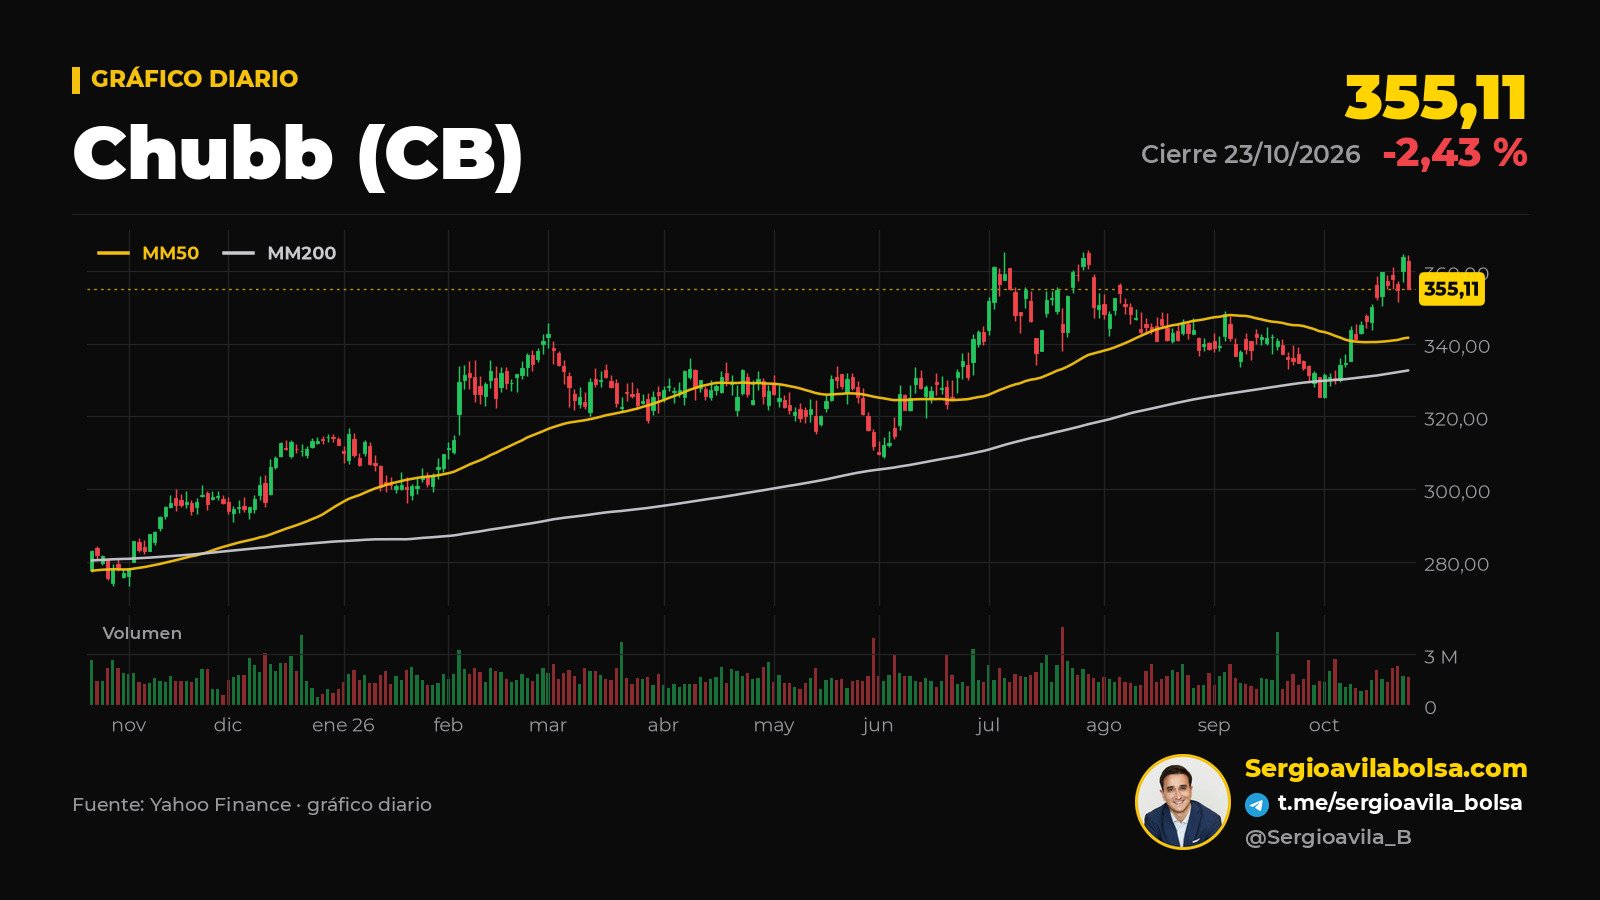
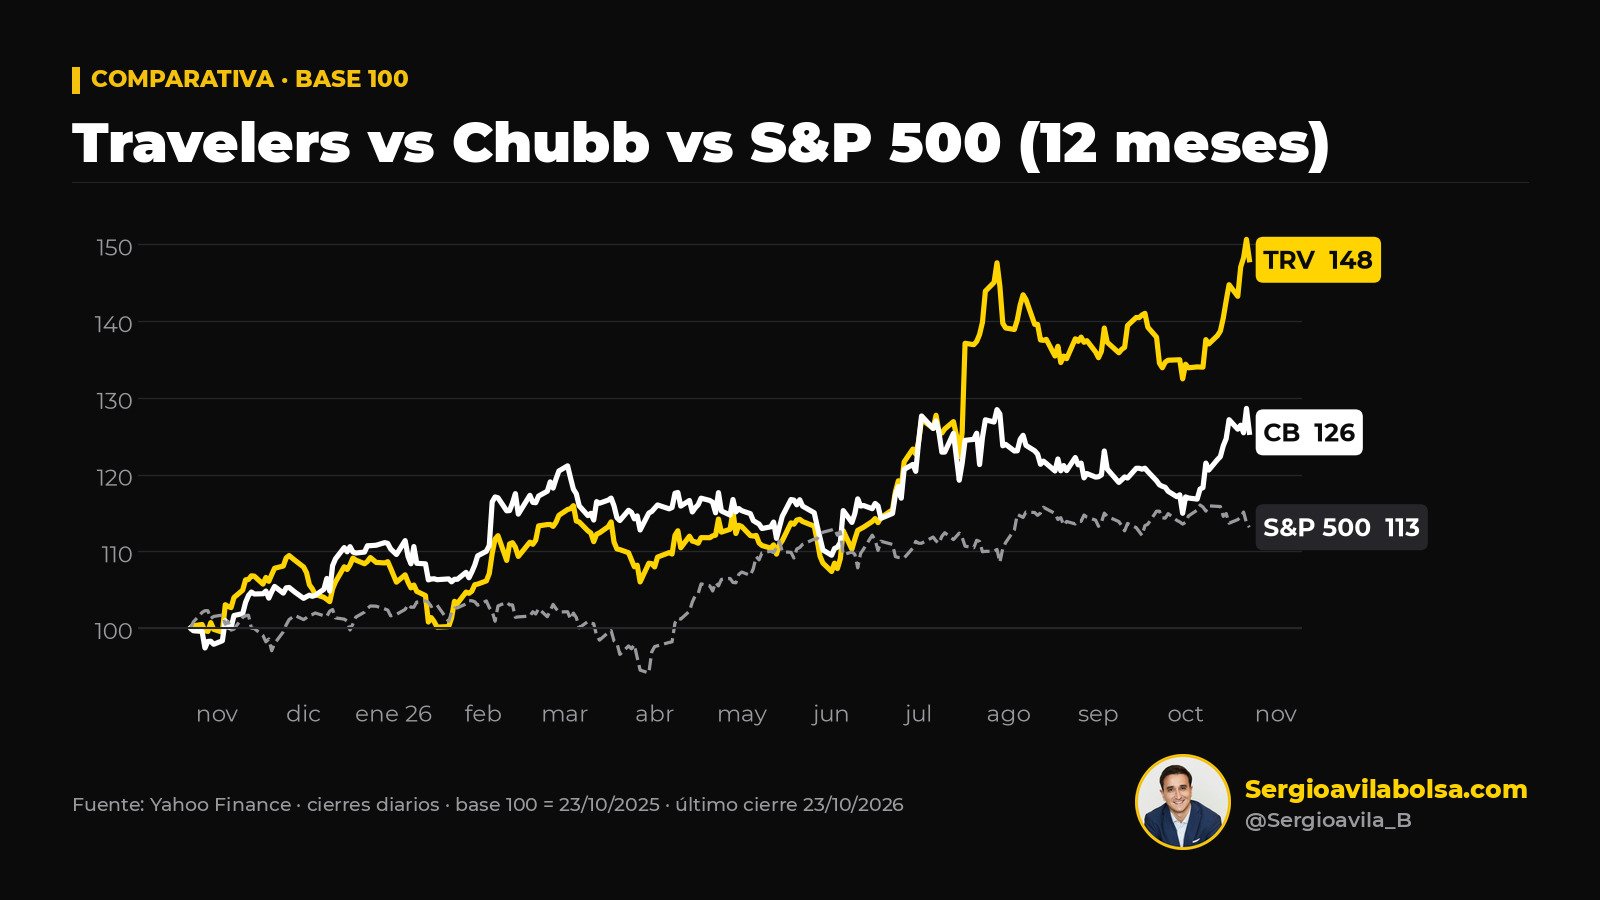
株式市場はChubb株を、最大の競合他社ほど高く評価してこなかった。10月23日(金)の終値は355.11ドルで、原油主導の全面安の中で2.43%下落した。2026年年初来では13.8%高と、S&P 500(+11.4%)をやや上回る一方、Travelersの37.3%高には大きく及ばない。直近12カ月では25.5%上昇しており、金曜終値は52週終値高値(363.95ドル、10月22日)を2.4%下回っている。
2026年第3四半期のChubbの重要指標:Chubb株
Chubb株:投資家向けの文脈を加えた最新分析。
| 指標 | 数値 | 期間 |
|---|---|---|
| 終値 | 355.11ドル(−2.43%) | 2026/10/23(金) |
| 株価騰落率 | +13.8%(S&P 500:+11.4%) | 2026年、10/23時点 |
| コア営業EPS | 7.66ドル(+0.8%)、過去最高 | 2026年第3四半期 |
| 正味計上保険料 | 151.43億ドル(+1.9%) | 2026年第3四半期 |
| 損害保険(P&C)コンバインド・レシオ | 84.1%(前年同期81.8%) | 2026年第3四半期 |
| カタストロフィー損失 | 7.05億ドル(2.85億ドル) | 2026年第3四半期 |
| 投資純収益 | 17.91億ドル(+8.6%)、過去最高 | 2026年第3四半期 |
| コア営業ROE | 14.9%(コアROTE:21.6%) | 2026年第3四半期、年率換算 |
| コアEPSベースPER | 約12.1倍* | 2026年第3四半期までの12カ月 |
| 株価/簿価 | 1.86倍(有形:2.80倍) | 2026年第3四半期末簿価 |
カタストロフィー増加でも堅調な四半期
正味計上保険料は第3四半期に1.9%増加し、151.43億ドルとなった。損害保険(P&C)保険料も同じく1.9%増の131.83億ドルだった。P&Cのコンバインド・レシオは84.1%へ悪化し、前年同期の81.8%から低下したが、その理由は明確だ。カタストロフィー損失が2.85億ドルから7.05億ドルへ増えたためである。カタストロフィー要因と前年度損害の影響を除いた当年ベースのレシオは82.6%で、前年同期の82.5%とほぼ同水準だった。したがって、基礎的な引受はほとんど変わっていない。これに加え、511百万ドルの有利な準備金展開(2025年同四半期は361百万ドル)があった。
投資純収益は過去最高の17.91億ドルとなり、8.6%増加した(調整後ベースでは18.90億ドル、+6.3%)。純利益は28.44億ドル(+1.5%)、1株当たり7.30ドル(+4.4%)だった。注目すべき点は、コア営業利益総額は2.2%減の29.80億ドルだった一方で、コアEPSは0.8%上昇していることだ。この差は自社株買いで説明できる。直近9カ月のコアEPS累計は21.94ドルで、24.5%増となっている。
地理的分散が下支え
Chubbの強みは米国外にある。Overseas Generalは6.7%成長し、ラテンアメリカは+11.7%、アジアは+7.5%、欧州は+6.8%だった。米国内では、NA Commercialが2.7%減(調整後では+1.7%)、一方でNA Personalは5.3%増、Agricultureは5.1%増だった。米国の商業保険で景気循環が逆風となっても、少なくとも現時点では、世界の他地域がそれを補っている。
Greenbergの警告
北米の価格設定に問題が表れている。第3四半期には商業不動産保険料率が4.2%低下した一方、casualtyは5.7%上昇し、金融ラインは2.1%上昇した。Greenbergはこれを次のように説明した。「We have been living in a world where the cost of money is cheap, and there is a lot of money looking for absolute return, not risk-adjusted」。さらに、「You’re not cash flow underwriting at a 10% or 12% interest rate」とも述べた。
私はこの見方に賛成だ。保険料は、引き受けるリスクを反映すべきシグナルである。長年の低金利が、単純な利回りを求める資本を保険ビジネスへ押し込むと、そのシグナルは歪み、代償は後になって、不適切に価格設定された損害として現れる。米10年国債利回りは、2025/10/23の3.99%から2026/10/23の4.988%へ上昇し、9月30日には5.293%まで上昇した。金利上昇はポートフォリオ収益を押し上げ、それが投資収益の過去最高に表れている。しかしGreenbergが強調する本質はそこではない。今の金利でも、赤字引受をして金融収益で穴埋めするのは割に合わないということだ。より高い資金コストは規律を報いるのであって、規律の代わりにはならない。
バリュエーション:Chubbにいくら払うか
私の計算では、直近12カ月のコアEPSは29.46ドル(2026年上半期9カ月の21.94ドルに、2025年第4四半期の7.52ドルを加算)で、PERはおよそ12.1倍となる。重要な注意点がある。2026年第3四半期以降、ChubbはコアEPSから一部の無形資産償却を除外しており、2025年第4四半期の数値はその定義で再表示されていない。したがって、新しい定義での実際のPERはやや低くなる。
1株当たり簿価191.43ドル(前年同期比+5.1%)に対して株価は1.86倍で取引されている。有形簿価126.96ドル(+5.7%)に対しては2.80倍だ。比較対象のTravelersは、直近12カ月コアEPSの約10.5倍、簿価の2.8倍で取引されている。金利上昇はChubbのバランスシートにも影響を及ぼしており、その他の包括利益累計額(AOCI)は−94.83億ドルと、2025年末の−49.75億ドルから悪化している。
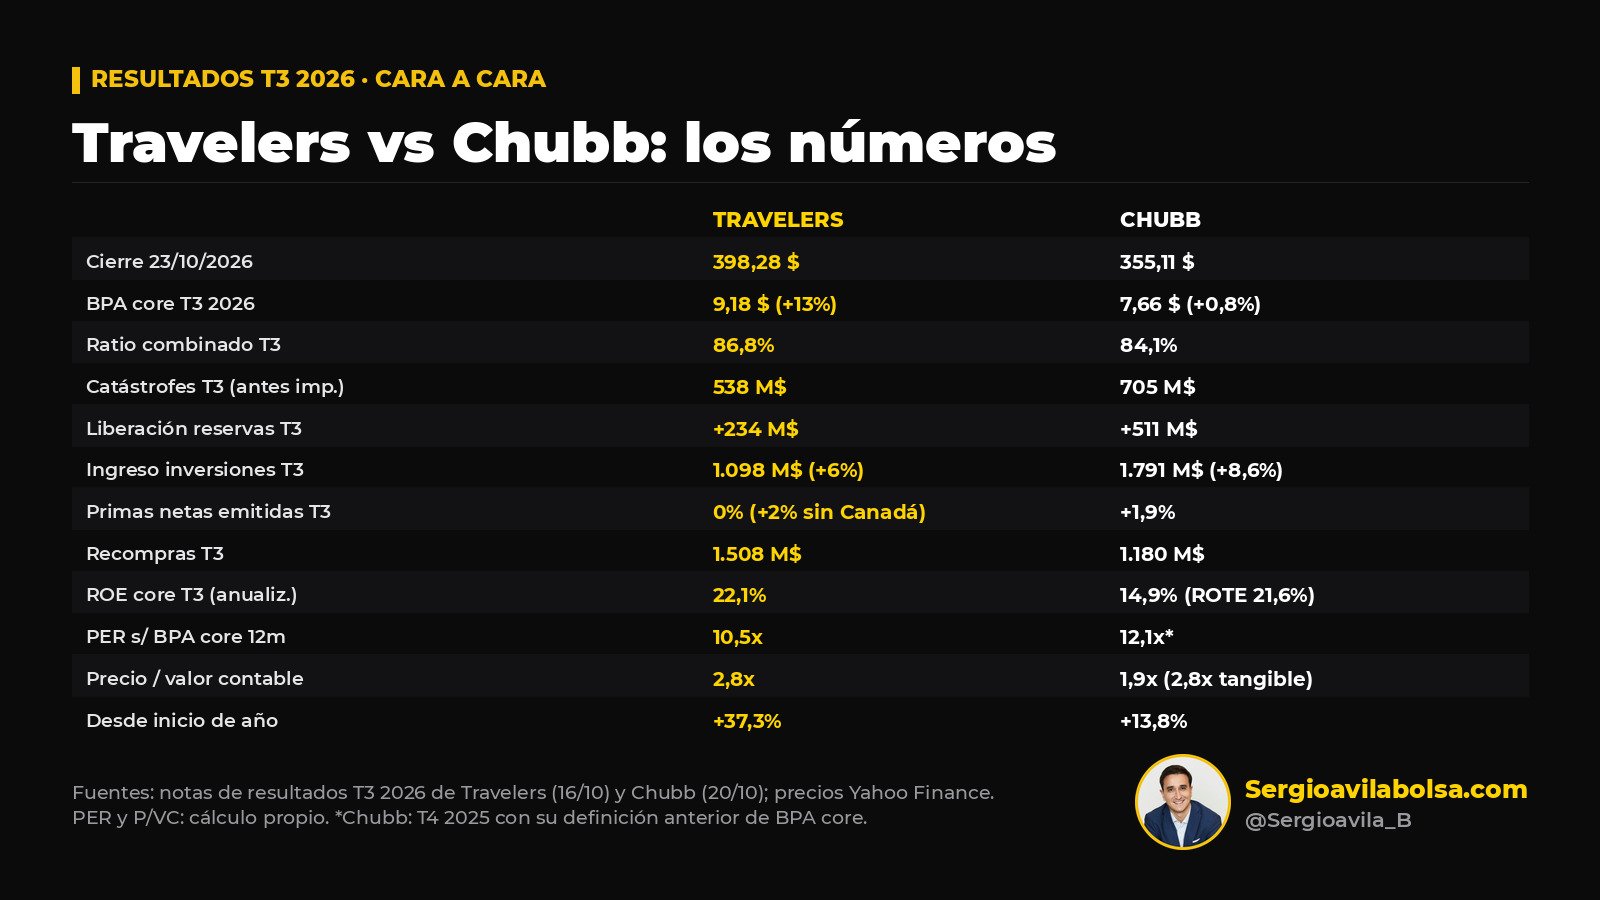
第3四半期にChubbは株主へ15.70億ドルを還元した。内訳は、自社株買い11.80億ドル(平均取得価格344.32ドル)と配当3.93億ドルである。9カ月累計では44.70億ドル、そのうち33.00億ドルが自社株買いだ。年間配当は4.08ドル(四半期1.02ドル)で、33年連続増配後の水準となっており、利回りは約1.15%だ。さらに、USIのAonへの売却による4.60億ドルの売却益も見込まれている。
Berkshireは少なくとも6月時点では保有継続
第2四半期の13F(2026年6月30日時点の保有)によると、Berkshire HathawayはChubb株を34,249,183株保有しており、2025年第4四半期から変化はなかった。金曜終値ベースで約121.6億ドル相当で、発行済み株式の約9%に相当する。6月30日以降にどう動いたかは、11月中旬に公表される第3四半期の13Fまで分からない。
私の見方
Chubbは、サイクルがソフト局面に入る中でも良好な状態にある。安定した基礎引受、過去最高の利回りを生むポートフォリオ、そして北米を補う国際成長があるからだ。ただし、EPSの記録は自社株買いと金融収益への依存を強めており、利益成長そのものの寄与は小さくなっている。絶対額ベースでは利益がすでに減少している点も見逃せない。だからこそ、Greenbergの警告は見出し以上に重要だと思う。
今後数四半期で注視するのはシンプルだ。カタストロフィー控除後の当年ベース・レシオ、北米商業不動産の価格動向、そして米国外の成長がこのペースを維持できるかどうかである。前者が上昇し始める一方で価格が下がり続ければ、今のバリュエーションは割高ではないかと思われ始めるだろう。Chubbが他社が規律を失う中で自らの規律を維持できれば、過度に「無邪気」なキャパシティが退場したときにサイクルは同社の追い風になる。これは分析であり、投資助言ではない。
さらに深掘りするには
- 当日の市況の文脈:Wall Streetは下落で引ける:S&P 500は0.52%安
- 株式投資ガイド — より良い判断を下すための基礎知識
Radar Institucional. Radar Institucionalでは、この分析のような大型投資家の決算、バリュエーション、売買動向を、数値と出所つきで毎週追っています。こうした分析を自分で手に入れたい方は、Radar Institucionalの購読で利用できます:こちらから登録。
本記事は一般的な金融情報であり、投資助言ではありません。投資には元本損失のリスクがあります。
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis