- Euron sjunker mot dollarn till 1,1198 efter svaga PMI-siffror i eurozonen och en dollar som stöds av höga långräntor.
- DXY stiger till 101,83 och den amerikanska 10-åriga statsobligationen närmar sig 5 %, en obekväm kombination för börser och tillväxtmarknader.
- Lättnaden för den mexikanska peson under sessionen och yenens rekyl på torsdagen förändrar inte helhetsbilden om Fed behåller sin strama ton nästa vecka.
Valutor
Euro dollarn i dag: EUR/USD faller till 1,1198 i dollarstyrkan’s dragkamp
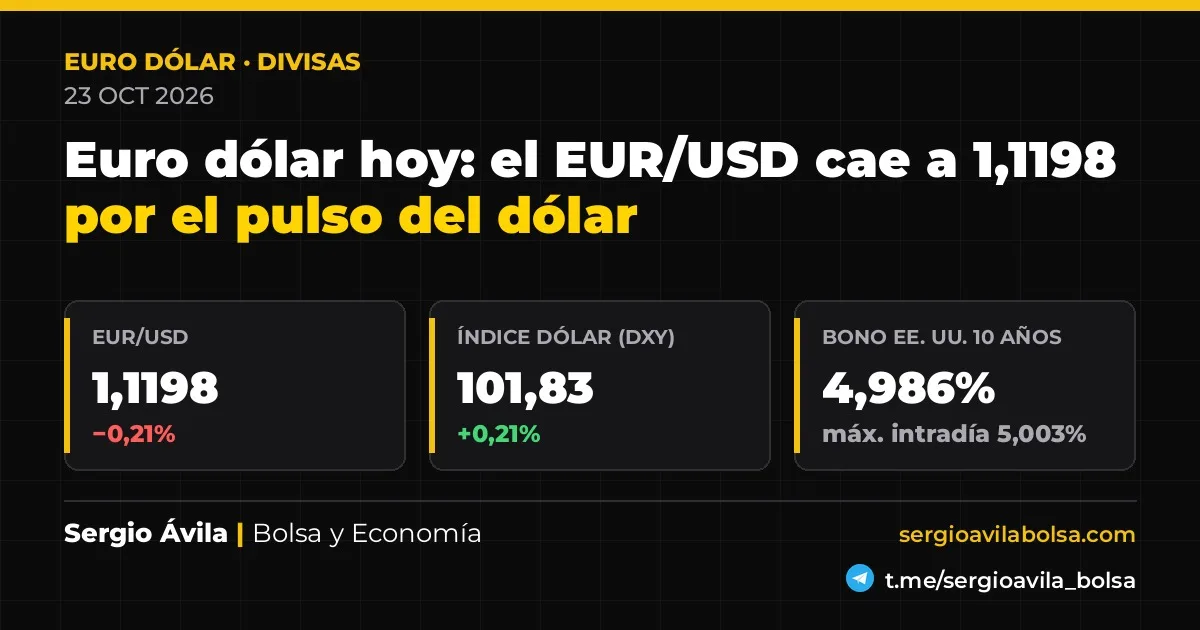
Euron tappar höjd medan dollarn åter tar kommandot: euro dollar idag
Euro dollarn idag faller till 1,1198 kl. 20:30 (12:30 i Mexico City), en nedgång på 0,21 % jämfört med torsdagens stängning. För mig passar rörelsen ganska väl med det som sessionen lämnade efter sig: svagare PMI-siffror än väntat i euroområdet, ett stigande dollarindex och en marknad som fortsatt premierar ränteläget i USA.
Koteringar kl. 20:30 (Madrid-tid) den 23 oktober 2026.
| Par | Kurs | Förändring % |
|---|---|---|
| EUR/USD | 1,1198 | -0,21% |
| USD/JPY | 156,88 | +0,07% |
| GBP/USD | 1,3372 | -0,18% |
| USD/MXN | 18,6569 | -0,18% |
| DXY | 101,83 | +0,21% |
EUR/USD: euron backar efter sämre PMI i euroområdet
Dagens tydligaste referens kom på morgonen. Kl. 10:00 (2:00 i Mexico City) publicerades euroområdets tillverknings-PMI på 52,4 mot väntade 52,7, och tjänste-PMI på 51,7 mot 52,6. Därefter, på eftermiddagen, stod USA emot bättre: dess tillverknings-PMI kom in på 56,0 kl. 15:45 (7:45 i Mexico City).
Vad det innebär. Valutamarknaden brukar inte förlåta en tillväxtdivergens när dessutom pengarnas pris fortsatt är en avgörande variabel. Om Europa tappar lite fart och USA håller en starkare ton, börjar skillnaden i realräntor och förväntningar åter tala till dollarns fördel. Det pressar euron och ger en direkt avläsning för börsen. En svagare euro brukar lätta bördan för delar av de europeiska exportbolagen, men den löser inte i sig en cykel med lägre kraft. För den som investerar utanför sin basvaluta blir valutan dessutom mer än en teknisk detalj: den kan äta upp en betydande del av avkastningen även om tillgången stiger.
Dollarindex: DXY stiger medan den amerikanska tioåringen närmar sig 5 %
Dollarindex stiger till 101,83 kl. 20:20 (12:20 i Mexico City), med en uppgång på 0,21 %. Samtidigt ligger avkastningen på den amerikanska 10-åriga statsobligationen på 4,986 %, efter att under dagen ha varit uppe vid 5,003 %. Det behövs inte för mycket utsmyckning: dollarn har fortfarande ett mycket högt långränteläge bakom sig.
Vad det innebär. När den amerikanska obligatonen åter närmar sig 5 % öppnar marknaden en gammal diskussion som aldrig riktigt försvinner: vad är riskfyllda tillgångar egentligen värda om pengar slutar vara billiga? En starkare dollar och högre räntor brukar strama åt de globala finansiella förhållandena. Det väger tyngre på tillväxtmarknader, på bolag med skuld i dollar och på börser med höga värderingar, som den amerikanska. I Europa kommer slaget via en annan kanal: internationellt kapital jämför avkastning och om den riskfria tillgången i USA ger mer, minskar toleransen för höga multiplar utanför landet.
USD/JPY: yenen behåller torsdagens studs, men förändrar inte helhetsbilden
Dollarn ligger kvar mot yenen på 156,88 (+0,07 % för dagen), efter torsdagens kraftiga fall, medan euro/yen backar 0,13 % till 175,62. Japan publicerade under natten sitt nationella kärn-KPI (prognos: 2,1 %) och sitt preliminära tillverknings-PMI (prognos: 54,5), i en session som ökade korsets känslighet för varje justering av förväntningarna inför Bank of Japans möte den 29/10 och 30/10.
Vad det innebär. Här gäller det att skilja brus från trend. Yennens återhämtning kan ge lite syre åt Asien och tillfälligt lätta på importpressen, men för mig förändrar det inte huvudfrågan: så länge räntedifferensen mot USA är bred kommer varje period av yenstyrka behöva förtjäna respekt om och om igen. För den japanska börsen kan en något starkare valuta dämpa exportbolagens fart. För en global portfölj påminner det däremot om något obekvämt: att säkra eller inte säkra valutaexponering gör mycket större skillnad än det verkar när centralbankerna rör sig i olika takt.
GBP/USD: pundet faller trots bättre än väntade brittiska PMI-siffror
Pundet tappar mot dollarn till 1,3372, en nedgång på 0,18 % för dagen. Det sker trots att Storbritannien kl. 10:30 (2:30 i Mexico City) publicerade ett tillverknings-PMI på 52,8 mot väntade 51,8 och ett tjänste-PMI på 53,1 mot 51,8. Tidigare hade GfK:s konsumentförtroende gjort besvikna med -24 mot väntade -14.
Vad det innebär. Pundet ger en nyttig läxa: det räcker inte alltid att slå en enskild prognos om dollarn fångar det globala flödet. Marknaden värderar aktiviteten, ja, men prisar också in kombinationen av tillväxt, inflation och centralbankens respons. Om den amerikanska dollarn dominerar via räntor och som säker hamn kan även en rimlig överraskning i Storbritannien bli otillräcklig. För den brittiska börsen kan ett något svagare pund hjälpa internationella bolag som fakturerar utomlands. För investeraren i pund eller från Europa blir resultatet däremot detsamma: den slutliga avkastningen beror lika mycket på tillgången som på valutan den mäts i.
USD/MXN: den mexikanska peson förbättras i dag, men slutar veckan pressad
Dollarn faller mot den mexikanska peson till 18,6569, en nedgång på 0,18 % under sessionen. Ändå är det viktigt att ha kontexten i åtanke: på fem sessioner stiger USD/MXN med 1,17 % och på en månad uppgår uppgången till 7,93 %. Dagens justering låter mer som en paus än en vändning.
Vad det innebär. I Latinamerika fortsätter pesons utveckling att vara en bra temperaturmätare på riskaptiten och på den belastning som en stark dollar innebär. En daglig lättnad hjälper, men den ändrar inte bilden om de globala finansiella villkoren förblir strama. För en portfölj i Mexiko finns två läsningar. Å ena sidan lättar ett lägre USD/MXN på kostnaden för tillgångar eller skulder i dollar. Å andra sidan, om dollarn åter stramas åt, kan kapitalflödena till tillväxtmarknader snabbt kylas av. Där betyder disciplin mer än åsikt.
Min tolkning
Jag skulle inte läsa nedgången i EUR/USD som ett isolerat misstag. Jag ser en marknad som fortsätter att straffa den valuta vars makroblock försvagas först och vars centralbank har svårare att låta stram utan att tillväxten protesterar. Att dollarindex stiger och att den amerikanska tioåringen närmar sig 5 % tycker jag är viktigare än bruset i en enskild session. IBEX 35, som stängde med en uppgång på 0,40 %, höll sig bättre än Euro Stoxx 50, som föll 0,31 %, men den europeiska motståndskraften tycker jag inte räcker som skäl att slappna av.
Det som skulle få mig att ändra tonläge vore en ganska specifik kombination: att ECB den 29/10 kl. 14:15 (7:15 i Mexico City) visar större fasthet än marknaden prisar in i dag, och att Fed den 28/10 kl. 19:00 (12:00 i Mexico City) inte stärker idén om högre räntor under längre tid. Om det inte händer kommer dollartendensen att bestå. Den största risken gäller inte bara valutan. Den gäller värderingen på den globala börsen, kostnaden för att säkra portföljer och sparandets köpkraft när pengar återigen har ett riktigt pris.
För att fördjupa dig
- Min tidigare analys: Euro dollar idag: EUR/USD faller till 1,1226 och håller sig över 1,12
- Hur du vet vad din riskprofil är — innan du handlar med någon tillgång
Marknadsgemenskap. Skapa ett gratiskonto för att följa den dagliga analysen och communityn. Registrera dig gratis. Du kan också jämföra alla abonnemang.
Denna artikel är allmän finansiell information och utgör inte en investeringsrekommendation. Att investera innebär risk för förlust av investerat kapital.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis