- Inmobiliario (+7,10%), consumo discrecional (+6,07%), consumo básico (+5,87%) y salud (+5,53%) lideran la semana del 28 de octubre al 4 de noviembre, mientras el S&P 500 cae un 0,71%.
- El dinero ha salido de tecnología y energía empujado por la caída del petróleo, la bajada del bono a 10 años y el resultado de las midterms.
- Salud es el que más opciones tiene de seguir: tendencia de meses, la mayor sorpresa en beneficios según FactSet y política a favor; su riesgo es la valoración.
Acciones
Sectores que más suben: ¿cuál de los 4 puede seguir subiendo?
De los cuatro sectores que más suben en el S&P 500 en la última semana (inmobiliario, consumo discrecional, consumo básico y salud), el que tiene más papeletas para seguir haciéndolo es salud. Es el único en el que se juntan una tendencia que viene de meses, resultados que la respaldan y un viento político a favor tras las midterms. Inmobiliario puede acompañar, pero solo si el bono a 10 años sigue bajando.
No es lo mismo que entre dinero en una semana que el dinero se quede. En esta semana el S&P 500 ha caído, pero nueve de los once sectores han subido: la caída la ha provocado el castigo a la tecnología y a la energía, y lo que hemos visto es una rotación de libro. Abajo explico de dónde viene el movimiento, cómo veo a cada uno de los cuatro y qué fechas pueden confirmarlo o desmontarlo.
Rendimiento semanal: del cierre del miércoles 28 de octubre al del miércoles 4 de noviembre de 2026. Datos de la sesión de hoy a las 16:01 de Madrid.
Los 4 sectores que más han subido en una semana
Uso los fondos sectoriales SPDR, que replican los once sectores del S&P 500. Son la forma más limpia de ver hacia dónde se mueve el dinero entre sectores.
| Sector (fondo) | 1 semana | 3 meses | En 2026 | Hoy, 16:01 |
|---|---|---|---|---|
| Inmobiliario (XLRE) | +7,10% | −0,2% | +11,8% | −0,02% |
| Consumo discrecional (XLY) | +6,07% | +3,1% | +2,4% | −2,75% |
| Consumo básico (XLP) | +5,87% | +7,7% | +18,4% | +1,20% |
| Salud (XLV) | +5,53% | +15,5% | +22,5% | +1,17% |
| S&P 500 (SPY) | −0,71% | −0,4% | +12,4% | −1,82% |
| Tecnología (XLK) | −7,59% | −5,1% | +22,6% | −4,91% |
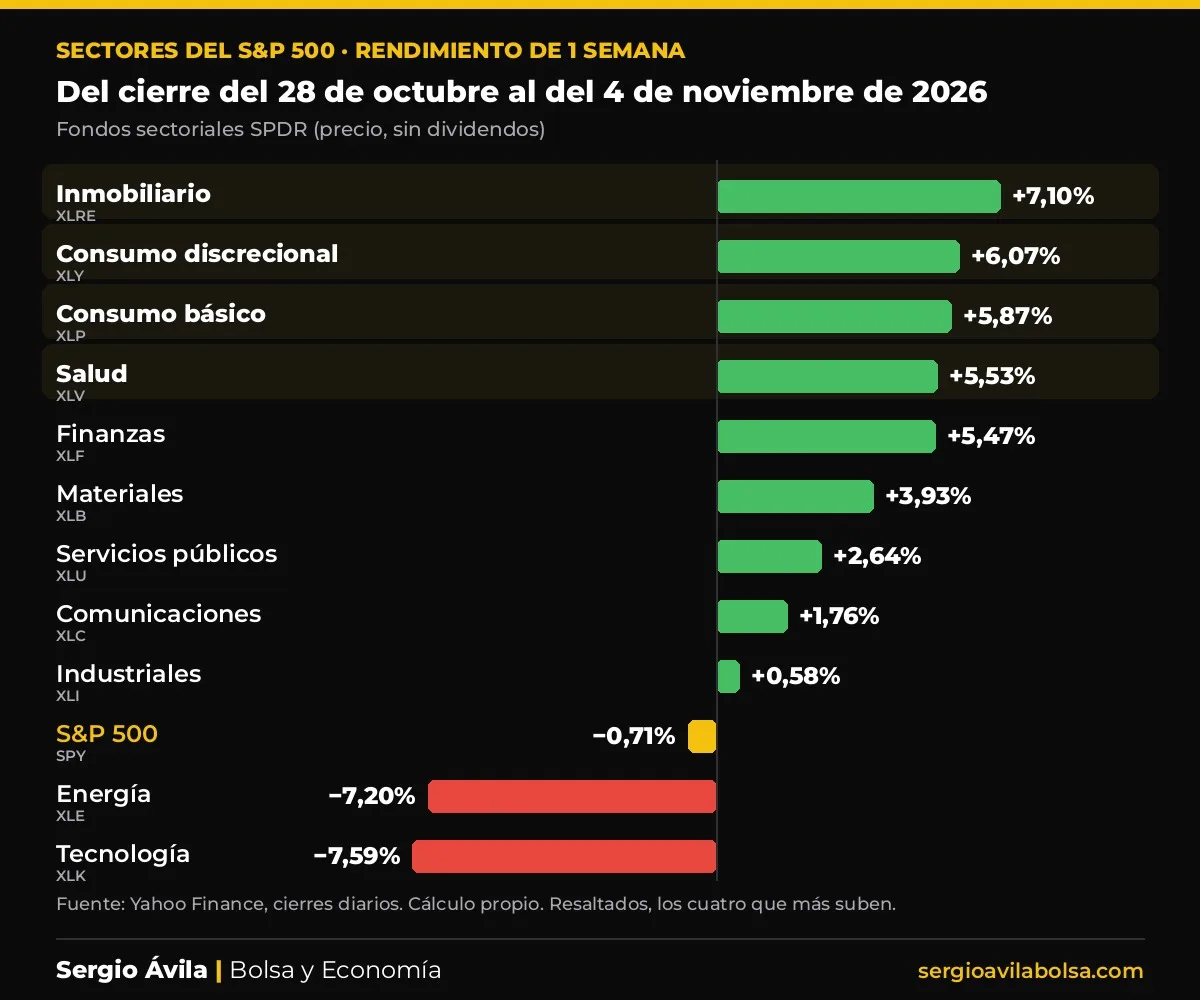
Finanzas (XLF) se queda a un paso, con un +5,47%, casi empatado con salud. En el otro extremo están energía (−7,20%) y tecnología (−7,59%). Mientras el S&P 500 ponderado por capitalización perdía un 0,71%, el fondo de igual ponderación (RSP) ganaba un 2,71%. Esa diferencia resume bien la semana: le ha ido mejor a la «bolsa media» que a los gigantes.
Por qué ha entrado dinero en estos sectores
He trabajado 14 años en uno de los principales brókers de derivados del mundo, y una de las cosas que más se aprende ahí es a separar el flujo del día de la tendencia. Esta semana el flujo ha tenido tres motores, todos a la vez:
- Petróleo a la baja. El Brent pasó de 115,32 a 94,62 dólares entre los cierres del 28 de octubre y el 4 de noviembre, un −17,9% según el contrato de referencia en Yahoo Finance. Reuters habla de su mayor caída semanal desde abril de 2020, con las esperanzas de negociación entre EE. UU. e Irán de fondo. Un crudo más barato significa menos inflación esperada y deja más dinero en el bolsillo del consumidor, y por eso energía se hunde y consumo sube.
- Bonos a la baja en rentabilidad. El bono a 10 años de EE. UU. bajó del 5,05% al 4,89% en la semana, y hoy cotiza en torno al 4,89%. Ese movimiento ayuda directamente al inmobiliario y a los sectores defensivos que se valoran por su dividendo.
- Midterms. Con un Congreso demócrata, el mercado compró el «comercio de la asequibilidad»: hospitales, aseguradoras de salud, constructoras de vivienda y cadenas de descuento. Lo analicé en qué cambia para la bolsa con un Congreso demócrata.
Y el dinero que entraba en estos cuatro sectores salía de la tecnología. El sector tecnológico cae un 12,6% desde su máximo de cierre del 6 de octubre. Hoy los semiconductores vuelven a caer por el miedo a moratorias sobre nuevos centros de datos en estados donde han ganado candidatos que las defendían en campaña.
Qué implica. Una parte de la subida es rebote de un solo día. El 4 de noviembre, el día después de las elecciones, consumo discrecional subió un 4,26%, consumo básico un 3,36%, inmobiliario un 3,32% y salud un 3,06%, según el cierre de Reuters. Si la tesis depende solo de ese día, es frágil. La pregunta útil es cuál de los cuatro tiene motivos que duren más allá de la noticia.
Los 4 sectores uno a uno
1. Inmobiliario (XLRE): el que más sube, pero depende del bono
Es el líder de la semana con un +7,10%, pero en tres meses está plano (−0,2%). Eso tiene una lectura positiva: no es un sector sobrecomprado ni con todo el mundo dentro. Según FactSet, cotiza a 17,5 veces beneficios esperados, por debajo de su media de cinco años (18,0) y de diez (18,6).
El problema es que su motor es casi único: los tipos. La hipoteca a 30 años en EE. UU. estaba en el 7,24% el 29 de octubre, según la encuesta de Freddie Mac, cuando a cierre de 2025 estaba en el 6,15%. Y según CME FedWatch, el mercado da hoy un 81,5% de probabilidad a una subida de tipos de la Fed en diciembre. La Fed mantuvo los tipos el 28 de octubre en el 3,75%–4,00%, con dos votos a favor de subir.
Qué implica. Puede seguir, pero solo si el petróleo barato se traduce en datos de inflación más bajos y el bono a 10 años sigue cayendo. Es una tesis condicionada a la macro.
2. Consumo discrecional (XLY): el más frágil
Subió un 6,07% en la semana impulsado por el crudo (aerolíneas, viajes) y por el comercio de la asequibilidad tras las elecciones. Pero hoy ya devuelve un 2,75% a las 16:01 de Madrid, con Tesla a la baja. Desde el cierre del 28 de octubre conserva algo más de la mitad de la subida semanal. Según FactSet, es el sector con menor porcentaje de empresas que superan las previsiones de ventas en este trimestre (48%).
Qué implica. Es el que menos opciones tiene de seguir a corto plazo. Depende de dos cosas que no controla: que el crudo no rebote y que los grandes nombres tecnológicos dentro del sector dejen de caer.
3. Consumo básico (XLP): en máximos, pero caro y con previsiones a la baja
El fondo cerró el 4 de noviembre en su máximo histórico y sube un 18,4% en el año. El problema es lo que hay debajo. Según FactSet, cotiza a 22,9 veces beneficios, por encima de su media de cinco años (20,9). Además, es el sector al que más le han recortado las estimaciones de beneficio del cuarto trimestre (−4,0% en un mes) y el que tiene menos recomendaciones de compra de los analistas (48%).
Qué implica. El precio va por delante de los beneficios. Puede seguir actuando como refugio mientras la tecnología cae, pero sin el apoyo de las cifras. Si el mercado se calma, es el primer candidato a perder el flujo.
4. Salud (XLV): la subida con más fundamento
Es el cuarto de la semana (+5,53%), pero el que más sube con diferencia en tres meses (+15,5%) y en el año (+22,5%). Cerró el 4 de noviembre en máximos históricos y hoy sube otro 1,17%. No es un rebote: es una tendencia.
Además, los beneficios la acompañan. Según FactSet, salud es el sector con mayor sorpresa positiva agregada en beneficios del trimestre (+13,2%). El 29 de octubre, Eli Lilly subió sus ventas un 39% hasta 24.400 millones de dólares y elevó su previsión anual a 91.000–92.000 millones. Merck también elevó su rango de beneficio por acción. Tras las midterms se unió la parte de hospitales y aseguradoras: HCA subió un 10,3% y Centene un 12,6%, según CNBC, por la expectativa de recortes de gasto sanitario más suaves y de que se extiendan las ayudas del Obamacare (ACA). Cito estas empresas como ejemplos del movimiento, no como lista de compra.
Qué implica. Es el único de los cuatro que reúne tendencia, beneficios y política a favor, y además funciona como defensa mientras la tecnología corrige.
Mi respuesta: cuál de los sectores que más suben puede seguir y por qué
Salud. Si tengo que quedarme con uno de los cuatro, me quedo con el que no necesita que pase nada nuevo para seguir: su subida ya venía de antes de esta semana, la sostienen los resultados y la política le favorece en ambos frentes, tanto en farmacéuticas como en hospitales y aseguradoras.
Inmobiliario es mi segunda opción, pero condicionada: está barato frente a su historia y no está saturado, aunque todo depende del bono y de la Fed. Consumo básico y consumo discrecional son, a mi juicio, los que menos opciones tienen de seguir. El primero porque está caro y con previsiones a la baja. El segundo porque hoy ya está devolviendo la subida.
Esto es análisis educativo. No es recomendación de inversión.
Qué puede romper esta tesis
- Valoración. Salud cotiza a 20,0 veces beneficios esperados frente a una media de cinco años de 17,4, según FactSet. Es la prima más alta sobre su media de los cuatro. Y el potencial que dan los precios objetivo de los analistas es el más bajo de los once sectores (+5,3%).
- Precio de los medicamentos. La rebaja del precio de los fármacos es de los pocos asuntos con apoyo de los dos partidos. Una ley o una orden en ese sentido golpearía a las grandes farmacéuticas, que son las que han tirado del sector.
- Una subida que no es general. El 29 de octubre, mientras XLV marcaba máximos, el fondo de biotecnología IBB apenas se movió (+0,1%). Y el 4 de noviembre CVS cayó un 12,5%. La subida está concentrada en unos pocos nombres.
- Rebote de la tecnología. Si los chips se recuperan, por ejemplo tras los resultados de Nvidia, el dinero que ha salido en busca de defensa puede volver a la tecnología.
- Petróleo y bonos. Eurasia Group advierte de que una escalada con Irán podría llevar el Brent a 110–125 dólares. Eso desmontaría la parte de la tesis que favorece al consumo y al inmobiliario, y presionaría al alza los bonos. A eso se suma el riesgo del techo de deuda con un Gobierno dividido.
Qué vigilar en las próximas semanas
- Viernes 6 de noviembre, 14:30 (Madrid): informe de empleo de octubre en EE. UU. Un dato fuerte refuerza la subida de tipos en diciembre.
- Martes 10 de noviembre, 14:30: IPC de octubre. Es la primera prueba de si el petróleo barato se nota en la inflación, y es clave para el inmobiliario.
- Viernes 13 de noviembre: precios de producción (IPP).
- Martes 17 de noviembre, tras el cierre: resultados de Nvidia, el termómetro para saber si la tecnología deja de perder dinero.
- Jueves 19 de noviembre, 14:00: resultados de Walmart, una prueba para el consumo y para el comercio de la asequibilidad.
- 8 y 9 de diciembre: reunión de la Fed. Con el 81,5% de probabilidad descontada de subida, una sorpresa hacia el lado contrario sería el mejor catalizador para el inmobiliario.
Si quieres el contexto político completo, tienes también mi previa sobre las midterms 2026 y la bolsa. Para cualquier duda, escríbeme a contacto@sergioavilabolsa.com.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis