- Chubb raggiunge nel T3 2026 un BPA core record di 7,66 dollari (+0,8%), con proventi da investimenti anch’essi record.
- Evan Greenberg mette in guardia dal capitale «ingenuo» nell’assicurazione commerciale: in Nord America, la proprietà commerciale si riduce del 4,2%.
- Quota a circa 12,1 volte il suo BPA core a 12 mesi (calcolo proprio) e 1,86 volte il suo valore contabile; Berkshire deteneva circa il 9% al 30 giugno.
Azioni
Azioni Chubb: utile record e un avvertimento sul ciclo
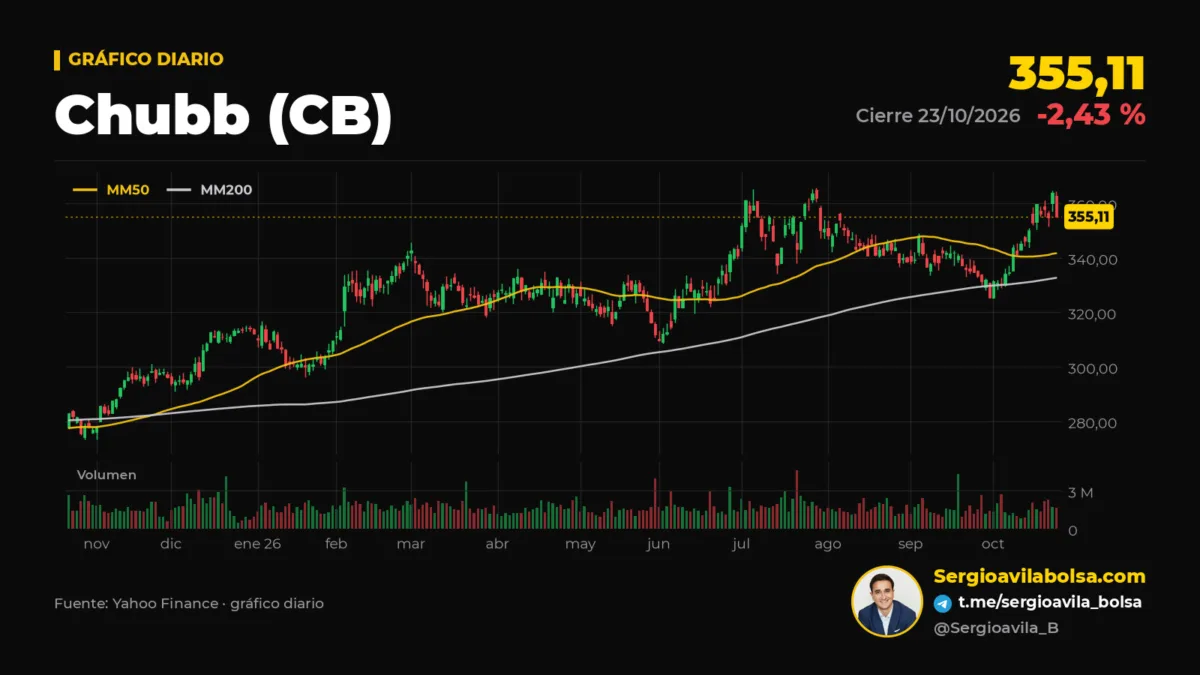
Chubb ha presentato il 20 ottobre il maggior utile operativo core per azione della sua storia: 7,66 dollari nel terzo trimestre del 2026, in aumento dello 0,8% rispetto a un anno prima. Tuttavia, ciò che mi interessa di più di questi risultati non è il record, bensì ciò che Evan Greenberg ha detto il giorno dopo nella conferenza con gli analisti. L’amministratore delegato ha descritto la capacità che sta entrando nell’assicurazione commerciale come «hungry and extremely naive», affamata ed estremamente ingenua, e ha aggiunto che in numerose aree il prezzo «is failing to keep pace with loss costs». Non è frequente che un dirigente accompagni un record con un avvertimento così esplicito.
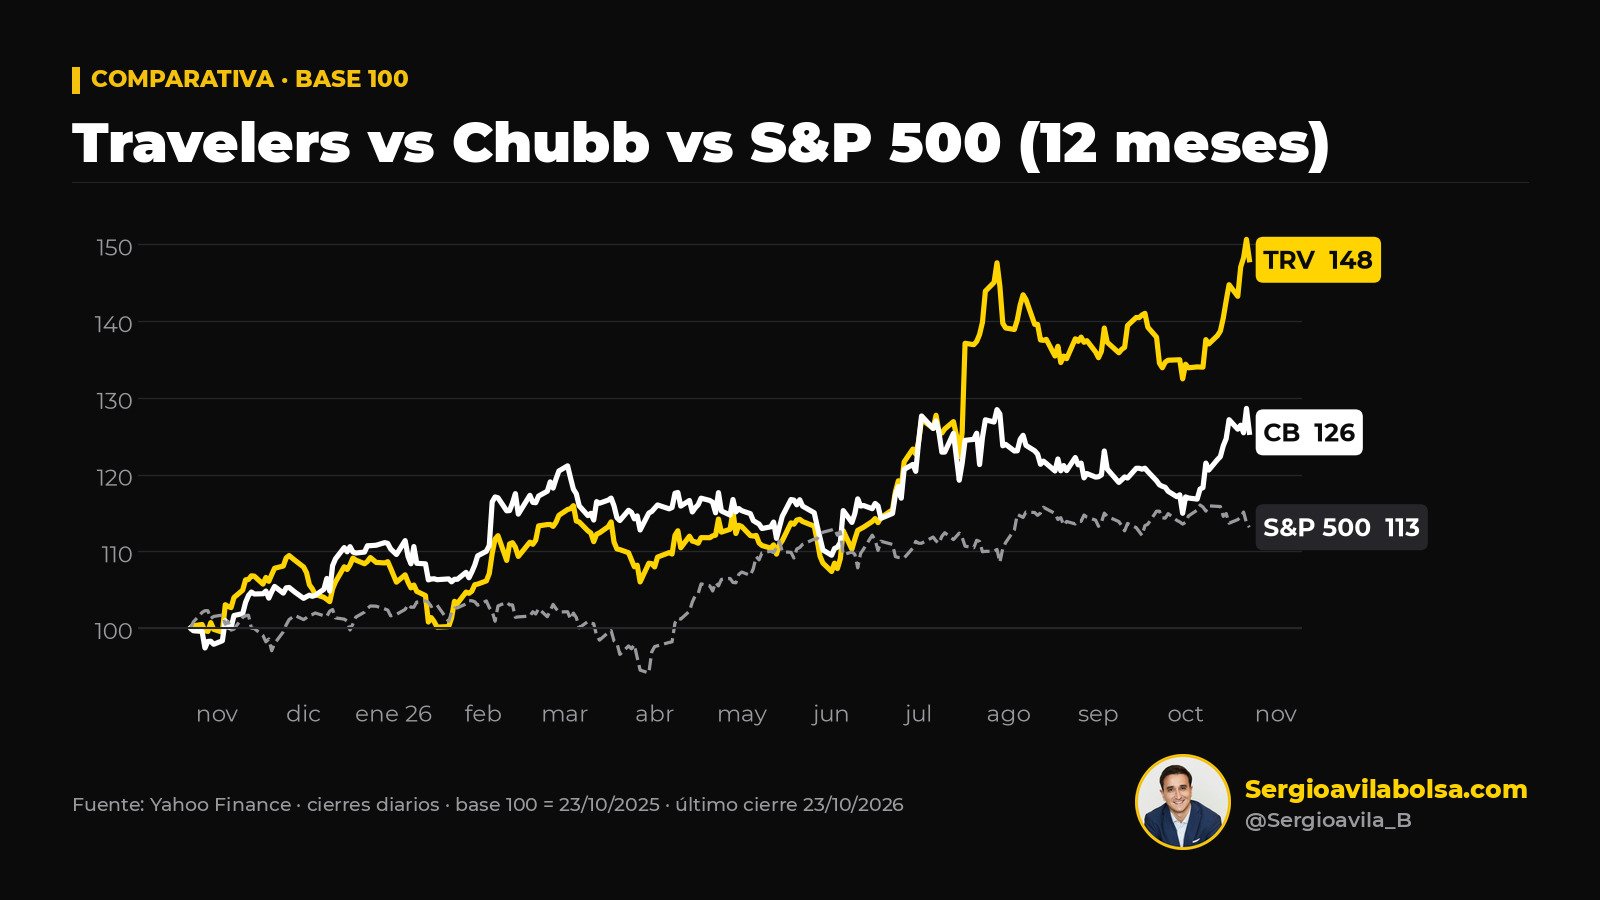
La borsa ha trattato le azioni di Chubb con maggiore freddezza rispetto a quelle del suo grande rivale. Venerdì 23 ottobre hanno chiuso a 355,11 dollari, in calo del 2,43% in una seduta di vendite generalizzate sul petrolio. Da inizio 2026 il titolo sale del 13,8%, poco più dell’S&P 500 (+11,4%) e molto lontano dal 37,3% di Travelers. In dodici mesi, la rivalutazione è del 25,5%, e la chiusura di venerdì resta del 2,4% al di sotto del massimo di chiusura a 52 settimane (363,95 dollari, il 22 ottobre).
I dati chiave di Chubb nel terzo trimestre: azioni Chubb
azioni Chubb: analisi aggiornata con contesto per gli investitori.
| Indicatore | Dato | Periodo |
|---|---|---|
| Chiusura | 355,11 $ (−2,43%) | Venerdì 23/10/2026 |
| Variazione in borsa | +13,8% (S&P 500: +11,4%) | 2026 fino al 23/10 |
| EPS operativo core | 7,66 $ (+0,8%), record | T3 2026 |
| Premi netti emessi | 15.143 M$ (+1,9%) | T3 2026 |
| Combined ratio P&C | 84,1% (81,8% un anno prima) | T3 2026 |
| Catastrofi | 705 M$ (285 M$) | T3 2026 |
| Reddito netto da investimenti | 1.791 M$ (+8,6%), record | T3 2026 |
| ROE operativo core | 14,9% (ROTE core: 21,6%) | T3 2026, annualizzato |
| P/E sul BPA core | ≈12,1x* | 12 mesi fino al T3 2026 |
| Prezzo / valore contabile | 1,86x (tangibile: 2,80x) | Valore contabile a chiusura del T3 2026 |
Un trimestre solido, con più catastrofi
I premi netti emessi sono cresciuti dell’1,9% nel terzo trimestre, fino a 15.143 milioni di dollari, e quelli danni (P&C), ancora dell’1,9%, fino a 13.183 milioni. Il combined ratio di P&C è peggiorato all’84,1%, dall’81,8% di un anno fa, ma il motivo è chiaro: le catastrofi sono costate 705 milioni, contro 285 milioni. Senza catastrofi e senza l’effetto degli esercizi precedenti, il ratio dell’anno in corso è stato dell’82,6%, praticamente identico all’82,5% di un anno prima. La sottoscrizione di base, quindi, si è mossa appena. A ciò si è aggiunto un favorevole sviluppo delle riserve per 511 milioni (361 milioni nello stesso trimestre del 2025).
Il reddito netto da investimenti ha segnato un record: 1.791 milioni, in aumento dell’8,6% (1.890 milioni nella versione rettificata, +6,3%). L’utile netto è stato di 2.844 milioni (+1,5%), ovvero 7,30 dollari per azione (+4,4%). Vale la pena soffermarsi su un dettaglio: l’utile operativo core totale è sceso del 2,2%, a 2.980 milioni, mentre il BPA core saliva dello 0,8%. La differenza è spiegata dai riacquisti. Nei primi nove mesi, il BPA core cumula 21,94 dollari, in crescita del 24,5%.
La geografia come cuscinetto
Dove Chubb si differenzia è fuori dagli Stati Uniti. Overseas General è cresciuta del 6,7%, con l’America Latina a +11,7%, l’Asia a +7,5% e l’Europa a +6,8%. In casa, NA Commercial è arretrata del 2,7% (+1,7% in termini rettificati), mentre NA Personal è avanzata del 5,3% e Agriculture del 5,1%. Quello che il ciclo sottrae nell’assicurazione commerciale statunitense, il resto del mondo lo compensa, almeno per ora.
L’avvertimento di Greenberg
I prezzi in Nord America mostrano il problema: nel terzo trimestre, il property commerciale si è scontato del 4,2%, mentre il casualty saliva del 5,7% e le linee finanziarie del 2,1%. Greenberg lo ha spiegato così: «We have been living in a world where the cost of money is cheap, and there is a lot of money looking for absolute return, not risk-adjusted». E ha concluso: «You’re not cash flow underwriting at a 10% or 12% interest rate».
Condivido la diagnosi. Il prezzo di un’assicurazione è un segnale: dovrebbe riflettere il rischio che si assume. Quando anni di denaro a basso costo spingono capitale verso il business in cerca di rendimento puro, quel segnale si distorce e il costo arriva dopo, sotto forma di sinistri prezzati male. Il Treasury statunitense a 10 anni è passato dal 3,99% (23/10/2025) al 4,988% (23/10/2026), dopo aver toccato il 5,293% il 30 settembre. Tassi più alti alimentano il rendimento del portafoglio, e questo si vede nel record degli investimenti. Ma Greenberg ricorda l’essenziale: nemmeno con questi tassi conviene sottoscrivere in perdita e confidare nel reddito finanziario per compensare. Un costo del denaro più alto premia la disciplina; non la sostituisce.
Valutazione: ciò che pago per Chubb
Con il mio calcolo, il BPA core degli ultimi dodici mesi è di 29,46 dollari (21,94 dei nove mesi del 2026 più 7,52 del quarto trimestre 2025), il che colloca il P/E intorno a 12,1 volte. C’è un avvertimento importante: dal terzo trimestre 2026, Chubb esclude dal BPA core parte dell’ammortamento delle attività immateriali, e il dato del quarto trimestre 2025 non è stato riesposto con questa definizione. Il P/E reale con la nuova definizione sarebbe quindi leggermente inferiore.
Sul valore contabile per azione di 191,43 dollari (+5,1% su base annua), il titolo quota a 1,86 volte; sul tangibile, di 126,96 dollari (+5,7%), a 2,80 volte. Travelers, come riferimento, quota a circa 10,5 volte il suo BPA core di dodici mesi e a 2,8 volte il suo valore contabile. Il rialzo dei tassi lascia traccia anche nel bilancio di Chubb: l’altre comprehensive income accumulato (AOCI) è di −9.483 milioni, contro −4.975 milioni a fine 2025.
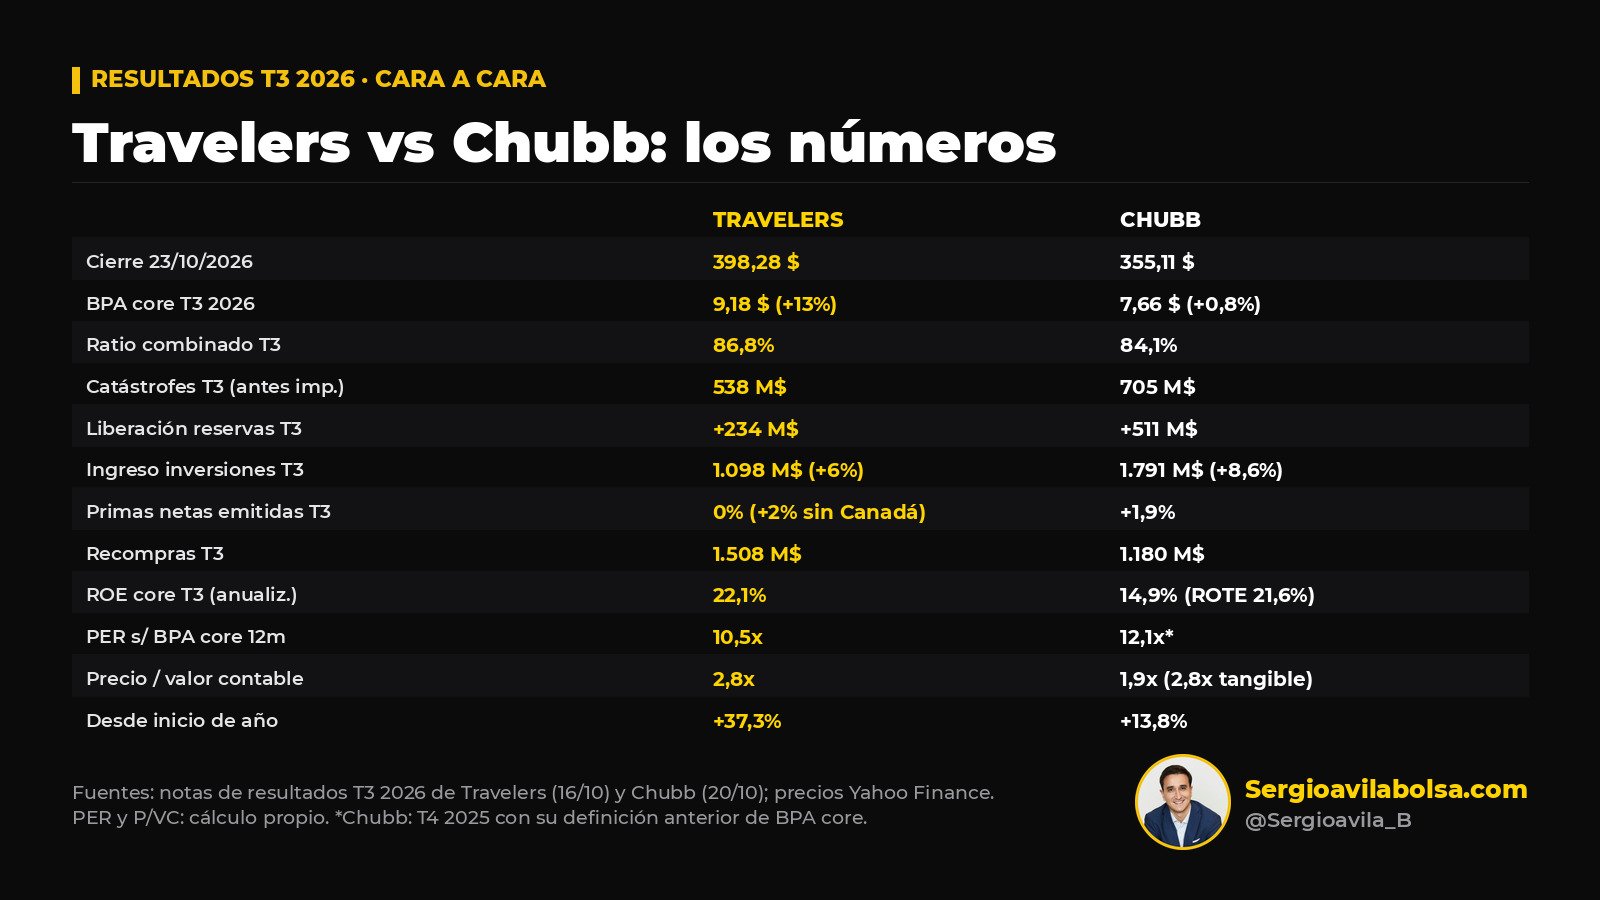
Nel terzo trimestre, Chubb ha restituito 1.570 milioni all’azionista: 1.180 milioni in riacquisti, a un prezzo medio di 344,32 dollari, e 393 milioni in dividendi. Nei nove mesi il totale è di 4.470 milioni, di cui 3.300 milioni in riacquisti. Il dividendo annuale è di 4,08 dollari (1,02 per trimestre), dopo il 33° aumento annuale consecutivo, con un rendimento vicino all’1,15%. Inoltre, la società prevede una plusvalenza di 460 milioni dalla vendita di USI ad Aon.
Berkshire è ancora dentro, almeno fino a giugno
Secondo il suo 13F del secondo trimestre (posizioni al 30 giugno 2026), Berkshire Hathaway deteneva 34.249.183 azioni di Chubb, senza variazioni dal quarto trimestre 2025. Alla chiusura di venerdì valgono circa 12,160 miliardi di dollari, vicino al 9% del capitale. Ciò che abbia fatto dopo il 30 giugno non si saprà fino al 13F del terzo trimestre, a metà novembre.
La mia lettura
Chubb arriva alla fase morbida del ciclo in buona forma: una sottoscrizione di base stabile, un portafoglio che rende più che mai e una crescita internazionale che compensa il Nord America. Ma il record di BPA si appoggia sempre più sui riacquisti e sul reddito finanziario, e meno sulla crescita dell’utile, che in termini assoluti ormai scende. Per questo l’avvertimento di Greenberg mi sembra più rilevante del titolo.
Ciò che seguirò nei prossimi trimestri è semplice: il ratio dell’anno in corso senza catastrofi, il prezzo del property commerciale in Nord America e se la crescita fuori dagli Stati Uniti mantiene il ritmo. Se il primo comincia a salire mentre i prezzi continuano a scendere, la valutazione attuale smetterà di sembrare esigente per iniziare a sembrare cara. Se Chubb mantiene la disciplina mentre altri la perdono, il ciclo giocherà a suo favore quando la capacità «ingenua» si ritirerà. Questa è analisi, non una raccomandazione di investimento.
Per approfondire
- Il contesto della seduta: Wall Street chiude in ribasso: l’S&P 500 perde lo 0,52%
- Guida all’investimento in Borsa — concetti base per prendere decisioni migliori
Radar Institucional. Nel Radar institucional seguo ogni settimana risultati, valutazioni e movimenti dei grandi investitori come quelli di questa analisi, con i dati e le fonti. Questo tipo di analisi puoi ottenerlo tu stesso con l’iscrizione al Radar institucional: iscriviti qui.
Questo articolo è informazione finanziaria generale e non costituisce una raccomandazione di investimento. Investire comporta il rischio di perdere il capitale investito.
Comunità gratuita
Registrati per accedere gratis al forum della comunità
Condividi analisi, chiarisci dubbi e connettiti con altri investitori — senza costi, in meno di due minuti.
Crea account gratuito