- Chubb erzielt im 3. Quartal 2026 ein Rekord-Core-EPS von 7,66 US-Dollar (+0,8 %), auch die Kapitalanlageerträge erreichen einen Rekordwert.
- Evan Greenberg warnt vor „naivem“ Kapital in der gewerblichen Versicherung: In Nordamerika verbilligt sich die gewerbliche Sachversicherung um 4,2 %.
- Es notiert mit dem 12,1-Fachen seines 12-Monats-Core-Gewinns je Aktie (eigene Berechnung) und dem 1,86-Fachen seines Buchwerts; Berkshire hielt zum 30. Juni rund 9 %.
Aktien
Chubb-Aktien: Rekordgewinn und eine Warnung vor dem Zyklus
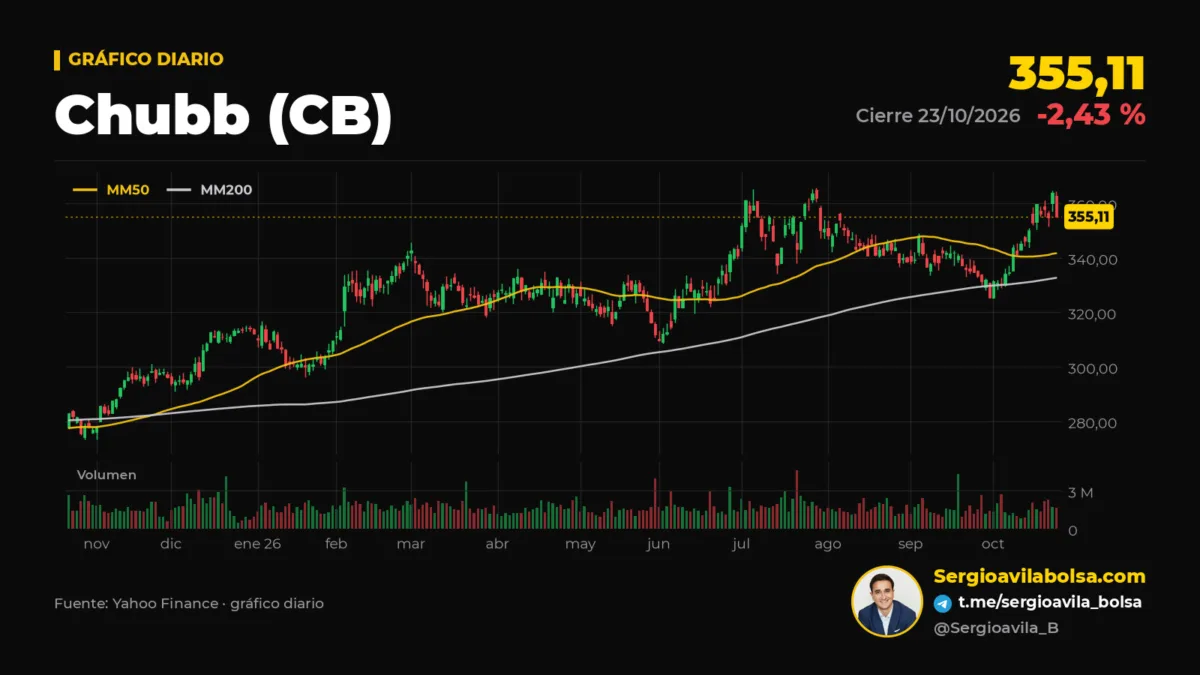
Chubb meldete am 20. Oktober den höchsten operativen Core-Gewinn je Aktie seiner Geschichte: 7,66 US-Dollar im dritten Quartal 2026, 0,8 % mehr als ein Jahr zuvor. Was mich an diesen Zahlen jedoch am meisten interessiert, ist nicht der Rekord, sondern das, was Evan Greenberg tags darauf in der Analystenkonferenz sagte. Der CEO beschrieb die Kapazität, die in die gewerbliche Versicherung drängt, als «hungry and extremely naive» – hungrig und extrem naiv – und fügte hinzu, dass in zahlreichen Bereichen der Preis «is failing to keep pace with loss costs». Es kommt nicht oft vor, dass ein Manager einen Rekord mit einer so deutlichen Warnung begleitet.
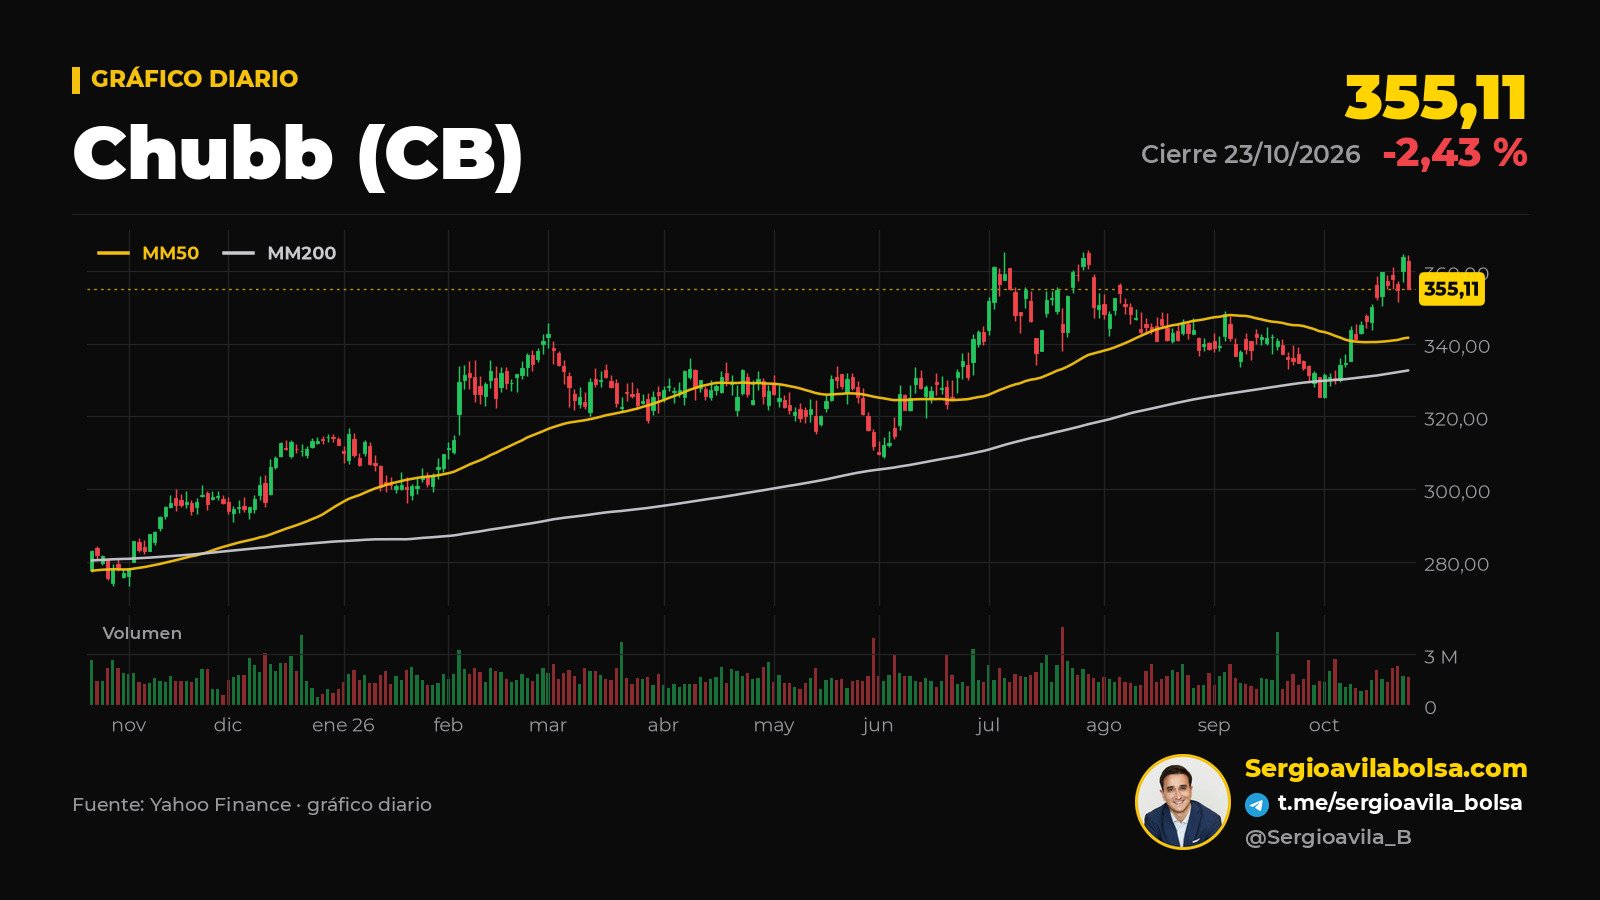
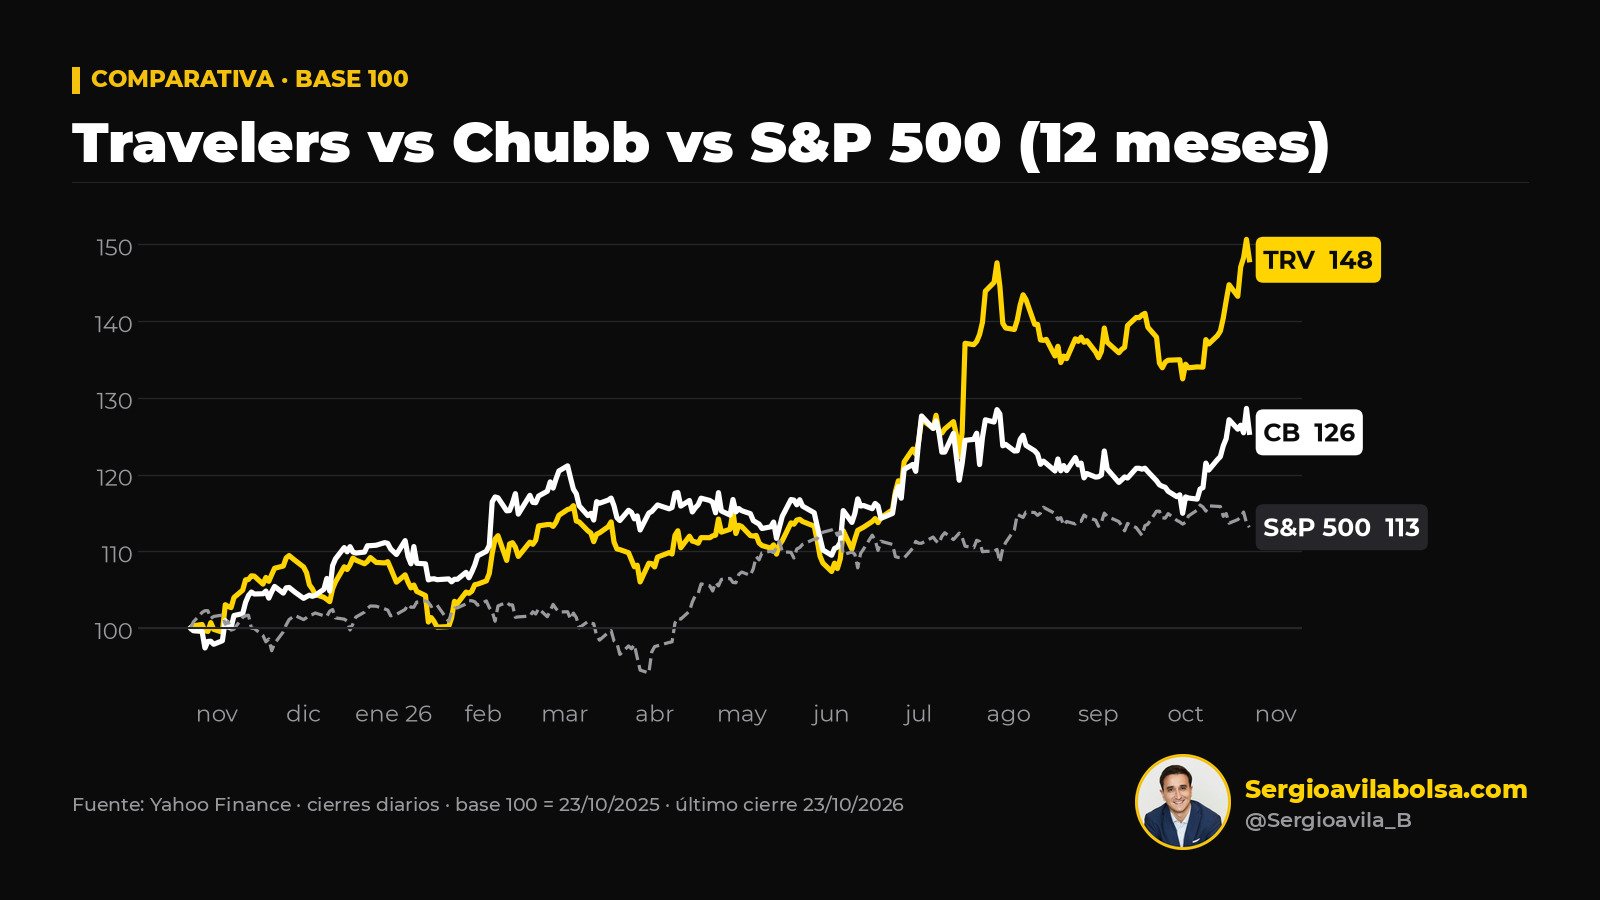
Der Markt hat die Chubb-Aktie mit mehr Zurückhaltung behandelt als die ihres großen Rivalen. Am Freitag, dem 23. Oktober, schlossen sie bei 355,11 US-Dollar, nach einem Rückgang von 2,43 % in einer Sitzung mit breit angelegten Verkäufen wegen des Ölmarktes. Seit Jahresbeginn 2026 liegt sie 13,8 % im Plus, etwas mehr als der S&P 500 (+11,4 %) und weit entfernt von den 37,3 % von Travelers. Über zwölf Monate beträgt die Kurssteigerung 25,5 %, und der Schlusskurs vom Freitag liegt 2,4 % unter dem 52-Wochen-Schlussrekord (363,95 US-Dollar, am 22. Oktober).
Die wichtigsten Zahlen von Chubb im dritten Quartal: Chubb-Aktien
Chubb-Aktien: aktualisierte Analyse mit Kontext für Anleger.
| Kennzahl | Wert | Zeitraum |
|---|---|---|
| Schlusskurs | 355,11 $ (−2,43%) | Freitag 23.10.2026 |
| Kursentwicklung | +13,8 % (S&P 500: +11,4 %) | 2026 bis 23.10. |
| Operativer Core-Gewinn je Aktie | 7,66 $ (+0,8 %), Rekord | Q3 2026 |
| Netto verdiente Prämien | 15.143 Mio. $ (+1,9 %) | Q3 2026 |
| Combined Ratio P&C | 84,1 % (81,8 % ein Jahr zuvor) | Q3 2026 |
| Katastrophen | 705 Mio. $ (285 Mio. $) | Q3 2026 |
| Nettoanlageergebnis | 1.791 Mio. $ (+8,6 %), Rekord | Q3 2026 |
| Operativer ROE | 14,9 % (Core ROTE: 21,6 %) | Q3 2026, annualisiert |
| KGV auf Core-EPS | ≈12,1x* | 12 Monate bis Q3 2026 |
| Kurs / Buchwert | 1,86x (materiell: 2,80x) | Buchwert zum Ende von Q3 2026 |
Ein solides Quartal, mit mehr Katastrophen
Die netto verdienten Prämien stiegen im dritten Quartal um 1,9 % auf 15,143 Milliarden US-Dollar, und das Schaden- und Unfallgeschäft (P&C) legte ebenfalls um 1,9 % auf 13,183 Milliarden zu. Das Combined Ratio von P&C verschlechterte sich auf 84,1 %, nach 81,8 % vor einem Jahr, doch der Grund ist klar: Katastrophen kosteten 705 Millionen US-Dollar, gegenüber 285 Millionen. Ohne Katastrophen und ohne den Effekt aus Vorjahren lag das laufende Jahresverhältnis bei 82,6 % und damit praktisch auf dem Niveau von 82,5 % vor einem Jahr. Das Underwriting im Kern bewegte sich also kaum. Hinzu kam eine günstige Reservenentwicklung von 511 Millionen US-Dollar (361 Millionen im gleichen Quartal 2025).
Das Nettoanlageergebnis erreichte einen Rekord: 1,791 Milliarden US-Dollar, 8,6 % mehr (1,890 Milliarden in der bereinigten Fassung, +6,3 %). Der Nettogewinn belief sich auf 2,844 Milliarden US-Dollar (+1,5 %) beziehungsweise 7,30 US-Dollar je Aktie (+4,4 %). Ein Detail ist wichtig: Der gesamte operative Core-Gewinn sank um 2,2 % auf 2,980 Milliarden US-Dollar, während das Core-EPS um 0,8 % stieg. Den Unterschied erklären die Aktienrückkäufe. In den ersten neun Monaten liegt das Core-EPS bei 21,94 US-Dollar, 24,5 % mehr.
Die Geografie als Puffer
Worin sich Chubb unterscheidet, ist das Geschäft außerhalb der USA. Overseas General wuchs um 6,7 %, mit Lateinamerika bei +11,7 %, Asien bei +7,5 % und Europa bei +6,8 %. Im Heimatmarkt sank NA Commercial um 2,7 % (+1,7 % bereinigt), während NA Personal um 5,3 % und Agriculture um 5,1 % zulegten. Was der Zyklus dem gewerblichen US-Versicherungsgeschäft nimmt, gleicht der Rest der Welt aus – zumindest vorerst.
Die Warnung von Greenberg
Die Preise in Nordamerika zeigen das Problem: Im dritten Quartal verbilligte sich Commercial Property um 4,2 %, während Casualty um 5,7 % und Financial Lines um 2,1 % stiegen. Greenberg erklärte es so: «We have been living in a world where the cost of money is cheap, and there is a lot of money looking for absolute return, not risk-adjusted». Und er ergänzte: «You’re not cash flow underwriting at a 10% or 12% interest rate».
Ich teile diese Diagnose. Der Preis einer Versicherung ist ein Signal: Er sollte das übernommene Risiko widerspiegeln. Wenn Jahre des billigen Geldes Kapital auf der Suche nach bloßer Rendite in das Geschäft drücken, verzerrt sich dieses Signal, und die Kosten zeigen sich erst später in Form von falsch bepreisten Schäden. Die 10-jährigen US-Staatsanleihen sind von 3,99 % (23.10.2025) auf 4,988 % (23.10.2026) gestiegen, nachdem sie am 30. September 5,293 % erreicht hatten. Höhere Zinsen stärken das Ertragspotenzial des Portfolios, und das zeigt sich im Rekord bei den Investitionen. Aber Greenberg erinnert an das Wesentliche: Selbst bei diesen Zinsen lohnt es sich nicht, mit Verlust zu zeichnen und darauf zu setzen, das Finanzanlageergebnis werde es schon ausgleichen. Ein höherer Geldkostensatz belohnt Disziplin; er ersetzt sie nicht.
Bewertung: was ich für Chubb bezahle
Nach meiner Berechnung liegt das Core-EPS der letzten zwölf Monate bei 29,46 US-Dollar (21,94 aus den ersten neun Monaten 2026 plus 7,52 aus dem vierten Quartal 2025), was das KGV auf rund das 12,1-Fache bringt. Es gibt einen wichtigen Hinweis: Seit dem dritten Quartal 2026 schließt Chubb einen Teil der Abschreibung immaterieller Vermögenswerte aus dem Core-EPS aus, und die Zahl für das vierte Quartal 2025 wurde mit dieser Definition nicht neu ausgewiesen. Das tatsächliche KGV nach der neuen Definition wäre daher etwas niedriger.
Auf Basis des Buchwerts je Aktie von 191,43 US-Dollar (+5,1 % im Jahresvergleich) notiert die Aktie beim 1,86-Fachen; auf Basis des materiellen Buchwerts von 126,96 US-Dollar (+5,7 %) beim 2,80-Fachen. Travelers, als Referenz, notiert beim etwa 10,5-Fachen seines Core-EPS der letzten zwölf Monate und beim 2,8-Fachen des Buchwerts. Der Zinsanstieg hinterlässt auch in Chubbs Bilanz Spuren: Das kumulierte Other Comprehensive Income (AOCI) beträgt −9,483 Milliarden US-Dollar, gegenüber −4,975 Milliarden zum Jahresende 2025.
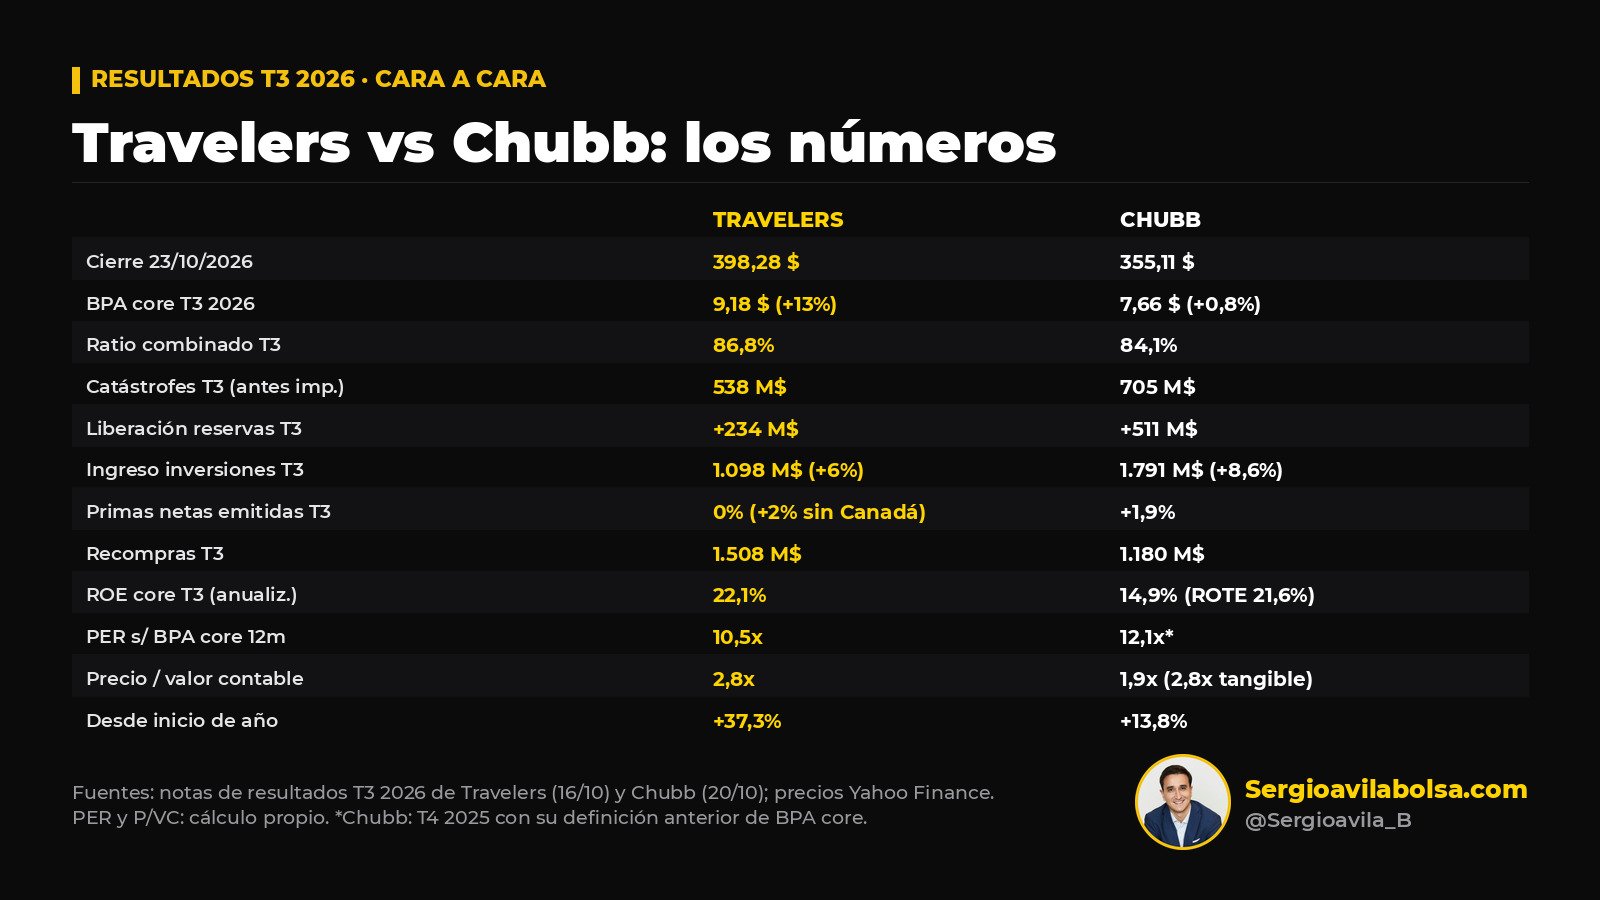
Im dritten Quartal gab Chubb 1,570 Milliarden US-Dollar an die Aktionäre zurück: 1,180 Milliarden über Aktienrückkäufe zu einem durchschnittlichen Preis von 344,32 US-Dollar und 393 Millionen über Dividenden. In neun Monaten summiert sich das auf 4,470 Milliarden US-Dollar, davon 3,300 Milliarden Rückkäufe. Die Jahresdividende beträgt 4,08 US-Dollar (1,02 pro Quartal) nach der 33. jährlichen Erhöhung in Folge, mit einer Rendite von knapp 1,15 %. Außerdem erwartet das Unternehmen einen Gewinn aus dem Verkauf von USI an Aon in Höhe von 460 Millionen US-Dollar.
Berkshire bleibt drin, zumindest bis Juni
Laut seinem 13F für das zweite Quartal (Positionen per 30. Juni 2026) hielt Berkshire Hathaway 34.249.183 Chubb-Aktien, unverändert seit dem vierten Quartal 2025. Zum Schlusskurs vom Freitag sind sie rund 12,160 Milliarden US-Dollar wert, fast 9 % des Kapitals. Was danach passiert ist, wird erst mit dem 13F für das dritte Quartal Mitte November bekannt.
Meine Einschätzung
Chubb geht in die weiche Phase des Zyklus in guter Verfassung: ein stabiles Kern-Underwriting, ein Portfolio, das mehr Ertrag bringt als je zuvor, und internationales Wachstum, das Nordamerika ausgleicht. Doch der Rekord beim EPS stützt sich immer stärker auf Aktienrückkäufe und Finanzerträge und immer weniger auf Gewinnwachstum, das absolut gesehen bereits zurückgeht. Deshalb erscheint mir Greenbergs Warnung wichtiger als die Schlagzeile.
Worauf ich in den kommenden Quartalen achten werde, ist einfach: das laufende Jahresverhältnis ohne Katastrophen, die Preise für Commercial Property in Nordamerika und ob das Wachstum außerhalb der USA das Tempo hält. Wenn das erste anfängt zu steigen, während die Preise weiter fallen, wird die aktuelle Bewertung nicht mehr anspruchsvoll, sondern teuer erscheinen. Wenn Chubb diszipliniert bleibt, während andere diese Disziplin verlieren, wird der Zyklus zu seinen Gunsten spielen, wenn die «naive» Kapazität zurückgeht. Das ist Analyse, keine Anlageempfehlung.
Zum Vertiefen
- Der Kontext der Sitzung: Wall Street schließt im Minus: Der S&P 500 fällt um 0,52 %
- Leitfaden für Aktienanlagen — grundlegende Konzepte für bessere Entscheidungen
Radar Institucional. Im Radar Institucional verfolge ich jede Woche Ergebnisse, Bewertungen und Bewegungen der großen Investoren wie in dieser Analyse, mit den Zahlen und ihren Quellen. Solche Analysen kannst du dir selbst im Abonnement von Radar Institucional sichern: hier abonnieren.
Dieser Artikel enthält allgemeine Finanzinformationen und stellt keine Anlageempfehlung dar. Investieren birgt das Risiko des Verlusts des eingesetzten Kapitals.
Kostenlose Community
Registrieren Sie sich für den kostenlosen Zugang zum Community-Forum
Teilen Sie Analysen, klären Sie Fragen und vernetzen Sie sich mit anderen Anlegern — kostenlos, in weniger als zwei Minuten.
Kostenloses Konto erstellen