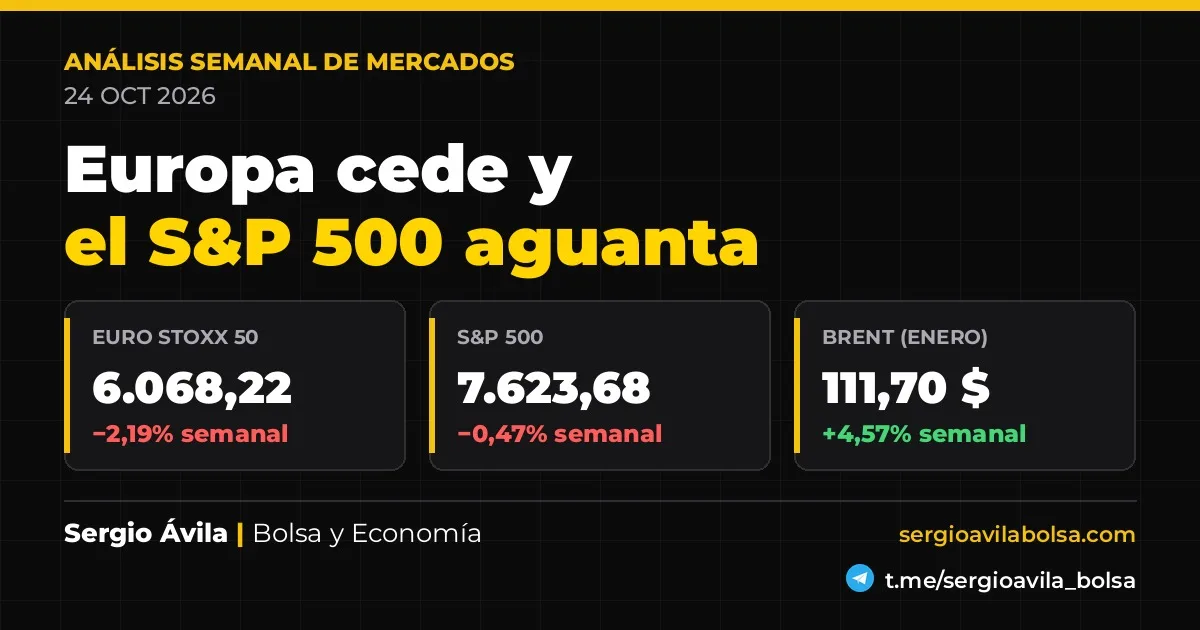
- 欧洲收盘表现不及华尔街,Euro Stoxx 50本周下跌2.19%,IBEX 35下跌1.74%。
- 周五公布的 PMI 数据令市场对欧元区的解读趋于降温,而美国则维持了更具韧性的宏观表现。
- 下周将围绕美联储、欧洲央行和大型财报展开,而石油和利率将成为对估值的真正考验。
Análisis fin de semana
Análisis semanal de bolsa: Europa cede y el S&P 500 aguanta
与欧洲走弱和利率仍不舒适共度的消化周:股市周度分析
我对本周的印象很简单:市场没有破位,但已经把痛点暴露出来了。在这篇股市周度分析中,最明显的数据是欧元区斯托克50指数在10月23日周五收于6,068.22点,周跌幅为2.19%;与此同时,标普500指数收于7,623.68点,回落幅度仅为0.47%。这种差异很重要:欧洲更明显地承受了活动放缓的冲击,而华尔街依然表现得更稳一些,尽管也没有那么轻松。
背景是熟悉的。周五公布的初值 PMI 显示,欧元区服务业降温加剧;与此同时,美国10年期国债收益率收于4.988%,布伦特原油本周收于111.70美元。高利率和高能源价格通常不会给股市带来好心情;在公用事业和消费板块尤其如此,因为债务成本和利润率压力比很多人愿意承认的要更大。
本周发生了什么
周五收盘给出了一幅清晰图景
10月23日周五收盘时,市场受损程度并不均衡。标普500指数收于7,623.68点,周跌0.47%;纳斯达克综合指数收于25,955.34点,周跌0.71%。在欧洲,冲击更大:欧元区斯托克50指数收于6,068.22点,周跌2.19%;IBEX 35指数收于18,989.80点,较上周五低1.74%。
这次下跌的结构也有细节。IBEX 35在周五实现0.40%的日内上涨,表现好于欧洲其他一些指数,但仍未能避免整周回落。对我来说,这符合经典解读:银行板块仍在利率端提供缓冲,但如果欧洲的谨慎情绪上升,指数也并非免疫。主权利差和未来不良贷款率仍是银行故事中最不讨喜的部分,尽管市场有时只愿意盯着净利息收入看。
波动率方面,VIX在周五收于19.45。这不是恐慌信号,但也谈不上乐观。标普500在VIX高于19的情况下仅小幅回落,说明市场仍然有序,但远不如周三收于7,757.17点时那样稳健。
从相对广度来看,美国大盘与小盘的比较也提供了有用线索:本周的领先并不清晰。当标普500只是微跌,而波动率回升、纳指又没有明显跟上时,传递的信息不是新的动能,而是分化和疲态。这种环境下,更值得相信价格,而不是叙事。
本周最重要的宏观数据是欧洲 PMI 的放缓
最影响我判断的数据并不是某个重磅通胀标题,而是活动数据。10月23日10:00(墨西哥城时间2:00),欧元区初值服务业 PMI 公布为51.7,低于预期的52.6和前值53.0。与此同时,制造业 PMI 为52.4,也低于预期的52.7。这还不是严格意义上的衰退,但动能明显减弱。
此外,法国给出了最不舒服的部分。其初值制造业 PMI 为49.3,低于预期的50.5;服务业 PMI 为48.4,也低于50.7。德国在制造业方面有所对冲,制造业 PMI 为54.2,高于53.5,但其服务业也走弱至51.7,低于52.5。换成市场语言:这个区域并不是齐头并跌,但服务业的疲软压力很大,因为近期的韧性有相当一部分就在这里。
在美国,情况则不那么糟。10月23日15:45(墨西哥城时间7:45),初值制造业 PMI 为56.0,高于预期的55.4;服务业 PMI 也达到57.9。16:00(墨西哥城时间8:00),密歇根大学消费者信心指数上修至48.0,预期为46.3。华尔街之所以更稳,是因为宏观数据没有确认剧烈放缓,而且市场仍然接受在高利率环境下的增长,只要盈利没有明显走坏。
对拉丁美洲来说,这一阶段主要通过两个渠道产生影响。如果美联储保持强硬基调而美元不走弱,外部融资依然紧张,对资本成本更敏感的资产会更早感受到压力。另一方面,如果原油维持高位,影响并不一致:它有利于能源出口商,但会给该地区相当一部分经济体的利润率和通胀回落带来麻烦。
债券、汇率和大宗商品:估值已经不再送分
美国10年期国债收益率周五收于4.988%,略高于周四,但较10月16日周五的5.0980%相比,周度回落2.16%。绝对水平仍然很高。对于股票而言,这意味着现金流折现不会明显放松,而负债更高的行业仍会接受审视。对公用事业而言,市场可以接受可预测的商业模式,但通常不会长期原谅不断上升的债务成本。
外汇方面,欧元收于1.1204美元,周内几乎持平,仅下跌0.08%。这条渠道没有带来真正的缓解。欧元缺乏明确走强,而美元指数收于101.75,使全球流动性并没有明显改善。对欧洲来说,这很重要,因为没有足够的汇率缓冲来抵消高能源成本带来的压力。
布伦特原油(1月合约)收于111.70美元,周涨4.57%;黄金则收于4,007.90美元,周跌4.14%。这种组合并不简单。原油继续提醒市场,通胀可能不会快速回落;而黄金尽管处于不确定环境中却出现回调,或许更多受到实际利率水平的压制,而不是避险需求的支撑。当避险资产不上涨、波动率又没有失控时,往往说明市场仍然纪律性很强,而未必真的平静。
这里我没有加入隐含市盈率和风险溢价的计算,因为我没有看到一份近期且有效的共识每股收益参考值,值得把它提升为数据。与其用一个装饰性数字填补空白,不如直接省略。关于估值,我只需要一个判断:当10年期收益率接近5%时,股市需要的是扎实的盈利,而不仅仅是慷慨的估值倍数。这一门槛合理,但也很苛刻。
技术分析:值得关注的水平
在标普500指数中,本周的短线结构在周三创下7,757.17点的周内高点、周五收于7,623.68点后,变得不那么清晰。对我来说,下方真正说了算的水平是周五低点7,612.07点。如果这一水平被连续跌破,市场就会确认本周初的反弹只是停顿,而不是新一段趋势的开始。上方的即时阻力在7,757.17点区域,也就是本周最佳收盘位,只有突破这里,买方才能重新获得一点主动权。
这里的Murphy式解读相当经典:如果扩大时间框架,主趋势仍然保持完好,但短周期动能已经减弱,波动率也在回升。只要调整守住支撑位,我并不担心;更让我警惕的是,在广度恶化而盈利没有响应时出现的下跌。那时,市场就不是在消化,而是在发出警告。
在IBEX 35上,周五的反弹让指数收于18,989.80点,而本周低点为18,803.60点。这个低点是我首先关注的支撑。如果守住,指数仍可能在周三收于19,323.50点之后,继续在正常修正阶段内波动。如果跌破,情况就会改变,技术面恶化将更明显。上方的即时参考也正是19,323.50点,它是本周最佳收盘位,也是随后回落后的明显阻力。
从行业层面看,该指数仍然高度依赖银行板块。只要利率维持高位,净息差就有帮助;但如果市场开始担心信贷和利差,市场不会以同样的倍数奖励这一因素。在消费板块,问题更直接:高能源价格和高融资成本压缩利润率。在公用事业板块,每一次收益率上升都会提醒大家,久期同样有代价。
下周可能推动市场的因素
央行:两个真正重要的节点
下周有两个明确的锚点。美联储将于周三28日19:00(墨西哥城时间12:00)公布决议,新闻发布会于19:30开始(墨西哥城时间12:30)。欧洲央行将于周四29日14:15(墨西哥城时间7:15)公布决议,新闻发布会于14:45开始(墨西哥城时间7:45)。无需修饰:这两项事件可能改变资金成本、美元走势,以及市场对高估值的容忍度。
我的初始偏向仍然是谨慎。当美国10年期收益率逼近5%,而能源仍然让人不舒服时,我很难相信市场会很快转向降息,或者出现过于鸽派的表态。如果美联储和欧洲央行坚持更长时间维持高利率,这并不令人意外;这只会与环境保持一致。真正重要的是,市场是否已经消化了这一点,或者在久期和资本成本敏感板块上是否仍需要进一步调整。
关于宏观数据,下周的详细日历将在周一的《本周要点》中公布。在没有完整日程之前,我不愿提前预测CPI、就业或PMI的具体时间和数值。分析的价值不在于猜测日程,而在于知道当数据到来时,究竟什么才会真正推动资产价格。
财报:真正的考验落在科技、银行和消费板块
周三28日,Alphabet和Microsoft将在美股收盘后公布业绩。周四29日,Amazon在收盘后发布财报。此前,Visa将在周二27日收盘后公布,Coca-Cola则在开盘前发布;周三28日,Banco Santander 也将公布业绩(10:00发布会),周四29日轮到 BBVA(9:30发布会)。周五30日,ExxonMobil 和 Chevron 将在开盘前公布。这个日程足够让市场忙碌。
对标普500和纳斯达克来说,本周将围绕一个看似不那么宏大的问题展开:盈利是否能跟上价格。在科技板块,我想看市场是否仍会在高利率环境下奖励增长。在消费板块,重点将放在利润率和转嫁成本的能力上。在银行板块,逻辑仍然是老一套,但对乐观情绪的容忍空间更小:高利率确实有利于净息差,不过市场越来越关注信贷质量和融资成本。
在欧洲,Santander 和 BBVA 将为IBEX 35以及欧洲银行板块提供有用线索。如果它们继续展现稳健的收入,但拨备或负债成本压力加大,那么该板块可能不再充当指数的安全网。这会带来更广泛的影响,因为IBEX不需要所有成分都上涨才能维持,但确实需要权重股不能同时让人失望。
地缘政治:石油、通胀和风险溢价
另一个焦点仍将是地缘政治,尤其是其对能源和市场情绪的影响。随着布伦特在周度收盘时位于111.70美元,市场已经在告诉我们,风险并未消失。传导机制很直接:高油价会阻碍通胀回落,强化对利率的预期,并给能源密集型行业或定价能力有限的行业带来压力。
对欧洲来说,这条渠道尤其重要。对美国来说,损害更为复杂,因为它既对消费者形成压力,又相对有利于能源板块。对拉丁美洲来说,情况仍然分化为出口国和进口国。对亚洲来说,这又给本周已经在日本和香港显现疲弱的地区增添了噪音。无需过度渲染:只需接受原油仍然是核心变量,而不是次要细节。
如果一定要排序情景,我的基准情景将是横盘偏谨慎,参考概率约为50%,前提是美联储和欧洲央行保持坚定,财报表现合理。我会给一个25%的更乐观情景:大型科技明显超预期,且央行没有进一步收紧口风。另有25%留给不利情景:盈利失望、收益率反弹以及原油再次冲高同时发生。这不是赌博,而是把风险摆清楚。
我的看法
我认为,本周相较前一周发生了一件重要变化:欧洲不再像以前那样轻松跟随华尔街的步伐,而是重新显露出对周期和资金成本的敏感性。对我来说,这符合一个开始更认真地区分地区、行业和资产负债表的市场。我不认为这是终结信号,但确实是一个提醒。如果在周三28日19:00(墨西哥城时间12:00)的美联储会议和周四29日14:15(墨西哥城时间7:15)的欧洲央行会议之后,标普500重新站上7,757.17点,而IBEX 35突破19,323.50点,我会承认市场再次压过了恐惧。如果没有发生,我仍会把这看作一轮仍然值得尊重的回调。
我最担心的是一种不太友好的组合:高油价、更久的高利率,以及无法对冲估值要求的财报。在这种情况下,消费和公用事业尤其会承压;如果信用或利差方面出现更多不安,银行板块也将不再是舒适的避风港。作为这种情景的自然对冲,我仍然更关注流动性、短久期和能源,而不是自动化的避险资产。黄金本周下跌,我认为这很好地提醒了我们:在资金成本上升时,并不是所有对冲都同样有效。市场往往说得很清楚,只要你愿意认真听。
深入阅读
- 我之前的分析:市场周度分析:聚焦股市、CPI 和石油
- 股票投资指南——帮助你做出更好决策的基础概念
- 如何了解自己的风险偏好——在操作任何资产之前
Radar Institucional. 整合市场背景、广度和板块,梳理哪些内容值得更深入分析。了解 Radar Institucional。你也可以比较所有订阅方案。
本文仅提供一般金融信息,不构成投资建议。投资有资本损失风险。
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis