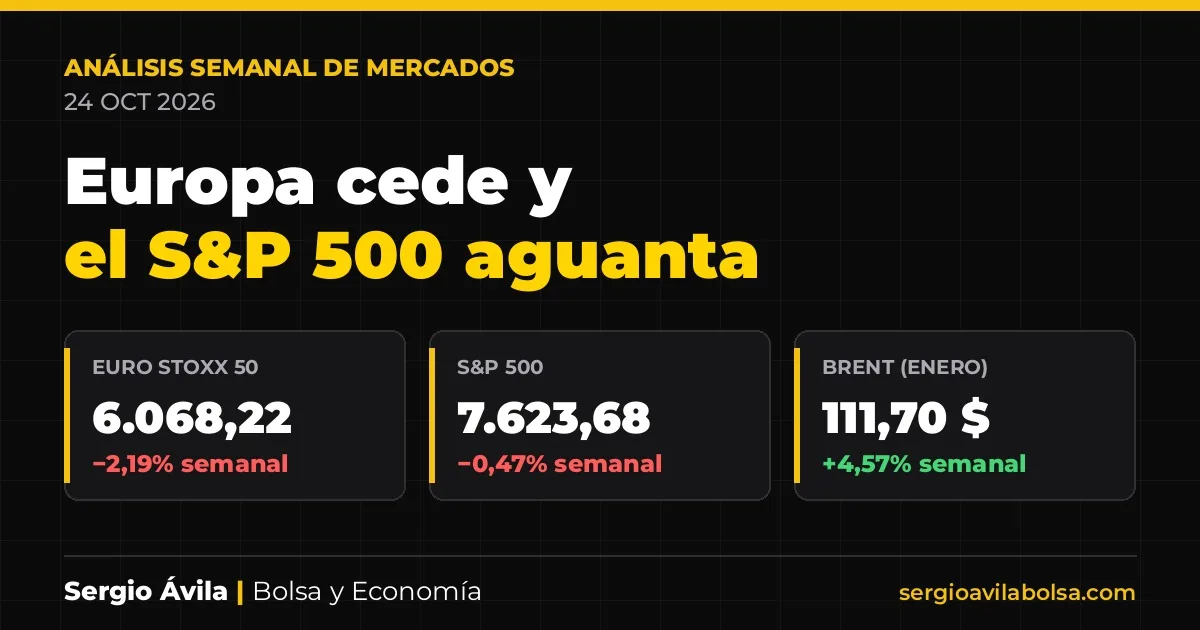
- L’Europa ha chiuso peggio di Wall Street, con l’Euro Stoxx 50 in calo del 2,19% e l’IBEX 35 dell’1,74% nella settimana.
- I PMI di venerdì hanno raffreddato la lettura sull’area euro, mentre gli Stati Uniti hanno mantenuto una macroeconomia più resiliente.
- La prossima settimana ruota attorno a Fed, BCE e ai grandi risultati, con il petrolio e i tassi come prova reale per le valutazioni.
Análisis fin de semana
Análisis semanal de bolsa: Europa cede y el S&P 500 aguanta
Una settimana di digestione con un’Europa più debole e tassi ancora scomodi: analisi settimanale di borsa
La mia impressione di questa settimana è piuttosto semplice: il mercato non si è rotto, ma ha mostrato dove fa male. In questa analisi settimanale di borsa, il dato più evidente è il calo dell’Euro Stoxx 50 fino a 6.068,22 punti alla chiusura di venerdì 23 ottobre, con un ribasso settimanale del 2,19%, mentre l’S&P 500 ha chiuso a 7.623,68 punti e ha limitato il ritracciamento allo 0,47%. La differenza conta: l’Europa ha risentito di più del rallentamento dell’attività e Wall Street ha continuato a reggere meglio, anche se con meno agio.
Lo sfondo era riconoscibile. I PMI preliminari di venerdì hanno mostrato un raffreddamento dei servizi nell’area euro, proprio mentre il Treasury USA a 10 anni ha chiuso al 4,988% e il Brent ha terminato la settimana a 111,70 dollari. Tassi alti ed energia cara di solito non fanno amicizia in borsa; ancora meno in utilities e consumer, dove il costo del debito e la pressione sui margini pesano più di quanto molti vorrebbero ammettere.
Cosa è successo questa settimana
Le chiusure di venerdì lasciano una fotografia chiara
Venerdì 23 ottobre si è chiuso con una distribuzione dei danni diseguale. L’S&P 500 ha terminato a 7.623,68 punti, con un calo settimanale dello 0,47%, e il Nasdaq Composite a 25.955,34 punti, con un ribasso dello 0,71%. In Europa, la penalizzazione è stata maggiore: l’Euro Stoxx 50 ha chiuso a 6.068,22 punti, con una perdita settimanale del 2,19%, e l’IBEX 35 ha terminato a 18.989,80 punti, lo 1,74% sotto il venerdì precedente.
Anche la composizione di questo calo lascia sfumature. L’IBEX 35 ha salvato il venerdì con un progresso giornaliero dello 0,40%, meglio di altri indici del continente, ma non ha evitato una settimana in rosso. Per me, questo si inserisce in una lettura classica: le banche continuano ad ammortizzare dal lato dei tassi, ma l’indice non è immune se aumenta la prudenza in Europa. Gli spread sovrani e la futura morosità restano la parte meno piacevole della storia bancaria, anche se il mercato a volte preferisce guardare solo al margine d’interesse.
Sulla volatilità, il VIX ha chiuso venerdì a 19,45. Non è un segnale di panico, ma nemmeno di compiacenza. Il fatto che l’S&P 500 abbia ceduto poco con un VIX sopra 19 suggerisce un mercato ancora ordinato, anche se molto meno robusto di quanto sembrasse quando aveva chiuso a 7.757,17 punti mercoledì 21.
Per ampiezza relativa, c’è anche un indizio utile nel confronto tra grandi e piccoli valori degli USA: questa settimana la leadership non è stata pulita. Quando l’S&P 500 scende appena, ma la volatilità risale e il Nasdaq non accompagna con chiarezza, il messaggio non è di nuovo impulso, ma di selezione e stanchezza. È il tipo di contesto in cui conviene fidarsi più del prezzo e meno della narrativa.
Il dato macro della settimana è stato il rallentamento dei PMI europei
Il dato che più ha mosso la mia lettura non è arrivato da un grande titolo inflazionistico, ma dall’attività. Venerdì 23 alle 10:00 (2:00 a Città del Messico), il PMI preliminare dei servizi dell’area euro è stato pubblicato a 51,7 contro 52,6 atteso e 53,0 precedente. Quel deterioramento è arrivato insieme a un PMI manifatturiero a 52,4, sotto il 52,7 previsto. Non è recessione in senso stretto, ma è comunque una perdita di trazione piuttosto visibile.
Inoltre, la Francia ha lasciato la parte più scomoda del quadro. Il suo PMI preliminare manifatturiero è uscito a 49,3 contro 50,5 atteso e quello dei servizi a 48,4 contro 50,7. La Germania ha compensato un po’ con la manifattura a 54,2, sopra 53,5, ma anche i servizi hanno deluso a 51,7 contro 52,5. Tradotto per il mercato: il blocco non va male allo stesso modo, ma la debolezza del settore dei servizi pesa molto perché è lì che stava parte della recente resilienza.
Negli Stati Uniti, il quadro è stato meno danneggiato. Venerdì 23 alle 15:45 (7:45 a Città del Messico), il PMI preliminare manifatturiero si è collocato a 56,0 contro 55,4 atteso, mentre quello dei servizi ha rispettato le attese con 57,9. Alle 16:00 (8:00 a Città del Messico), la fiducia dei consumatori dell’Università del Michigan è stata rivista a 48,0 contro 46,3 atteso. Wall Street ha tenuto meglio perché la macro non ha confermato un brusco rallentamento e perché il mercato continua ad accettare crescita con tassi alti, purché gli utili non si pieghino.
Per l’America Latina, questo tratto conta per due canali. Se la Fed mantiene un tono fermo e il dollaro non molla, il finanziamento esterno resta esigente e gli asset più sensibili al costo del capitale lo percepiscono prima. E se inoltre il petrolio resta alto, l’effetto non è uniforme: aiuta gli esportatori di energia, ma complica margini e disinflazione in gran parte della regione.
Bond, valute e materie prime: la valutazione non regala più nulla
Il Treasury USA a 10 anni ha chiuso venerdì al 4,988%, leggermente sopra il livello di giovedì, ma con un calo settimanale del 2,16% rispetto al 5,0980% di venerdì 16. Il livello resta alto in termini assoluti. Per l’azionario, questo significa che lo sconto dei flussi non si allenta troppo e che i settori più indebitati restano sotto esame. Nelle utilities, il mercato può tollerare business prevedibili, ma di solito non perdona a lungo un costo del debito in aumento.
Sul mercato valutario, l’euro ha chiuso a 1,1204 dollari, praticamente invariato nella settimana, con un calo dello 0,08%. Non c’è stato un vero sollievo da questa parte. Un euro senza forza chiara e un indice dollaro a 101,75 lasciano un contesto in cui la liquidità globale non migliora in modo evidente. Per l’Europa, questo conta perché non c’è un cuscinetto valutario sufficiente a neutralizzare la pressione generata da costi energetici elevati.
Il Brent (contratto di gennaio) ha chiuso a 111,70 dollari, con un rialzo settimanale del 4,57%, e l’oro ha terminato a 4.007,90 dollari, con un calo settimanale del 4,14%. Questa combinazione non è banale. Il petrolio ha continuato a ricordare che l’inflazione può resistere a scendere rapidamente, mentre l’oro ha corretto nonostante un contesto incerto, probabilmente più penalizzato dal livello dei tassi reali che sostenuto dalla ricerca di rifugio. Quando il rifugio non sale e la volatilità non esplode, di solito c’è un mercato ancora disciplinato, non necessariamente tranquillo.
Non inserisco qui un calcolo di P/E implicito e premio per il rischio perché non vedo un riferimento recente e valido di EPS di consensus che valga la pena elevare a dato. Preferisco ometterlo piuttosto che riempire il vuoto con una cifra decorativa. Nella valutazione, inoltre, mi basta un’idea: con il decennale vicino al 5%, la borsa ha bisogno di utili solidi e non solo di multipli generosi. È una soglia ragionevole; è anche impegnativa.
Analisi tecnica: livelli che contano
Sull’S&P 500, la settimana lascia una struttura di breve periodo meno pulita dopo il massimo di chiusura di mercoledì a 7.757,17 e la chiusura di venerdì a 7.623,68. Per me, il livello che conta al ribasso è il minimo di venerdì a 7.612,07. Se venisse perso con continuità, il mercato confermerebbe che il rimbalzo d’inizio settimana è stato una pausa e non un nuovo tratto di tendenza. Al rialzo, la resistenza immediata è nella zona di 7.757,17, che è la migliore chiusura della settimana e il punto da superare per restituire un po’ di iniziativa all’acquirente.
La lettura di Murphy qui è piuttosto classica: tendenza principale ancora rispettata se si allarga l’orizzonte, ma momentum di breve indebolito e volatilità in risalita. Non mi preoccupa una correzione finché rispetta i supporti; mi preoccuperebbe di più una discesa con ampiezza in deterioramento e senza reazione sugli utili. Lì il nastro passerebbe da digestione ad avvertimento.
Sull’IBEX 35, il rimbalzo di venerdì ha lasciato una chiusura a 18.989,80 dopo aver segnato un minimo settimanale a 18.803,60. Questo minimo è il primo supporto che osservo. Se regge, l’indice potrebbe continuare a oscillare dentro una fase correttiva normale dopo aver chiuso mercoledì a 19.323,50. Se cede, la lettura cambia e il deterioramento tecnico guadagnerebbe profondità. Al rialzo, il riferimento immediato torna a essere proprio 19.323,50, che è stata la migliore chiusura della settimana e una barriera visibile dopo il successivo rifiuto.
Dal punto di vista settoriale, l’indice continua a dipendere molto dalle banche. Finché i tassi restano alti, il margine finanziario aiuta; ma il mercato non paga questo fattore allo stesso multiplo se cresce il sospetto su credito e spread. Nel consumer, il problema è più diretto: energia alta e finanziamento caro comprimono i margini. E nelle utilities, ogni rialzo dei rendimenti ricorda che anche la duration ha un conto da pagare.
Cosa può muovere la prossima settimana
Banche centrali: due appuntamenti che pesano davvero
La prossima settimana ha due ancore chiare. La Federal Reserve comunica mercoledì 28 alle 19:00 (12:00 a Città del Messico) e la conferenza stampa inizia alle 19:30 (12:30 a Città del Messico). La BCE farà lo stesso giovedì 29 alle 14:15 (7:15 a Città del Messico), con conferenza stampa alle 14:45 (7:45 a Città del Messico). Non serve abbellirlo: sono i due riferimenti che possono cambiare il prezzo del denaro, il dollaro e la tolleranza del mercato per valutazioni esigenti.
Il mio bias di partenza resta prudente. Quando il decennale USA sfiora il 5% e l’energia resta scomoda, faccio fatica a comprare l’idea di una rapida svolta verso tagli o messaggi troppo accomodanti. Se Fed e BCE insistono su tassi alti più a lungo, non sarebbe una sorpresa; sarebbe coerenza con il contesto. La cosa importante sarà capire se il mercato l’ha già scontato o se c’è ancora aggiustamento da fare su duration e settori sensibili al costo del capitale.
Sul fronte macro, il calendario dettagliato della prossima settimana verrà pubblicato lunedì in Claves de la semana. Senza quell’agenda chiusa, preferisco non anticipare orari o riferimenti concreti di CPI, lavoro o PMI. L’utilità dell’analisi non sta nell’indovinare il programma, ma nel sapere cosa muoverebbe davvero gli asset quando arriverà.
Utili: la prova del fuoco passa da tecnologia, banche e consumer
Mercoledì 28, dopo la chiusura di Wall Street, pubblicano Alphabet e Microsoft. Giovedì 29, dopo la chiusura, arriva Amazon. Prima, martedì 27 pubblicano Visa dopo la chiusura e Coca-Cola prima dell’apertura; mercoledì 28 presenta anche Banco Santander (presentazione alle 10:00) e giovedì 29 lo fa BBVA (presentazione alle 9:30). Venerdì 30 arrivano ExxonMobil e Chevron prima dell’apertura. C’è mercato a sufficienza in questo calendario.
Per l’S&P 500 e il Nasdaq, la settimana si giocherà su una domanda meno epica di quanto sembri: se gli utili accompagnano il prezzo. Nella tecnologia, voglio vedere se il mercato continua a premiare la crescita con tassi alti. Nel consumer, il focus sarà sui margini e sulla capacità di trasferire i costi. Nelle banche, la lettura torna a essere quella di sempre, ma con meno spazio per la compiacenza: tassi alti aiutano il margine, sì, anche se il mercato guarda sempre di più alla qualità del credito e al costo del funding.
In Europa, Santander e BBVA daranno un indizio utile per l’IBEX 35 e per il comparto bancario del continente. Se manterranno un quadro solido di ricavi ma emergerà maggiore pressione su accantonamenti o costo del passivo, il settore potrebbe smettere di agire come rete di sicurezza dell’indice. Questo avrebbe implicazioni più ampie, perché l’IBEX non ha bisogno che tutto salga per reggere, ma sì che i suoi pesi massimi non deludano contemporaneamente.
Geopolitica: petrolio, inflazione e premi per il rischio
L’altro focus resterà geopolitico, soprattutto per il suo impatto sull’energia e sul sentiment. Con il Brent a 111,70 dollari alla chiusura settimanale, il mercato sta già dicendo che il rischio non è evaporato. Il meccanismo di trasmissione è diretto: petrolio alto complica la disinflazione, irrigidisce le aspettative sui tassi e mette sotto pressione i margini nei settori energivori o con poca capacità di fissazione dei prezzi.
Per l’Europa, questo canale è particolarmente rilevante. Per gli Stati Uniti, il danno è più sfumato perché combina pressione sul consumatore con supporto relativo al settore energetico. Per l’America Latina, la lettura torna a biforcarsi tra esportatori e importatori. E per l’Asia, aggiunge rumore a una regione che arriva già con debolezza visibile in Giappone e Hong Kong questa settimana. Non serve drammatizzare: basta accettare che il petrolio resta una variabile centrale, non un dettaglio secondario.
Se dovessi ordinare gli scenari, il mio base sarebbe uno di lateralità con bias prudente, con probabilità indicativa del 50%, se Fed e BCE mantengono fermezza e gli utili risultano ragionevoli. Darebbe un 25% a uno scenario più favorevole, se la grande tecnologia batte con chiarezza e le banche centrali non irrigidiscono il tono. E riservo un 25% allo scenario avverso, se coincidono delusione sugli utili, rimbalzo dei rendimenti e una nuova accelerazione del petrolio. Non è una schedina; è un modo per mettere il rischio in fila.
La mia lettura
Penso che questa settimana abbia cambiato una cosa rilevante rispetto alla precedente: l’Europa ha smesso di seguire il passo di Wall Street con una certa comodità e ha mostrato di nuovo sensibilità al ciclo e al costo del denaro. Per me, questo si inserisce in un mercato che comincia a discriminare di più tra regioni, settori e bilanci. Non mi sembra un segnale terminale, ma un campanello d’allarme sì. Se l’S&P 500 recupera 7.757,17 e l’IBEX 35 supera 19.323,50 dopo le riunioni della Fed di mercoledì 28 alle 19:00 (12:00 a Città del Messico) e della BCE di giovedì 29 alle 14:15 (7:15 a Città del Messico), ammetterei che il mercato è tornato a imporsi sulla paura. Se non accade, continuerò a leggere tutto questo come una correzione che chiede ancora rispetto.
Quello che mi preoccupa di più è una combinazione piuttosto poco amichevole: petrolio alto, tassi alti più a lungo e utili che non compensano la severità della valutazione. In quel caso soffrirebbero soprattutto consumer e utilities, e la banca smetterebbe di essere un rifugio comodo se emergesse più inquietudine su credito o spread. Come copertura naturale di questo scenario, continuo a guardare più a liquidità, duration corta ed energia che a rifugi automatici. L’oro è sceso questa settimana e mi sembra un buon promemoria del fatto che non tutte le coperture funzionano allo stesso modo quando il costo del denaro si irrigidisce. Il mercato parla piuttosto chiaramente quando ci si prende la briga di ascoltarlo.
Per approfondire
- La mia analisi precedente: Analisi settimanale dei mercati: borsa, IPC e petrolio sotto i riflettori
- Guida all’investimento in borsa — concetti base per prendere decisioni migliori
- Come capire qual è il tuo profilo di rischio — prima di operare con qualsiasi asset
Radar Institucional. Raccoglie contesto, ampiezza di mercato e settori per ordinare ciò che merita un’analisi più dettagliata. Scopri Radar Institucional. Puoi anche confrontare tutti i piani.
Questo articolo fornisce informazioni finanziarie generali e non costituisce una raccomandazione di investimento. Investire comporta il rischio di perdita del capitale investito.
Comunità gratuita
Registrati per accedere gratis al forum della comunità
Condividi analisi, chiarisci dubbi e connettiti con altri investitori — senza costi, in meno di due minuti.
Crea account gratuito