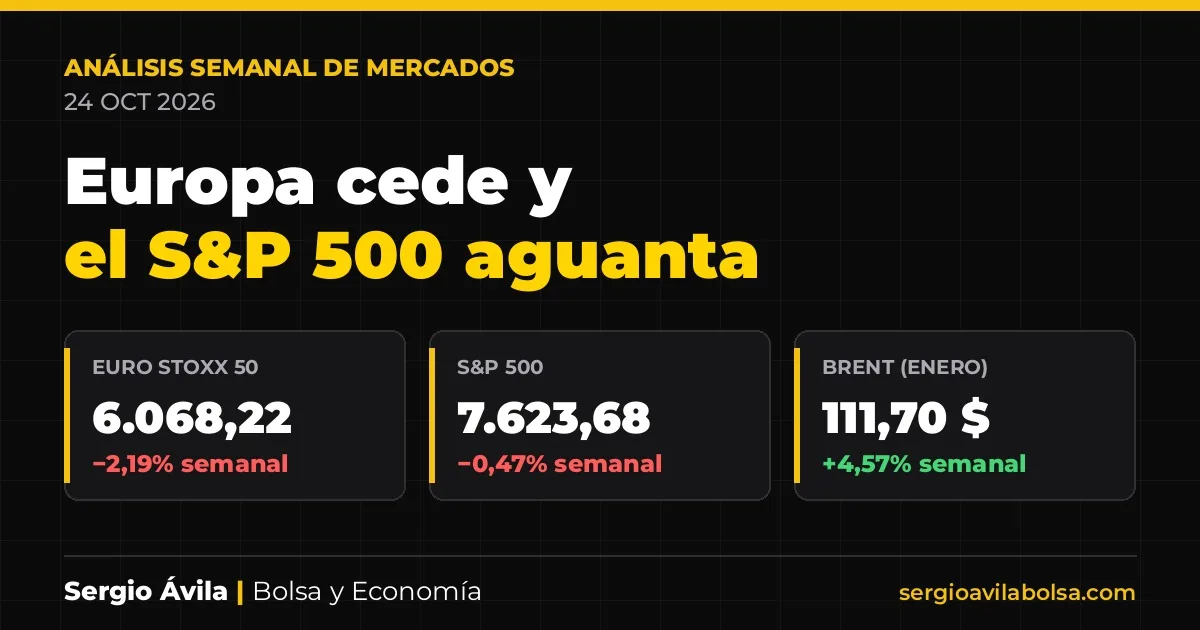
- L’Europe a terminé moins bien que Wall Street, l’Euro Stoxx 50 cédant 2,19 % et l’IBEX 35 1,74 % sur la semaine.
- Les PMI de vendredi ont tempéré la lecture sur la zone euro, tandis que les États-Unis ont maintenu une toile macroéconomique plus résistante.
- La semaine prochaine sera centrée sur la Fed, la BCE et d’importants résultats, avec le pétrole et les taux comme véritable test pour les valorisations.
Análisis fin de semana
Análisis semanal de bolsa: Europa cede y el S&P 500 aguanta
Une semaine de digestion avec une Europe plus faible et des taux toujours inconfortables : analyse hebdomadaire de la Bourse
Mon impression de cette semaine est assez simple : le marché n’a pas cassé, mais il a montré où ça fait mal. Dans cette analyse hebdomadaire de la Bourse, le fait le plus visible est la baisse de l’Euro Stoxx 50 à 6.068,22 points à la clôture du vendredi 23 octobre, avec un recul hebdomadaire de 2,19 %, tandis que le S&P 500 a terminé à 7.623,68 points et a limité son repli à 0,47 %. La différence compte : l’Europe a davantage subi le ralentissement de l’activité et Wall Street est restée mieux soutenue, même si c’était avec moins de confort.
Le contexte de fond était reconnaissable. Les PMI préliminaires de vendredi ont montré un refroidissement des services dans la zone euro, précisément au moment où l’obligation américaine à 10 ans a clôturé à 4,988 % et où le Brent a terminé la semaine à 111,70 dollars. Des taux élevés et une énergie chère ne se font généralement pas d’amis en Bourse ; encore moins dans les utilities et la consommation, où le coût de la dette et la pression sur les marges pèsent davantage que beaucoup ne voudraient l’admettre.
Ce qui s’est passé cette semaine
Les clôtures de vendredi dressent un tableau clair
Le vendredi 23 octobre s’est achevé avec une répartition inégale des dégâts. Le S&P 500 a fini à 7.623,68 points, en baisse hebdomadaire de 0,47 %, et le Nasdaq Composite à 25.955,34 points, en recul de 0,71 %. En Europe, la sanction a été plus forte : l’Euro Stoxx 50 a clôturé à 6.068,22 points, avec une perte hebdomadaire de 2,19 %, et le IBEX 35 a terminé à 18.989,80 points, soit 1,74 % sous le niveau du vendredi précédent.
La composition de cette baisse apporte aussi quelques nuances. Le IBEX 35 a bien tenu vendredi avec une hausse quotidienne de 0,40 %, meilleure que celle d’autres indices du continent, mais il n’a pas échappé à une semaine de repli. Pour ma part, cela correspond à une lecture classique : les banques continuent d’amortir le choc via les taux, mais l’indice n’est pas immunisé si la prudence augmente en Europe. Les écarts souverains et la future hausse des défauts restent la partie la moins sympathique de l’histoire bancaire, même si le marché préfère parfois ne regarder que la marge d’intérêt.
En matière de volatilité, le VIX a clôturé vendredi à 19,45. Ce n’est pas un signal de panique, mais ce n’est pas non plus un signe de complaisance. Le fait que le S&P 500 ait peu cédé avec un VIX au-dessus de 19 suggère un marché encore ordonné, même si nettement moins robuste qu’il ne le paraissait lorsqu’il a clôturé à 7.757,17 points mercredi 21.
En termes d’amplitude relative, il y a aussi un indice utile dans la comparaison entre grandes et petites capitalisations américaines : cette semaine, le leadership n’a pas été net. Quand le S&P 500 baisse à peine, mais que la volatilité remonte et que le Nasdaq ne suit pas clairement, le message n’est pas celui d’un nouvel élan, mais plutôt d’une sélection et d’une fatigue. C’est le type d’environnement où il vaut mieux se fier davantage au prix qu’au récit.
La donnée macro de la semaine a été le coup de frein des PMI européens
La donnée qui a le plus influencé ma lecture n’est pas venue d’un grand titre inflationniste, mais de l’activité. Le vendredi 23 à 10:00 (2:00 à Mexico), le PMI préliminaire des services de la zone euro a été publié à 51,7 contre 52,6 attendu et 53,0 précédent. Cette détérioration s’est accompagnée d’un PMI manufacturier à 52,4, inférieur aux 52,7 prévus. Ce n’est pas une récession au sens strict, mais c’est bien une perte de traction assez visible.
En outre, la France a présenté la partie la plus inconfortable du tableau. Son PMI manufacturier préliminaire est ressorti à 49,3 contre 50,5 attendu et celui des services à 48,4 contre 50,7. L’Allemagne a quelque peu compensé avec un PMI manufacturier à 54,2, au-dessus de 53,5, mais ses services ont également flanché à 51,7 contre 52,5. En langage de marché : l’ensemble ne se replie pas de façon uniforme, mais la faiblesse du secteur des services pèse beaucoup, car c’est là qu’une partie de la résistance récente se trouvait.
Aux États-Unis, le tableau a été moins dégradé. Le vendredi 23 à 15:45 (7:45 à Mexico), le PMI manufacturier préliminaire s’est établi à 56,0 contre 55,4 attendu, tandis que celui des services a répondu présent à 57,9. À 16:00 (8:00 à Mexico), la confiance des consommateurs de l’Université du Michigan a été révisée à 48,0 contre 46,3 attendu. Wall Street a mieux résisté parce que la macro n’a pas confirmé un freinage brutal et parce que le marché accepte toujours une croissance avec des taux élevés, tant que les bénéfices ne dérapent pas.
Pour l’Amérique latine, cette séquence compte via deux canaux. Si la Fed maintient un ton ferme et que le dollar ne faiblit pas, le financement externe reste exigeant et les actifs les plus sensibles au coût du capital le ressentent en premier. Et si, en plus, le pétrole reste élevé, l’effet n’est pas uniforme : il soutient les exportateurs d’énergie, mais complique les marges et la désinflation dans une grande partie de la région.
Obligations, devises et matières premières : la valorisation ne donne plus rien
L’obligation américaine à 10 ans a clôturé vendredi à 4,988 %, légèrement au-dessus de jeudi, mais en recul hebdomadaire de 2,16 % par rapport aux 5,0980 % du vendredi 16. Le niveau reste élevé en absolu. Pour les actions, cela signifie que l’actualisation des flux ne s’assouplit pas beaucoup et que les secteurs les plus endettés restent sous surveillance. Dans les utilities, le marché peut tolérer des business prévisibles, mais il ne pardonne généralement pas longtemps un coût de la dette en hausse.
Sur le marché des changes, l’euro a clôturé à 1,1204 dollar, pratiquement stable sur la semaine, avec une baisse de 0,08 %. Il n’y a eu aucun vrai soulagement par ce biais. Un euro sans véritable force et un indice dollar à 101,75 créent un environnement dans lequel la liquidité mondiale ne s’améliore pas de manière évidente. Pour l’Europe, cela compte, car il n’existe pas de coussin de change suffisant pour neutraliser la pression générée par des coûts énergétiques élevés.
Le Brent (contrat de janvier) a clôturé à 111,70 dollars, en hausse hebdomadaire de 4,57 %, et l’or a terminé à 4.007,90 dollars, en baisse de 4,14 % sur la semaine. Cette combinaison n’est pas anodine. Le pétrole a continué de rappeler que l’inflation peut résister à la baisse rapide, tandis que l’or a corrigé malgré un environnement incertain, probablement plus pénalisé par le niveau des taux réels que soutenu par la recherche de refuge. Quand le refuge ne monte pas et que la volatilité n’explose pas, cela signifie généralement que le marché reste discipliné, pas nécessairement calme.
Je n’intègre pas ici un calcul de PER implicite et de prime de risque, car je ne vois pas de référence récente et valide du BPA de consensus qui mérite d’être élevée au rang de donnée. Je préfère l’omettre plutôt que de combler le vide avec un chiffre décoratif. En matière de valorisation, d’ailleurs, une idée me suffit : avec le 10 ans proche de 5 %, la Bourse a besoin de bénéfices solides et pas seulement de multiples généreux. La barre est raisonnable ; elle est aussi exigeante.
Analyse technique : les niveaux qui comptent
Sur le S&P 500, la semaine laisse une structure de court terme moins propre après le sommet de clôture de mercredi à 7.757,17 et la clôture de vendredi à 7.623,68. Pour moi, le niveau qui domine par le bas est le plus bas de vendredi, à 7.612,07. S’il est rompu avec continuité, le marché confirmerait que le rebond du début de semaine n’était qu’une pause et non une nouvelle jambe de tendance. À la hausse, la résistance immédiate se situe dans la zone des 7.757,17, qui correspond à la meilleure clôture de la semaine et au niveau qu’il faudrait dépasser pour redonner un peu d’initiative à l’acheteur.
La lecture de Murphy ici est assez classique : tendance principale encore respectée si l’on élargit le cadre, mais momentum de court terme affaibli et volatilité en hausse. Une correction ne m’inquiète pas tant qu’elle respecte les supports ; ce qui m’inquiéterait davantage, ce serait une baisse accompagnée d’une détérioration de l’amplitude et sans réaction des résultats. Là, le marché passerait de la digestion à l’avertissement.
Sur le IBEX 35, le rebond de vendredi a laissé une clôture à 18.989,80 après avoir inscrit un plus bas hebdomadaire à 18.803,60. Ce plus bas est le premier support que je surveille. S’il tient, l’indice pourrait continuer d’évoluer dans une phase corrective normale après avoir clôturé mercredi à 19.323,50. S’il cède, la lecture change et la dégradation technique prendrait de la profondeur. Au-dessus, la référence immédiate redevient justement 19.323,50, qui a été la meilleure clôture de la semaine et une barrière visible après le rejet qui a suivi.
Sectoriellement, l’indice dépend toujours beaucoup des banques. Tant que les taux restent élevés, la marge financière aide ; mais le marché ne valorise plus ce facteur au même multiple si la suspicion sur le crédit et les écarts de taux augmente. Dans la consommation, le problème est plus direct : énergie chère et financement coûteux pèsent sur les marges. Et dans les utilities, chaque remontée des rendements rappelle que la duration a aussi un coût.
Ce qui peut faire bouger la semaine prochaine
Banques centrales : deux rendez-vous qui pèsent vraiment
La semaine prochaine comporte deux ancrages clairs. La Réserve fédérale communique le mercredi 28 à 19:00 (12:00 à Mexico) et sa conférence de presse commence à 19:30 (12:30 à Mexico). La BCE fera de même le jeudi 29 à 14:15 (7:15 à Mexico), avec conférence de presse à 14:45 (7:45 à Mexico). Inutile d’enjoliver les choses : ce sont les deux références qui peuvent changer le prix de l’argent, le dollar et la tolérance du marché à des valorisations exigeantes.
Mon biais de départ reste prudent. Quand le 10 ans américain frôle 5 % et que l’énergie reste inconfortable, j’ai du mal à acheter l’idée d’un virage rapide vers des baisses de taux ou des messages trop accommodants. Si la Fed et la BCE insistent sur des taux élevés plus longtemps, ce ne serait pas une surprise ; ce serait cohérent avec l’environnement. L’important sera de savoir si le marché l’a déjà intégré ou s’il reste encore un ajustement à effectuer sur la duration et les secteurs sensibles au coût du capital.
Sur le plan macro, le calendrier détaillé de la semaine prochaine sera publié lundi dans Claves de la semana. Sans cet agenda finalisé, je préfère ne pas anticiper d’horaires ni de références concrètes pour l’IPC, l’emploi ou les PMI. L’utilité de l’analyse n’est pas de deviner le programme, mais de savoir ce qui ferait vraiment bouger les actifs lorsqu’il arrivera.
Résultats : le test de vérité passe par la technologie, les banques et la consommation
Le mercredi 28, après la clôture de Wall Street, Alphabet et Microsoft présenteront leurs résultats. Le jeudi 29, après la clôture, ce sera au tour d’Amazon. Avant cela, le mardi 27, Visa publiera après la clôture et Coca-Cola avant l’ouverture ; le mercredi 28, Banco Santander présentera aussi ses résultats (présentation à 10:00) et le jeudi 29, BBVA fera de même (présentation à 9:30). Le vendredi 30, ExxonMobil et Chevron publieront avant l’ouverture. Il y a largement de quoi alimenter le marché dans cet agenda.
Pour le S&P 500 et le Nasdaq, la semaine se jouera sur une question moins épique qu’il n’y paraît : si les bénéfices accompagnent le prix. En technologie, je veux voir si le marché continue de récompenser la croissance avec des taux élevés. Dans la consommation, l’attention portera sur les marges et la capacité à répercuter les coûts. Dans la banque, la lecture reste la même, mais avec moins de place pour la complaisance : des taux élevés aident la marge, certes, mais le marché regarde de plus en plus la qualité du crédit et le coût du financement.
En Europe, Santander et BBVA fourniront une indication utile pour le IBEX 35 et pour le secteur bancaire du continent. S’ils maintiennent une image solide des revenus mais que l’on observe une pression accrue sur les provisions ou sur le coût du passif, le secteur pourrait cesser de jouer le rôle de filet de sécurité de l’indice. Cela aurait des implications plus larges, car le IBEX n’a pas besoin que tout monte pour tenir, mais il lui faut que ses poids lourds ne déçoivent pas en même temps.
Géopolitique : pétrole, inflation et primes de risque
L’autre point d’attention restera géopolitique, surtout par son impact sur l’énergie et le sentiment de marché. Avec le Brent à 111,70 dollars à la clôture hebdomadaire, le marché dit déjà que le risque ne s’est pas évaporé. Le mécanisme de transmission est direct : un pétrole cher complique la désinflation, durcit l’attente sur les taux et pèse sur les marges des secteurs intensifs en énergie ou disposant d’un faible pouvoir de fixation des prix.
Pour l’Europe, ce canal est particulièrement important. Pour les États-Unis, le dommage est plus nuancé, car il combine pression sur le consommateur et soutien relatif au secteur énergétique. Pour l’Amérique latine, la lecture se scinde à nouveau entre exportateurs et importateurs. Et pour l’Asie, cela ajoute du bruit à une région qui arrive déjà avec une faiblesse visible au Japon et à Hong Kong cette semaine. Inutile d’en faire un drame : il suffit d’admettre que le pétrole reste une variable centrale, pas un détail secondaire.
Si je devais ordonner les scénarios, mon cas de base serait une évolution latérale avec biais prudent, avec une probabilité indicative de 50 %, si la Fed et la BCE maintiennent leur fermeté et que les résultats sont corrects. Je donnerais 25 % à un scénario plus favorable, si les grandes valeurs technologiques surprennent positivement et si les banques centrales n’endurcissent pas le ton. Et je réserve 25 % au scénario défavorable, si déception sur les bénéfices, rebond des rendements et nouvelle poussée du pétrole se combinent. Ce n’est pas un pari ; c’est une manière de classer le risque.
Ma lecture
Je pense que la semaine a changé une chose importante par rapport à la précédente : l’Europe a cessé de suivre le rythme de Wall Street avec une certaine facilité et a recommencé à montrer sa sensibilité au cycle et au coût de l’argent. Pour moi, cela correspond à un marché qui commence à mieux discriminer entre régions, secteurs et bilans. Ce n’est pas un signal terminal, mais c’est un signal d’alerte. Si le S&P 500 récupère 7.757,17 et que le IBEX 35 dépasse 19.323,50 après les réunions de la Fed du mercredi 28 à 19:00 (12:00 à Mexico) et de la BCE du jeudi 29 à 14:15 (7:15 à Mexico), j’admettrai que le marché a de nouveau pris le dessus sur la peur. Si cela ne se produit pas, je continuerai à lire cela comme une correction qui exige encore du respect.
Ce qui m’inquiète le plus, c’est une combinaison peu accueillante : pétrole élevé, taux élevés plus longtemps et résultats qui ne compensent pas l’exigence de valorisation. Dans ce cas, la consommation et les utilities souffriraient particulièrement, et les banques cesseraient d’être un refuge confortable si des inquiétudes apparaissent sur le crédit ou les écarts de taux. Comme couverture naturelle dans ce scénario, je continue de regarder davantage la liquidité, la duration courte et l’énergie que les refuges automatiques. L’or a baissé cette semaine, et cela me semble un bon rappel du fait que toutes les couvertures ne fonctionnent pas de la même manière lorsque le coût de l’argent se tend. Le marché s’exprime assez clairement quand on prend la peine de l’écouter.
Pour aller plus loin
- Mon analyse précédente : Analyse hebdomadaire des marchés : Bourse, IPC et pétrole au centre de l’attention
- Guide d’investissement en Bourse — notions de base pour prendre de meilleures décisions
- Comment connaître votre profil de risque — avant d’opérer sur n’importe quel actif
Radar Institucional. Il rassemble le contexte, l’amplitude du marché et les secteurs pour structurer ce qui mérite une analyse plus détaillée. Découvrez Radar Institucional. Vous pouvez également comparer tous les plans.
Cet article constitue une information financière générale et ne représente pas une recommandation d’investissement. Investir comporte un risque de perte du capital investi.
Communauté gratuite
Inscrivez-vous pour accéder gratuitement au forum de la communauté
Partagez des analyses, posez vos questions et échangez avec d'autres investisseurs — sans frais, en moins de deux minutes.
Créer un compte gratuit