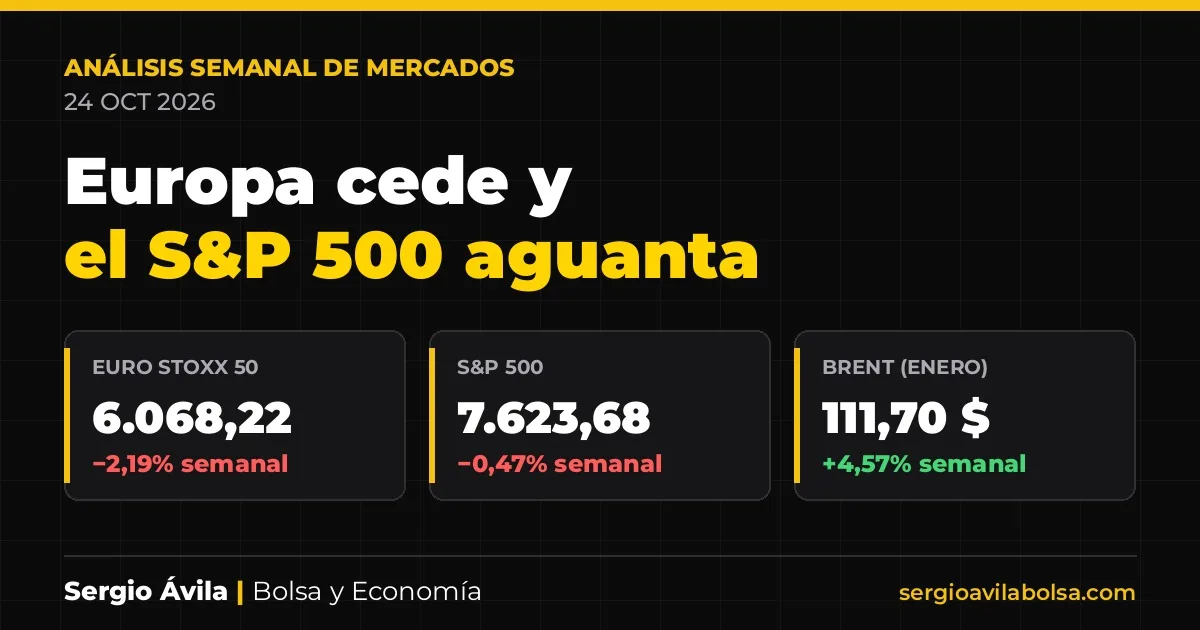
- A Europa fechou pior do que Wall Street, com o Euro Stoxx 50 a perder 2,19% e o IBEX 35 1,74% na semana.
- Os PMI de sexta-feira arrefeceram a leitura sobre a zona euro, enquanto os Estados Unidos mantiveram uma macroeconomia mais resiliente.
- A próxima semana gira em torno da Fed, do BCE e de grandes resultados, com o petróleo e as taxas de juro como verdadeira prova para as valorizações.
Análisis fin de semana
Análisis semanal de bolsa: Europa cede y el S&P 500 aguanta
Uma semana de digestão com uma Europa mais fraca e taxas ainda desconfortáveis: análise semanal da bolsa
A minha impressão desta semana é bastante simples: o mercado não quebrou, mas mostrou bem onde dói. Nesta análise semanal da bolsa, o dado mais visível é a queda do Euro Stoxx 50 até aos 6.068,22 pontos no fecho de sexta-feira, 23 de outubro, com uma descida semanal de 2,19%, enquanto o S&P 500 terminou nos 7.623,68 pontos e limitou o recuo a 0,47%. A diferença importa: a Europa ressentiu-se mais da quebra da atividade e Wall Street continuou a aguentar melhor, ainda que com menos conforto.
O pano de fundo foi reconhecível. Os PMI preliminares de sexta-feira mostraram um arrefecimento dos serviços na zona euro, precisamente quando a obrigação dos EUA a 10 anos fechou nos 4,988% e o Brent terminou a semana nos 111,70 dólares. Taxas altas e energia cara não costumam fazer amigos na bolsa; menos ainda em utilities e consumo, onde o custo da dívida e a pressão sobre as margens pesam mais do que muitos gostariam de admitir.
O que aconteceu esta semana
Os fechos de sexta-feira deixam uma imagem clara
Sexta-feira, 23 de outubro, fechou com uma distribuição dos danos desigual. O S&P 500 terminou nos 7.623,68 pontos, com uma queda semanal de 0,47%, e o Nasdaq Composite nos 25.955,34 pontos, com uma descida de 0,71%. Na Europa, o castigo foi maior: o Euro Stoxx 50 fechou nos 6.068,22 pontos, com uma perda semanal de 2,19%, e o IBEX 35 terminou nos 18.989,80 pontos, 1,74% abaixo de sexta-feira anterior.
A composição dessa queda também deixa nuances. O IBEX 35 salvou a sexta-feira com um avanço diário de 0,40%, melhor do que outros índices do continente, mas não evitou uma semana de recuo. Para mim, isso encaixa numa leitura clássica: a banca continua a amortecer pelo lado das taxas, mas o índice não é imune se aumentar a prudência na Europa. Os spreads soberanos e a morosidade futura continuam a ser a parte menos simpática da história bancária, embora o mercado por vezes prefira olhar apenas para a margem financeira.
Na volatilidade, o VIX fechou sexta-feira nos 19,45. Não é um sinal de pânico, mas também não é de complacência. O facto de o S&P 500 ter cedido pouco com um VIX acima de 19 sugere um mercado ainda ordenado, embora bastante menos robusto do que aparentava quando fechou nos 7.757,17 pontos na quarta-feira, dia 21.
Em amplitude relativa, há também uma pista útil na comparação entre grandes e pequenas empresas dos EUA: esta semana a liderança não foi clara. Quando o S&P 500 cai apenas ligeiramente, mas a volatilidade sobe e o Nasdaq não acompanha com nitidez, a mensagem não é de novo impulso, mas de seleção e cansaço. É o tipo de contexto em que convém confiar mais no preço e menos na narrativa.
O dado macro da semana foi a travagem dos PMI europeus
O dado que mais alterou a minha leitura não saiu de uma grande manchete inflacionista, mas da atividade. Na sexta-feira, 23, às 10:00 (2:00 na Cidade do México), o PMI preliminar de serviços da zona euro foi publicado em 51,7, face aos 52,6 esperados e 53,0 anteriores. Esse agravamento veio acompanhado de um PMI industrial em 52,4, abaixo dos 52,7 previstos. Não é recessão em sentido estrito, mas é uma perda de tração bastante visível.
Além disso, a França deixou a parte mais desconfortável do quadro. O seu PMI preliminar industrial saiu em 49,3, face aos 50,5 esperados, e o de serviços em 48,4, face aos 50,7. A Alemanha compensou um pouco com as manufaturas em 54,2, acima de 53,5, mas os serviços também fraquejaram em 51,7, face a 52,5. Traduzido para o mercado: o bloco não cai de forma homogénea, mas a fraqueza do setor dos serviços pesa muito porque era aí que estava parte da resistência recente.
Nos Estados Unidos, a imagem foi menos penalizada. Na sexta-feira, 23, às 15:45 (7:45 na Cidade do México), o PMI industrial preliminar situou-se em 56,0, face aos 55,4 esperados, enquanto o dos serviços cumpriu com 57,9. Às 16:00 (8:00 na Cidade do México), a confiança do consumidor da Universidade de Michigan foi revista em alta para 48,0, face aos 46,3 esperados. Wall Street aguentou melhor porque a macro não confirmou uma travagem brusca e porque o mercado continua a aceitar crescimento com taxas altas, desde que os lucros não descarrilem.
Para a América Latina, este período importa por dois canais. Se a Fed mantiver um tom firme e o dólar não ceder, o financiamento externo continua exigente e os ativos mais sensíveis ao custo do capital sentem-no mais cedo. E se, além disso, o crude se mantiver elevado, o efeito não é uniforme: ajuda os exportadores de energia, mas complica margens e desinflação em grande parte da região.
Obrigações, divisas e matérias-primas: a valorização já não oferece nada de graça
A obrigação dos EUA a 10 anos fechou sexta-feira nos 4,988%, ligeiramente acima de quinta-feira, embora com uma queda semanal de 2,16% desde os 5,0980% de sexta-feira, dia 16. O nível continua alto em termos absolutos. Para a bolsa, isso significa que o desconto dos fluxos não alivia demasiado e que os setores mais endividados continuam sob escrutínio. Em utilities, o mercado pode tolerar negócios previsíveis, mas normalmente não perdoa durante muito tempo um custo da dívida em alta.
Nas divisas, o euro fechou em 1,1204 dólares, praticamente estável na semana, com uma descida de 0,08%. Não houve verdadeiro alívio por essa via. Um euro sem força clara e um índice dólar em 101,75 deixam um contexto em que a liquidez global não melhora de forma evidente. Para a Europa, isso importa porque não há amortecedor cambial suficiente para neutralizar a pressão gerada por custos energéticos elevados.
O Brent (contrato de janeiro) fechou nos 111,70 dólares, com uma subida semanal de 4,57%, e o ouro terminou nos 4.007,90 dólares, com uma queda semanal de 4,14%. Esta combinação não é trivial. O petróleo continuou a lembrar que a inflação pode resistir a baixar rapidamente, enquanto o ouro corrigiu apesar de um ambiente incerto, provavelmente mais penalizado pelo nível das taxas reais do que apoiado pela procura de refúgio. Quando o refúgio não sobe e a volatilidade não explode, o que normalmente existe é um mercado ainda disciplinado, não necessariamente tranquilo.
Não incluo aqui um cálculo de PER implícito e prémio de risco porque não vejo uma referência recente e válida de BPA de consenso que mereça ser elevada à categoria de dado. Prefiro omiti-la a preencher a lacuna com um número decorativo. Em termos de valorização, além disso, basta-me uma ideia: com a obrigação a 10 anos perto dos 5%, a bolsa precisa de lucros sólidos e não apenas de múltiplos generosos. Essa fasquia é razoável; também é exigente.
Análise técnica: níveis que importam
No S&P 500, a semana deixa uma estrutura de curto prazo menos limpa após o fecho máximo de quarta-feira em 7.757,17 e o fecho de sexta-feira em 7.623,68. Para mim, o nível que manda em baixa é o mínimo de sexta-feira em 7.612,07. Se for perdido com continuidade, o mercado confirmaria que o ressalto do início da semana foi uma pausa e não uma nova perna da tendência. Em alta, a resistência imediata está na zona dos 7.757,17, que é o melhor fecho da semana e o ponto a partir do qual seria preciso recuperar para devolver alguma iniciativa ao comprador.
A leitura de Murphy aqui é bastante clássica: tendência principal ainda respeitada se se alargar o enquadramento, mas momentum de curto prazo enfraquecido e volatilidade em subida. Não me inquieta uma correção enquanto respeitar suportes; inquietar-me-ia mais uma queda com amplitude a piorar e sem reação nos resultados. Aí, a fita passaria de digestão para aviso.
No IBEX 35, o ressalto de sexta-feira deixou um fecho em 18.989,80 depois de marcar um mínimo semanal em 18.803,60. Esse mínimo é o primeiro suporte que monitorizo. Se aguentar, o índice poderá continuar a oscilar dentro de uma fase corretiva normal depois de ter fechado na quarta-feira em 19.323,50. Se ceder, a leitura muda e a deterioração técnica ganha profundidade. Em alta, a referência imediata volta a ser precisamente 19.323,50, que foi o melhor fecho da semana e uma barreira visível após a rejeição subsequente.
Setorialmente, o índice continua muito dependente da banca. Enquanto as taxas se mantiverem elevadas, a margem financeira ajuda; mas o mercado não paga esse fator ao mesmo múltiplo se crescer a suspeita sobre crédito e spreads. No consumo, o problema é mais direto: energia alta e financiamento caro pressionam margens. E nas utilities, cada subida das rendibilidades lembra que a duração também tem fatura.
O que pode mexer na próxima semana
Bancos centrais: duas datas que contam de verdade
A próxima semana tem duas âncoras claras. A Reserva Federal comunica na quarta-feira, dia 28, às 19:00 (12:00 na Cidade do México) e a conferência de imprensa começa às 19:30 (12:30 na Cidade do México). O BCE fará o mesmo na quinta-feira, dia 29, às 14:15 (7:15 na Cidade do México), com conferência de imprensa às 14:45 (7:45 na Cidade do México). Não vale a pena adornar: são as duas referências que podem mexer com o preço do dinheiro, o dólar e a tolerância do mercado a valorizações exigentes.
O meu viés de partida mantém-se prudente. Quando a obrigação americana a 10 anos ronda os 5% e a energia continua incómoda, custa-me comprar a ideia de uma inversão rápida para cortes ou mensagens demasiado suaves. Se a Fed e o BCE insistirem em taxas altas durante mais tempo, não seria uma surpresa; seria coerência com o contexto. O importante será saber se o mercado já o descontou ou se ainda há ajustamento por fazer em duration e em setores sensíveis ao custo do capital.
Quanto à macro, o calendário detalhado da próxima semana será publicado na segunda-feira em Claves de la semana. Sem essa agenda fechada, prefiro não antecipar horas nem referências concretas de IPC, emprego ou PMI. A utilidade da análise não está em adivinhar o programa, mas em saber o que realmente moverá os ativos quando chegar o momento.
Resultados: o teste de fogo passa por tecnologia, banca e consumo
Na quarta-feira, dia 28, após o fecho de Wall Street, apresentam Alphabet e Microsoft. Na quinta-feira, dia 29, após o fecho, é a vez da Amazon. Antes disso, na terça-feira, dia 27, publicam a Visa após o fecho e a Coca-Cola antes da abertura; na quarta-feira, dia 28, também apresenta o Banco Santander (apresentação às 10:00) e, na quinta-feira, dia 29, faz o mesmo o BBVA (apresentação às 9:30). Na sexta-feira, dia 30, chegam a ExxonMobil e a Chevron antes da abertura. Há mercado de sobra nessa agenda.
Para o S&P 500 e o Nasdaq, a semana vai decidir-se numa pergunta menos épica do que parece: se o lucro acompanha o preço. Em tecnologia, quero ver se o mercado continua a premiar crescimento com taxas altas. Em consumo, o foco estará nas margens e na capacidade de repercutir custos. Em banca, a leitura volta a ser a de sempre, mas com menos margem para a complacência: taxas altas ajudam a margem, sim, embora o mercado olhe cada vez mais para a qualidade do crédito e para o custo de financiamento.
Na Europa, Santander e BBVA darão uma pista útil para o IBEX 35 e para a banca do continente. Se mantiverem uma imagem sólida de receitas mas surgir maior pressão em imparidades ou no custo do passivo, o setor pode deixar de funcionar como rede de segurança do índice. Isso teria implicações mais amplas, porque o IBEX não precisa que tudo suba para se sustentar, mas precisa que os seus pesos pesados não desiludam ao mesmo tempo.
Geopolítica: petróleo, inflação e prémios de risco
O outro foco continuará a ser geopolítico, sobretudo pelo seu impacto na energia e no sentimento. Com o Brent nos 111,70 dólares no fecho semanal, o mercado já está a dizer que o risco não evaporou. O mecanismo de transmissão é direto: petróleo elevado complica a desinflação, endurece a expectativa sobre taxas e pressiona margens em setores intensivos em energia ou com pouca capacidade de fixação de preços.
Para a Europa, esse canal é especialmente relevante. Para os Estados Unidos, o dano é mais matizado porque combina pressão sobre o consumidor com apoio relativo ao setor energético. Para a América Latina, a leitura volta a bifurcar-se entre exportadores e importadores. E para a Ásia, acrescenta ruído a uma região que já chega com fraqueza visível no Japão e em Hong Kong esta semana. Não é preciso dramatizar: basta aceitar que o crude continua a ser uma variável central, não um detalhe secundário.
Se tivesse de ordenar cenários, a minha base seria um de lateralização com viés prudente, com probabilidade indicativa de 50%, se a Fed e o BCE mantiverem firmeza e os resultados forem razoáveis. Daria 25% a um cenário mais favorável, se a grande tecnologia surpreender claramente e os bancos centrais não endurecerem o tom. E reservo 25% para o cenário adverso, se coincidirem desilusão nos lucros, subida das rendibilidades e novo avanço do crude. Não é uma aposta; é uma forma de organizar o risco.
A minha leitura
Acho que a semana mudou uma coisa relevante face à anterior: a Europa deixou de acompanhar Wall Street com algum conforto e voltou a mostrar sensibilidade ao ciclo e ao custo do dinheiro. Para mim, isso encaixa num mercado que começa a discriminar mais entre regiões, setores e balanços. Não me parece um sinal terminal, mas sim um aviso. Se o S&P 500 recuperar os 7.757,17 e o IBEX 35 superar os 19.323,50 após as reuniões da Fed de quarta-feira, dia 28, às 19:00 (12:00 na Cidade do México) e do BCE de quinta-feira, dia 29, às 14:15 (7:15 na Cidade do México), admitiria que o mercado voltou a impor-se ao medo. Se não acontecer, continuarei a ler isto como uma correção que ainda merece respeito.
O que mais me preocupa é uma combinação pouco simpática: petróleo elevado, taxas altas durante mais tempo e resultados que não compensem a exigência de valorização. Aí sofreriam especialmente o consumo e as utilities, e a banca deixaria de ser um refúgio confortável se surgisse mais inquietação com crédito ou spreads. Como cobertura natural desse cenário, continuo a olhar mais para liquidez, duration curta e energia do que para refúgios automáticos. O ouro caiu esta semana e parece-me um bom lembrete de que nem toda a cobertura funciona da mesma forma quando o custo do dinheiro aperta. O mercado fala bastante claro quando nos damos ao trabalho de o escutar.
Para aprofundar
- A minha análise anterior: Análise semanal dos mercados: bolsa, IPC e petróleo em foco
- Guia de investimento em bolsa — conceitos básicos para tomar melhores decisões
- Como saber qual é o teu perfil de risco — antes de operar com qualquer ativo
Radar Institucional. Reúne contexto, amplitude de mercado e setores para organizar o que merece uma análise mais detalhada. Conhece o Radar Institucional. Também podes comparar todos os planos.
Este artigo é informação financeira geral e não constitui recomendação de investimento. Investir implica risco de perda do capital investido.
Comunidade gratuita
Registe-se para aceder gratuitamente ao fórum da comunidade
Partilhe análises, esclareça dúvidas e ligue-se a outros investidores — sem custo, em menos de dois minutos.
Criar conta gratuita