- Chubb logra en el T3 2026 un BPA core récord de 7,66 dólares (+0,8%), con ingresos por inversiones también en récord.
- Evan Greenberg advierte de capital «ingenuo» en el seguro comercial: en Norteamérica, la propiedad comercial se abarata un 4,2%.
- Cotiza a unas 12,1 veces su BPA core de 12 meses (cálculo propio) y 1,86 veces su valor contable; Berkshire tenía ≈9% a 30 de junio.
Acciones
Acciones de Chubb: beneficio récord y una advertencia sobre el ciclo
Chubb presentó el 20 de octubre el mayor beneficio operativo core por acción de su historia: 7,66 dólares en el tercer trimestre de 2026, un 0,8% más que un año antes. Sin embargo, lo que más me interesa de estos resultados no es el récord, sino lo que Evan Greenberg dijo al día siguiente en la conferencia con analistas. El consejero delegado describió la capacidad que está entrando en el seguro comercial como «hungry and extremely naive», hambrienta y extremadamente ingenua, y añadió que en numerosas áreas el precio «is failing to keep pace with loss costs». No es frecuente que un directivo acompañe un récord con una advertencia tan explícita.
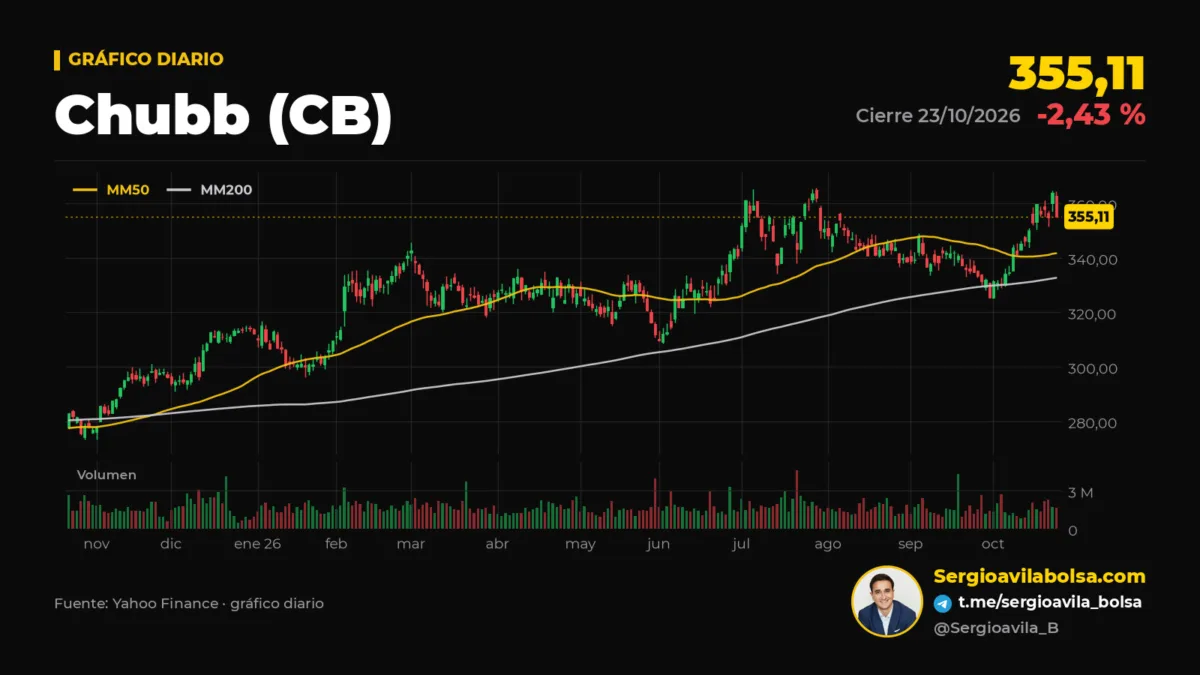
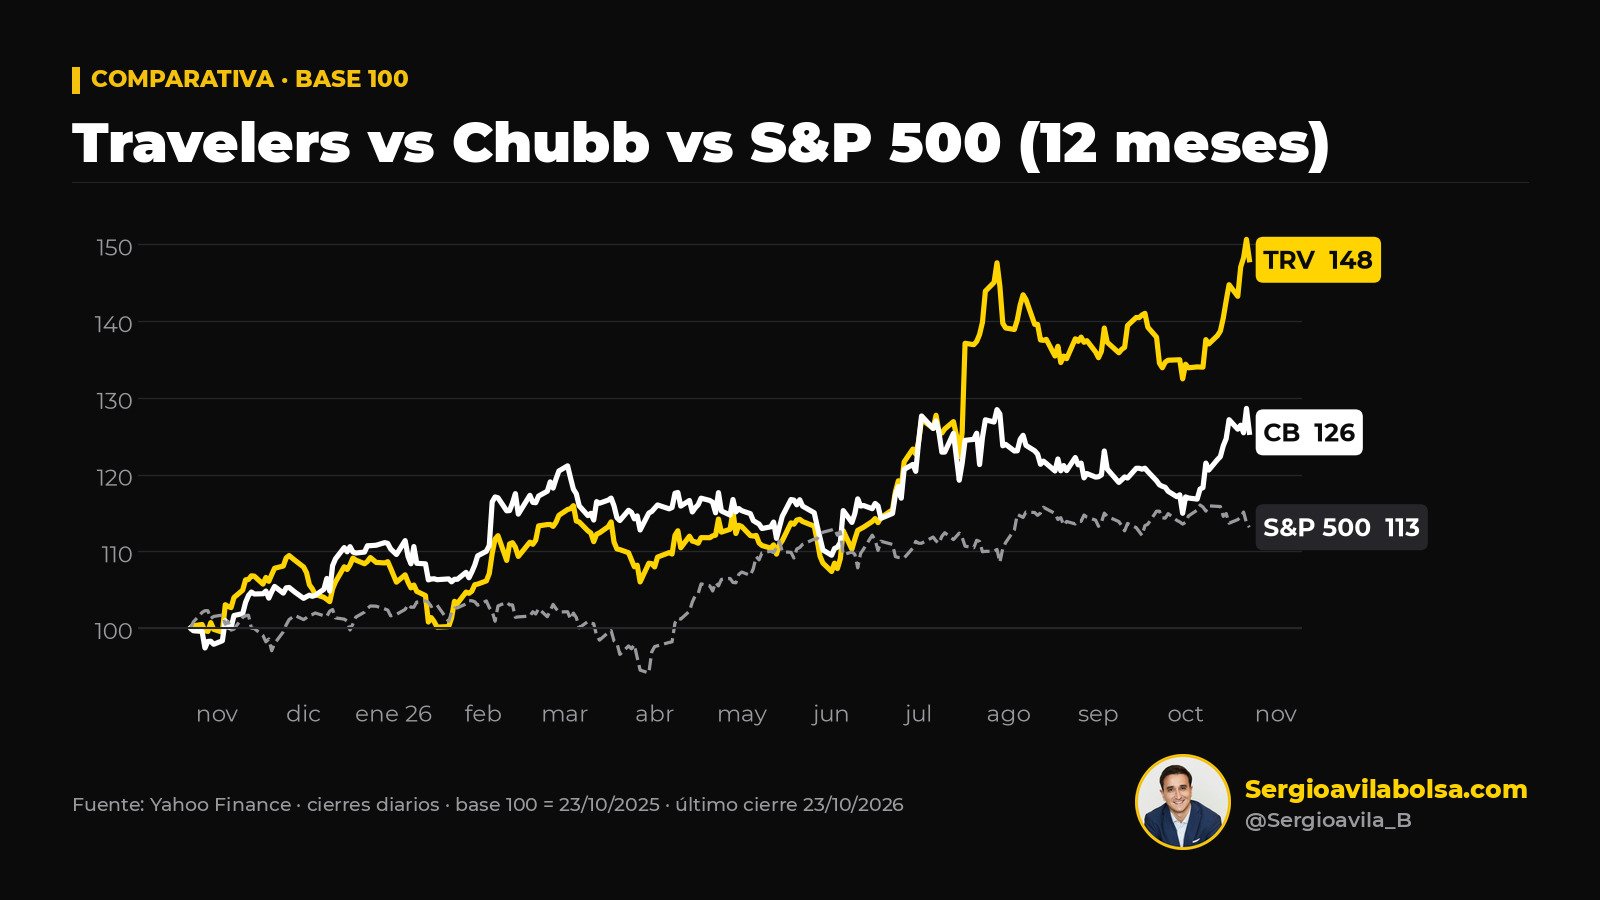
La bolsa ha tratado a las acciones de Chubb con más tibieza que a las de su gran rival. El viernes 23 de octubre cerraron en 355,11 dólares, con una caída del 2,43% en una sesión de ventas generalizadas por el petróleo. En lo que va de 2026 sube un 13,8%, algo más que el S&P 500 (+11,4%) y muy lejos del 37,3% de Travelers. En doce meses, la revalorización es del 25,5%, y el cierre del viernes queda un 2,4% por debajo de su máximo de cierre de 52 semanas (363,95 dólares, el 22 de octubre).
Las cifras clave de Chubb en el tercer trimestre: acciones de Chubb
acciones de Chubb: análisis actualizado con contexto para inversores.
| Indicador | Dato | Periodo |
|---|---|---|
| Cierre | 355,11 $ (−2,43%) | Viernes 23/10/2026 |
| Variación en bolsa | +13,8% (S&P 500: +11,4%) | 2026 hasta el 23/10 |
| BPA operativo core | 7,66 $ (+0,8%), récord | T3 2026 |
| Primas netas emitidas | 15.143 M$ (+1,9%) | T3 2026 |
| Ratio combinado P&C | 84,1% (81,8% un año antes) | T3 2026 |
| Catástrofes | 705 M$ (285 M$) | T3 2026 |
| Ingreso neto por inversiones | 1.791 M$ (+8,6%), récord | T3 2026 |
| ROE operativo core | 14,9% (ROTE core: 21,6%) | T3 2026, anualizado |
| PER sobre BPA core | ≈12,1x* | 12 meses hasta el T3 2026 |
| Precio / valor contable | 1,86x (tangible: 2,80x) | Valor contable a cierre del T3 2026 |
Un trimestre sólido, con más catástrofes
Las primas netas emitidas crecieron un 1,9% en el tercer trimestre, hasta 15.143 millones de dólares, y las de daños (P&C), otro 1,9%, hasta 13.183 millones. El ratio combinado de P&C empeoró hasta el 84,1%, desde el 81,8% de hace un año, pero el motivo es claro: las catástrofes costaron 705 millones, frente a 285 millones. Sin catástrofes y sin el efecto de ejercicios anteriores, el ratio del año en curso fue del 82,6%, prácticamente igual que el 82,5% de un año antes. La suscripción de fondo, por tanto, apenas se movió. A ello se sumó un desarrollo favorable de reservas de 511 millones (361 millones en el mismo trimestre de 2025).
El ingreso neto por inversiones marcó récord: 1.791 millones, un 8,6% más (1.890 millones en su versión ajustada, +6,3%). El beneficio neto fue de 2.844 millones (+1,5%), o 7,30 dólares por acción (+4,4%). Conviene fijarse en un detalle: el beneficio operativo core total cayó un 2,2%, hasta 2.980 millones, mientras el BPA core subía un 0,8%. La diferencia la explican las recompras. En los nueve primeros meses, el BPA core acumula 21,94 dólares, un 24,5% más.
La geografía como colchón
Donde Chubb se diferencia es fuera de Estados Unidos. Overseas General creció un 6,7%, con Latinoamérica a +11,7%, Asia a +7,5% y Europa a +6,8%. En casa, NA Commercial retrocedió un 2,7% (+1,7% en términos ajustados), mientras que NA Personal avanzó un 5,3% y Agricultura, un 5,1%. Lo que el ciclo resta en el seguro comercial estadounidense, el resto del mundo lo compensa, al menos por ahora.
La advertencia de Greenberg
Los precios de Norteamérica muestran el problema: en el tercer trimestre, la propiedad comercial se abarató un 4,2%, mientras casualty subía un 5,7% y las líneas financieras, un 2,1%. Greenberg lo explicó así: «We have been living in a world where the cost of money is cheap, and there is a lot of money looking for absolute return, not risk-adjusted». Y remató: «You’re not cash flow underwriting at a 10% or 12% interest rate».
Comparto el diagnóstico. El precio de un seguro es una señal: debería reflejar el riesgo que se asume. Cuando años de dinero barato empujan capital hacia el negocio en busca de rentabilidad a secas, esa señal se distorsiona y el coste aparece después, en forma de siniestros mal tarificados. El bono de EE. UU. a 10 años ha pasado del 3,99% (23/10/2025) al 4,988% (23/10/2026), después de tocar el 5,293% el 30 de septiembre. Unos tipos más altos alimentan la renta de la cartera, y eso se ve en el récord de inversiones. Pero Greenberg recuerda lo esencial: ni siquiera con estos tipos sale a cuenta suscribir a pérdida y confiar en la renta financiera para compensar. Un coste del dinero más alto premia la disciplina; no la sustituye.
Valoración: lo que pago por Chubb
Con mi cálculo, el BPA core de los últimos doce meses es de 29,46 dólares (21,94 de los nueve meses de 2026 más 7,52 del cuarto trimestre de 2025), lo que sitúa el PER en torno a 12,1 veces. Hay una advertencia importante: desde el tercer trimestre de 2026, Chubb excluye del BPA core parte de la amortización de intangibles, y el dato del cuarto trimestre de 2025 no está reexpresado con esa definición. El PER real con la definición nueva sería, por tanto, algo menor.
Sobre el valor contable por acción de 191,43 dólares (+5,1% interanual), la acción cotiza a 1,86 veces; sobre el tangible, de 126,96 dólares (+5,7%), a 2,80 veces. Travelers, como referencia, cotiza a unas 10,5 veces su BPA core de doce meses y a 2,8 veces su valor contable. La subida de tipos también deja huella en el balance de Chubb: el otro resultado global acumulado (AOCI) es de −9.483 millones, frente a −4.975 millones al cierre de 2025.
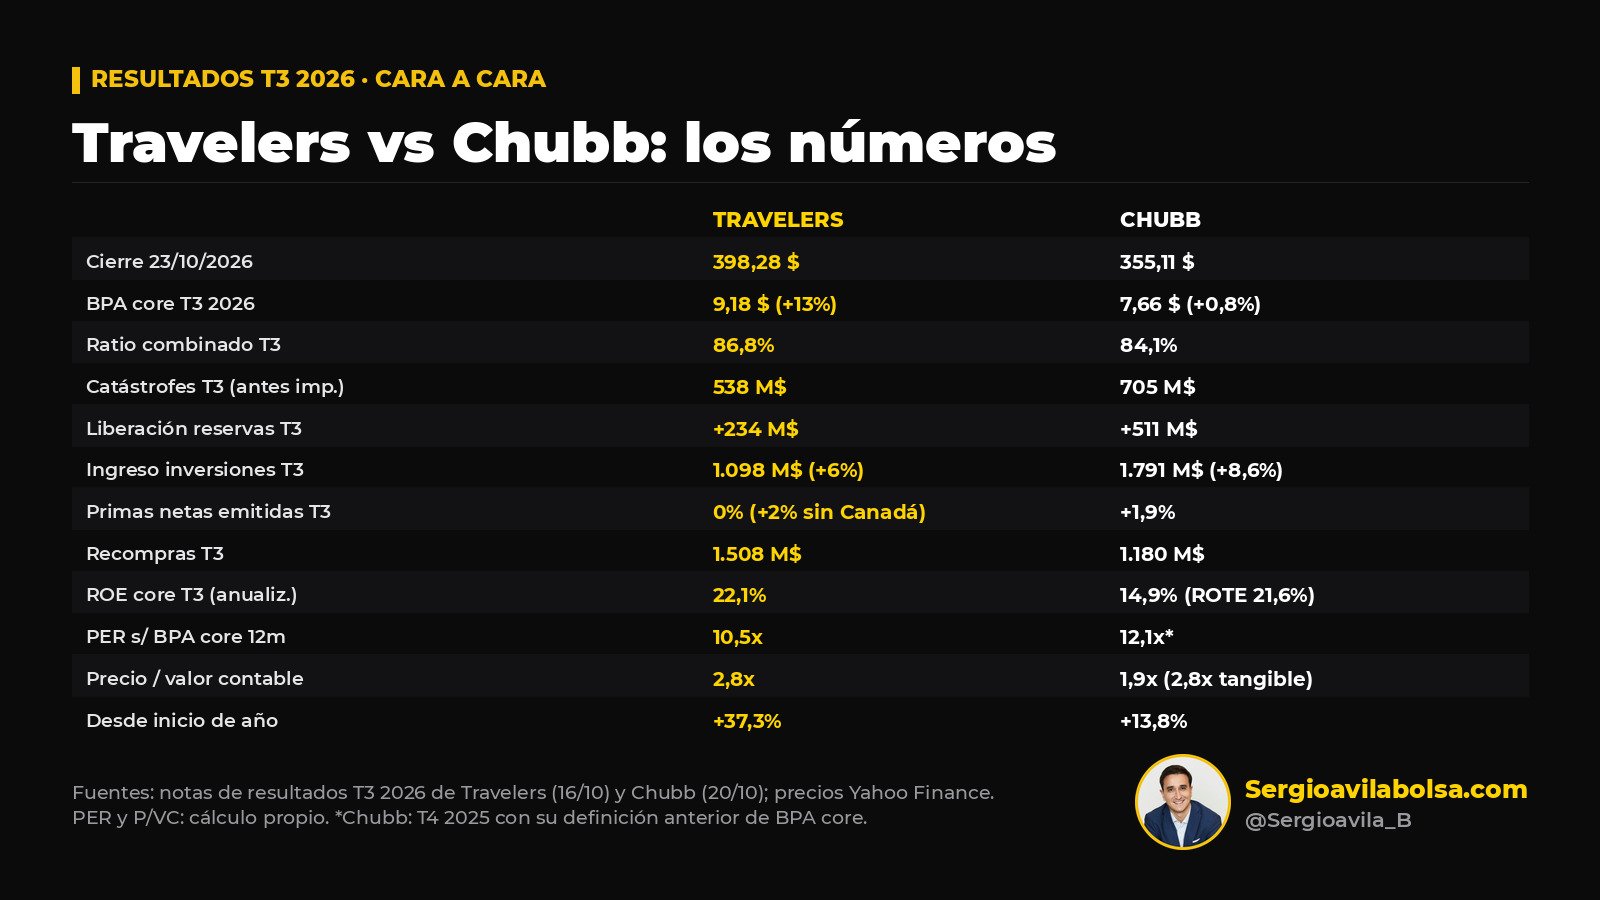
En el tercer trimestre, Chubb devolvió 1.570 millones al accionista: 1.180 millones en recompras, a un precio medio de 344,32 dólares, y 393 millones en dividendos. En nueve meses suma 4.470 millones, de los que 3.300 millones son recompras. El dividendo anual es de 4,08 dólares (1,02 por trimestre), tras la 33.ª subida anual consecutiva, con una rentabilidad cercana al 1,15%. Además, la compañía espera una plusvalía de 460 millones por la venta de USI a Aon.
Berkshire sigue dentro, al menos hasta junio
Según su 13F del segundo trimestre (posiciones a 30 de junio de 2026), Berkshire Hathaway tenía 34.249.183 acciones de Chubb, sin cambios desde el cuarto trimestre de 2025. Al cierre del viernes valen unos 12.160 millones de dólares, cerca del 9% del capital. Lo que haya hecho después del 30 de junio no se sabrá hasta el 13F del tercer trimestre, a mediados de noviembre.
Mi lectura
Chubb llega a la fase blanda del ciclo en buena forma: una suscripción de fondo estable, una cartera que rinde más que nunca y un crecimiento internacional que compensa a Norteamérica. Pero el récord de BPA se apoya cada vez más en las recompras y en la renta financiera, y menos en el crecimiento del beneficio, que en términos absolutos ya cae. Por eso la advertencia de Greenberg me parece más relevante que el titular.
Lo que vigilaré en los próximos trimestres es sencillo: el ratio del año en curso sin catástrofes, el precio de la propiedad comercial en Norteamérica y si el crecimiento fuera de Estados Unidos mantiene el ritmo. Si el primero empieza a subir mientras los precios siguen bajando, la valoración actual dejará de parecer exigente para empezar a parecer cara. Si Chubb mantiene la disciplina mientras otros la pierden, el ciclo jugará a su favor cuando la capacidad «ingenua» se retire. Esto es análisis, no una recomendación de inversión.
Para profundizar
- El contexto de la sesión: Wall Street cierra a la baja: el S&P 500 cae un 0,52%
- Guía de inversión en bolsa — conceptos básicos para tomar mejores decisiones
Radar institucional. En el Radar institucional sigo cada semana resultados, valoraciones y movimientos de los grandes inversores como los de este análisis, con las cifras y sus fuentes. Este tipo de análisis los puedes obtener tú mismo en la suscripción al Radar institucional: suscríbete aquí.
Este artículo es información financiera general y no constituye recomendación de inversión. Invertir conlleva riesgo de pérdida del capital invertido.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis