- Europa cerró peor que Wall Street, con el Euro Stoxx 50 perdiendo un 2,19% y el IBEX 35 un 1,74% en la semana.
- Los PMI del viernes enfriaron la lectura sobre la zona euro, mientras Estados Unidos mantuvo una macro más resistente.
- La próxima semana gira alrededor de Fed, BCE y grandes resultados, con el petróleo y los tipos como prueba real para las valoraciones.
Análisis fin de semana
Análisis semanal de bolsa: Europa cede y el S&P 500 aguanta
Una semana de digestión con Europa más débil y tipos aún incómodos: análisis semanal de bolsa
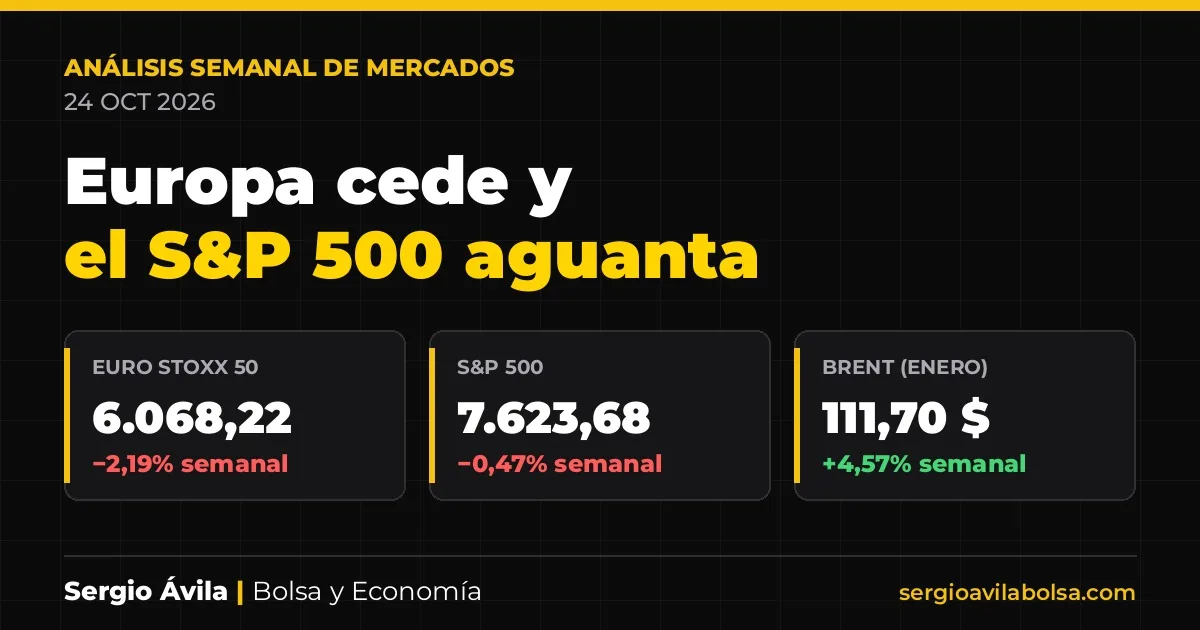
Mi impresión de esta semana es bastante simple: el mercado no ha roto, pero sí ha enseñado por dónde duele. En este análisis semanal de bolsa, el dato más visible es la caída del Euro Stoxx 50 hasta 6.068,22 puntos al cierre del viernes 23 de octubre, con un descenso semanal del 2,19%, mientras el S&P 500 terminó en 7.623,68 puntos y limitó su retroceso al 0,47%. La diferencia importa: Europa acusó más el frenazo de actividad y Wall Street siguió sosteniéndose mejor, aunque con menos comodidad.
El telón de fondo fue reconocible. Los PMI preliminares del viernes mostraron un enfriamiento de los servicios en la zona euro, justo cuando el bono de EE. UU. a 10 años cerró en el 4,988% y el Brent terminó la semana en 111,70 dólares. Tipos altos y energía cara no suelen hacer amigos en bolsa; menos aún en utilities y consumo, donde el coste de la deuda y la presión sobre márgenes pesan más de lo que muchos querrían admitir.
Qué ha pasado esta semana
Los cierres del viernes dejan una foto clara
El viernes 23 de octubre cerró con un reparto de daños desigual. El S&P 500 acabó en 7.623,68 puntos, con una caída semanal del 0,47%, y el Nasdaq Composite en 25.955,34 puntos, con un descenso del 0,71%. En Europa, el castigo fue mayor: el Euro Stoxx 50 cerró en 6.068,22 puntos, con una pérdida semanal del 2,19%, y el IBEX 35 terminó en 18.989,80 puntos, un 1,74% por debajo del viernes anterior.
La composición de esa caída también deja matices. El IBEX 35 salvó el viernes con un avance diario del 0,40%, mejor que otros índices del continente, pero no evitó una semana de retroceso. Para mí, eso encaja con una lectura clásica: la banca sigue amortiguando por el lado de tipos, pero el índice no es inmune si sube la prudencia en Europa. Los diferenciales soberanos y la morosidad futura siguen siendo la parte menos simpática de la historia bancaria, aunque el mercado a veces prefiera mirar solo el margen de intereses.
En volatilidad, el VIX cerró el viernes en 19,45. No es una señal de pánico, pero tampoco de complacencia. Que el S&P 500 haya cedido poco con un VIX por encima de 19 sugiere un mercado todavía ordenado, aunque bastante menos robusto de lo que aparentaba cuando cerró en 7.757,17 puntos el miércoles 21.
Por amplitud relativa, también hay una pista útil en la comparación entre grandes y pequeños valores de EE. UU.: esta semana el liderazgo no fue limpio. Cuando el S&P 500 apenas cae, pero la volatilidad repunta y el Nasdaq no acompaña con claridad, el mensaje no es de impulso nuevo, sino de selección y cansancio. Es el tipo de entorno en el que conviene fiarse más del precio y menos del relato.
El dato macro de la semana fue el frenazo de los PMI europeos
El dato que más movió mi lectura no salió de un gran titular inflacionista, sino de la actividad. El viernes 23 a las 10:00 (2:00 en Ciudad de México), el PMI preliminar de servicios de la zona euro se publicó en 51,7 frente a 52,6 esperado y 53,0 anterior. Ese deterioro llegó acompañado de un PMI manufacturero en 52,4, por debajo del 52,7 previsto. No es recesión en sentido estricto, pero sí una pérdida de tracción bastante visible.
Además, Francia dejó la parte más incómoda del cuadro. Su PMI preliminar manufacturero salió en 49,3 frente a 50,5 esperado y el de servicios en 48,4 frente a 50,7. Alemania compensó algo con manufacturas en 54,2, por encima de 53,5, pero sus servicios también flojearon en 51,7 frente a 52,5. Traducido al mercado: el bloque no cae por igual, pero la debilidad del sector servicios pesa mucho porque es ahí donde estaba parte de la resistencia reciente.
En Estados Unidos, la imagen fue menos dañada. El viernes 23 a las 15:45 (7:45 en Ciudad de México), el PMI manufacturero preliminar se situó en 56,0 frente a 55,4 esperado, mientras el de servicios cumplió con 57,9. A las 16:00 (8:00 en Ciudad de México), la confianza del consumidor de la Universidad de Michigan se revisó a 48,0 frente a 46,3 esperado. Wall Street aguantó mejor porque la macro no confirmó un frenazo brusco y porque el mercado sigue aceptando crecimiento con tipos altos, siempre que el beneficio no se tuerza.
Para Latinoamérica, este tramo importa por dos canales. Si la Fed mantiene un tono firme y el dólar no cede, la financiación externa sigue exigente y los activos más sensibles al coste de capital lo notan antes. Y si además el crudo se mantiene alto, el efecto no es uniforme: ayuda a exportadores de energía, pero complica márgenes y desinflación en buena parte de la región.
Bonos, divisas y materias primas: la valoración ya no regala nada
El bono de EE. UU. a 10 años cerró el viernes en el 4,988%, ligeramente por encima del jueves, aunque con una caída semanal del 2,16% desde el 5,0980% del viernes 16. El nivel sigue siendo alto en términos absolutos. Para la renta variable, eso significa que el descuento de flujos no afloja demasiado y que los sectores más endeudados siguen bajo examen. En utilities, el mercado puede tolerar negocios previsibles, pero no suele perdonar un coste de deuda al alza durante mucho tiempo.
En divisas, el euro cerró en 1,1204 dólares, prácticamente plano en la semana, con una caída del 0,08%. No hubo alivio real por esa vía. Un euro sin fuerza clara y un índice dólar en 101,75 dejan un entorno en el que la liquidez global no mejora de forma obvia. Para Europa, eso importa porque no hay colchón cambiario suficiente para neutralizar la presión que generan unos costes energéticos elevados.
El Brent (contrato de enero) cerró en 111,70 dólares, con una subida semanal del 4,57%, y el oro terminó en 4.007,90 dólares, con una caída del 4,14% en la semana. Esa combinación no es trivial. El petróleo siguió recordando que la inflación puede resistirse a bajar con rapidez, mientras el oro corrigió pese a un entorno incierto, probablemente más castigado por el nivel de tipos reales que respaldado por la búsqueda de refugio. Cuando el refugio no sube y la volatilidad no explota, lo que suele haber es un mercado todavía disciplinado, no necesariamente tranquilo.
No incorporo aquí un cálculo de PER implícito y prima de riesgo porque no veo una referencia reciente y válida de BPA de consenso que merezca la pena elevar a categoría de dato. Prefiero omitirla antes que rellenar el hueco con una cifra decorativa. En valoración, además, me basta una idea: con el 10 años cerca del 5%, la bolsa necesita beneficios sólidos y no solo múltiplos generosos. Ese listón es razonable; también es exigente.
Análisis técnico: niveles que importan
En el S&P 500, la semana deja una estructura de corto plazo menos limpia tras el cierre máximo del miércoles en 7.757,17 y el cierre del viernes en 7.623,68. Para mí, el nivel que manda por abajo es el mínimo del viernes en 7.612,07. Si se pierde con continuidad, el mercado confirmaría que el rebote de comienzos de semana fue una pausa y no un nuevo tramo de tendencia. Por arriba, la resistencia inmediata está en la zona de 7.757,17, que es el mejor cierre de la semana y el punto que tendría que superarse para devolver algo de iniciativa al comprador.
La lectura de Murphy aquí es bastante clásica: tendencia principal aún respetada si uno amplía el marco, pero momentum corto debilitado y volatilidad repuntando. No me inquieta una corrección mientras respete soportes; me inquietaría más una caída con amplitud empeorando y sin reacción en resultados. Ahí la cinta pasaría de digestión a advertencia.
En el IBEX 35, el rebote del viernes dejó un cierre en 18.989,80 tras marcar un mínimo semanal en 18.803,60. Ese mínimo es el primer soporte que vigilo. Si aguanta, el índice podría seguir oscilando dentro de una fase correctiva normal tras haber cerrado el miércoles en 19.323,50. Si cede, la lectura cambia y el deterioro técnico ganaría profundidad. Por arriba, la referencia inmediata vuelve a ser precisamente 19.323,50, que fue el mejor cierre de la semana y una barrera visible tras el rechazo posterior.
Sectorialmente, el índice sigue dependiendo mucho de la banca. Mientras los tipos se mantengan altos, el margen financiero ayuda; pero el mercado no paga ese factor al mismo múltiplo si crece la sospecha sobre crédito y diferenciales. En consumo, el problema es más directo: energía alta y financiación cara presionan márgenes. Y en utilities, cada repunte de rentabilidades recuerda que la duración también tiene factura.
Qué puede mover la próxima semana
Bancos centrales: dos citas que pesan de verdad
La próxima semana tiene dos anclas claras. La Reserva Federal comunica el miércoles 28 a las 19:00 (12:00 en Ciudad de México) y su rueda de prensa empieza a las 19:30 (12:30 en Ciudad de México). El BCE hará lo propio el jueves 29 a las 14:15 (7:15 en Ciudad de México), con rueda de prensa a las 14:45 (7:45 en Ciudad de México). No hace falta adornarlo: son las dos referencias que pueden cambiar el precio del dinero, el dólar y la tolerancia del mercado a unas valoraciones exigentes.
Mi sesgo de partida sigue siendo prudente. Cuando el 10 años de EE. UU. roza el 5% y la energía sigue incómoda, me cuesta comprar la idea de un giro rápido hacia recortes o mensajes demasiado blandos. Si Fed y BCE insisten en tipos altos durante más tiempo, no sería una sorpresa; sería coherencia con el entorno. Lo importante será si el mercado ya lo ha descontado o si todavía queda ajuste pendiente en duración y sectores sensibles al coste de capital.
Sobre macro, el calendario detallado de la próxima semana se publica el lunes en Claves de la semana. Sin esa agenda cerrada, prefiero no anticipar horas ni referencias concretas de IPC, empleo o PMI. La utilidad del análisis no está en adivinar el programa, sino en saber qué movería de verdad los activos cuando llegue.
Resultados: la prueba de fuego pasa por tecnología, banca y consumo
El miércoles 28, tras el cierre de Wall Street, presentan Alphabet y Microsoft. El jueves 29, tras el cierre, llega Amazon. Antes, el martes 27 publican Visa tras el cierre y Coca-Cola antes de la apertura; el miércoles 28 también presenta Banco Santander (presentación a las 10:00) y el jueves 29 lo hace BBVA (presentación a las 9:30). El viernes 30 llegan ExxonMobil y Chevron antes de la apertura. Hay mercado de sobra en esa agenda.
Para el S&P 500 y el Nasdaq, la semana se jugará en una pregunta menos épica de lo que parece: si el beneficio acompaña al precio. En tecnología, quiero ver si el mercado sigue premiando crecimiento con tipos altos. En consumo, el foco estará en márgenes y capacidad de trasladar costes. En banca, la lectura vuelve a ser la de siempre, pero con menos margen para la complacencia: tipos altos ayudan al margen, sí, aunque el mercado mira cada vez más la calidad del crédito y el coste de financiación.
En Europa, Santander y BBVA darán una pista útil para el IBEX 35 y para la banca del continente. Si mantienen una foto sólida de ingresos pero aparece mayor presión en provisiones o en coste del pasivo, el sector podría dejar de actuar como red de seguridad del índice. Eso tendría implicaciones más amplias, porque el IBEX no necesita que todo suba para sostenerse, pero sí que sus pesos pesados no decepcionen a la vez.
Geopolítica: petróleo, inflación y primas de riesgo
El otro foco seguirá siendo geopolítico, sobre todo por su impacto en energía y sentimiento. Con el Brent en 111,70 dólares al cierre semanal, el mercado ya está diciendo que el riesgo no se ha evaporado. El mecanismo de transmisión es directo: petróleo alto complica la desinflación, endurece la expectativa sobre tipos y presiona márgenes en sectores intensivos en energía o con poca capacidad de fijación de precios.
Para Europa, ese canal es especialmente relevante. Para Estados Unidos, el daño es más matizado porque combina presión sobre el consumidor con apoyo relativo al sector energético. Para Latinoamérica, la lectura vuelve a bifurcarse entre exportadores e importadores. Y para Asia, añade ruido a una región que ya llega con debilidad visible en Japón y Hong Kong esta semana. No hace falta dramatizar: basta con aceptar que el crudo sigue siendo una variable central, no un detalle de segunda fila.
Si tuviera que ordenar escenarios, mi base sería uno de lateralidad con sesgo prudente, con probabilidad orientativa del 50%, si Fed y BCE mantienen firmeza y los resultados salen razonables. Daría un 25% a un escenario más favorable, si la gran tecnología bate con claridad y los bancos centrales no endurecen el tono. Y reservo un 25% al escenario adverso, si coinciden decepción en beneficios, rebote de rentabilidades y un nuevo tirón del crudo. No es una quiniela; es una forma de poner el riesgo en fila.
Mi lectura
Creo que la semana ha cambiado una cosa relevante frente a la anterior: Europa ha dejado de seguir el paso de Wall Street con cierta comodidad y ha vuelto a enseñar sensibilidad al ciclo y al coste del dinero. Para mí, eso encaja con un mercado que empieza a discriminar más entre regiones, sectores y balances. No me parece una señal terminal, pero sí una llamada de atención. Si el S&P 500 recupera 7.757,17 y el IBEX 35 supera 19.323,50 tras las reuniones de la Fed del miércoles 28 a las 19:00 (12:00 en Ciudad de México) y del BCE del jueves 29 a las 14:15 (7:15 en Ciudad de México), admitiría que el mercado ha vuelto a imponerse al miedo. Si no ocurre, seguiré leyendo esto como una corrección que aún pide respeto.
Lo que más me preocupa es una combinación bastante poco amable: petróleo alto, tipos altos durante más tiempo y resultados que no compensen la exigencia de valoración. Ahí sufrirían especialmente consumo y utilities, y la banca dejaría de ser un refugio cómodo si asoma más inquietud con crédito o diferenciales. Como cobertura natural de ese escenario, sigo fijándome más en liquidez, duración corta y energía que en refugios automáticos. El oro ha caído esta semana y me parece un buen recordatorio de que no toda cobertura funciona igual cuando el coste del dinero aprieta. El mercado habla bastante claro cuando uno se molesta en escucharlo.
Para profundizar
- Mi análisis anterior: Análisis semanal de mercados: bolsa, IPC y petróleo en foco
- Guía de inversión en bolsa — conceptos básicos para tomar mejores decisiones
- Cómo saber cuál es tu perfil de riesgo — antes de operar con cualquier activo
Radar Institucional. Reúne contexto, amplitud de mercado y sectores para ordenar qué merece un análisis más detallado. Conoce el Radar Institucional. También puedes comparar todos los planes.
Este artículo es información financiera general y no constituye recomendación de inversión. Invertir conlleva riesgo de pérdida del capital invertido.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis