- Europa schloss schwächer als die Wall Street, wobei der Euro Stoxx 50 in der Woche 2,19 % und der IBEX 35 1,74 % verloren haben.
- Die PMI-Daten vom Freitag dämpften die Einschätzung zur Eurozone, während sich die US-Makrodaten weiterhin robuster zeigten.
- Die kommende Woche dreht sich um die Fed, die EZB und wichtige Quartalszahlen, wobei Öl und Zinsen der eigentliche Belastungstest für die Bewertungen sind.
Análisis fin de semana
Análisis semanal de bolsa: Europa cede y el S&P 500 aguanta
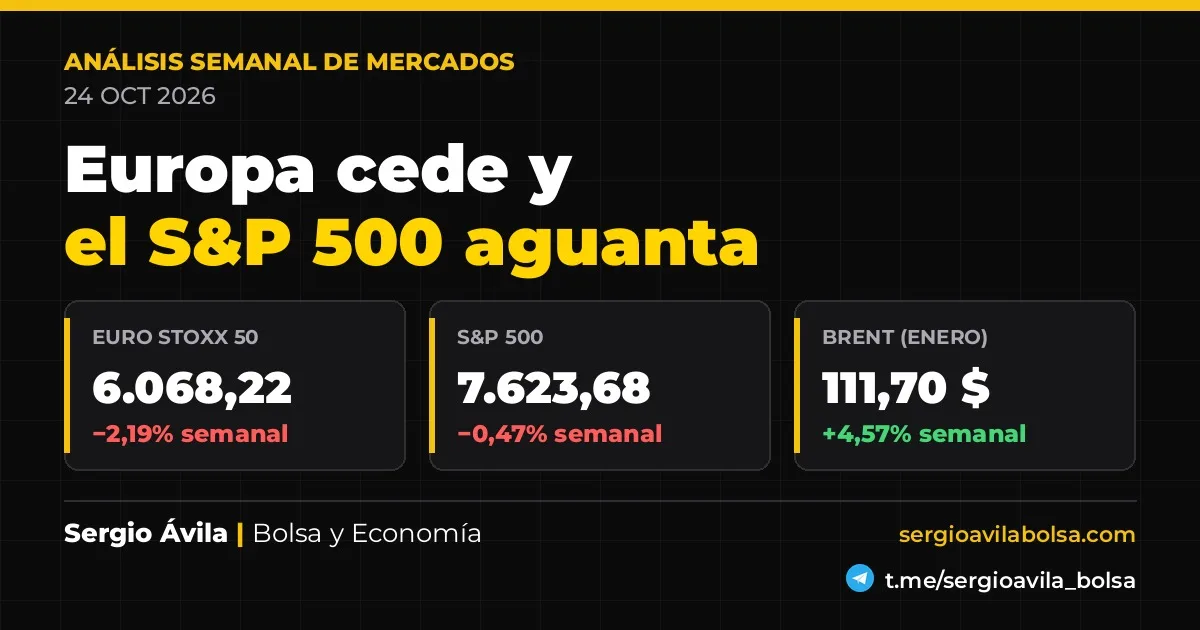
Eine Woche der Verdauung mit schwächerem Europa und weiterhin unbequemen Zinsen: wöchentliche Aktienmarktanalyse
Mein Eindruck von dieser Woche ist recht einfach: Der Markt ist nicht gebrochen, hat aber sehr wohl gezeigt, wo es weh tut. In dieser wöchentlichen Aktienmarktanalyse ist die sichtbarste Zahl der Rückgang des Euro Stoxx 50 auf 6.068,22 Punkte zum Handelsschluss am Freitag, 23. Oktober, mit einem Wochenverlust von 2,19 %, während der S&P 500 bei 7.623,68 Punkten schloss und seinen Rückgang auf 0,47 % begrenzte. Der Unterschied ist wichtig: Europa spürte die Wachstumsabkühlung stärker, und die Wall Street hielt sich weiterhin besser, wenn auch mit weniger Komfort.
Der Hintergrund war vertraut. Die vorläufigen PMI-Daten vom Freitag zeigten eine Abkühlung im Dienstleistungssektor der Eurozone, genau zu einem Zeitpunkt, an dem die US-10-Jahres-Anleihe bei 4,988 % schloss und Brent die Woche bei 111,70 Dollar beendete. Hohe Zinsen und teure Energie machen an der Börse selten Freunde; umso weniger bei Versorgern und im Konsum, wo die Finanzierungskosten und der Margendruck stärker ins Gewicht fallen, als viele zugeben möchten.
Was diese Woche passiert ist
Die Freitags-Schlüsse zeichnen ein klares Bild
Der Freitag, 23. Oktober, endete mit ungleich verteilten Schäden. Der S&P 500 schloss bei 7.623,68 Punkten, mit einem Wochenrückgang von 0,47 %, und der Nasdaq Composite bei 25.955,34 Punkten, mit einem Minus von 0,71 %. In Europa war die Belastung größer: Der Euro Stoxx 50 schloss bei 6.068,22 Punkten, mit einem Wochenverlust von 2,19 %, und der IBEX 35 beendete die Woche bei 18.989,80 Punkten, 1,74 % unter dem Vorwochenschluss.
Auch die Zusammensetzung dieses Rückgangs liefert Nuancen. Der IBEX 35 rettete den Freitag mit einem Tagesplus von 0,40 % und schnitt besser ab als andere Indizes des Kontinents, verhinderte aber keinen Wochenrückgang. Für mich passt das zu einer klassischen Lesart: Die Banken stützen weiterhin über die Zinsseite, aber der Index ist nicht immun, wenn in Europa die Vorsicht zunimmt. Die Staatsanleihespreads und die zukünftigen Kreditausfälle bleiben der weniger angenehme Teil der Bankgeschichte, auch wenn der Markt manchmal lieber nur auf die Zinsmarge blickt.
Bei der Volatilität schloss der VIX am Freitag bei 19,45. Das ist weder ein Zeichen von Panik noch von Selbstzufriedenheit. Dass der S&P 500 mit einem VIX über 19 nur wenig nachgegeben hat, deutet auf einen weiterhin geordneten, wenn auch deutlich weniger robusten Markt hin, als er es am Mittwoch, dem 21., mit einem Schlusskurs von 7.757,17 Punkten noch vorgab.
Bei der relativen Breite liefert auch der Vergleich zwischen großen und kleinen US-Werten einen nützlichen Hinweis: Diese Woche war die Führungsrolle nicht klar verteilt. Wenn der S&P 500 nur leicht fällt, die Volatilität aber anzieht und der Nasdaq nicht eindeutig mitzieht, ist die Botschaft nicht neuer Schwung, sondern Selektivität und Ermüdung. Es ist genau das Umfeld, in dem man sich stärker am Preis und weniger an der Erzählung orientieren sollte.
Das makroökonomische Thema der Woche war die Abkühlung der europäischen PMIs
Die Zahl, die meine Einschätzung am stärksten beeinflusst hat, kam nicht aus einer großen Inflationsüberschrift, sondern aus der Aktivität. Am Freitag, dem 23., um 10:00 Uhr (2:00 Uhr in Mexiko-Stadt) wurde der vorläufige PMI für Dienstleistungen der Eurozone mit 51,7 veröffentlicht, gegenüber erwarteten 52,6 und 53,0 zuvor. Diese Verschlechterung ging mit einem vorläufigen verarbeitenden PMI von 52,4 einher, unter den erwarteten 52,7. Das ist zwar keine Rezession im engeren Sinn, aber sehr wohl ein deutlich sichtbarer Verlust an Dynamik.
Hinzu kommt, dass Frankreich den unangenehmsten Teil des Bildes lieferte. Sein vorläufiger PMI für die Industrie lag bei 49,3, gegenüber erwarteten 50,5, und der Dienstleistungs-PMI bei 48,4, gegenüber 50,7. Deutschland glich das teilweise mit einem verarbeitenden PMI von 54,2 aus, über den erwarteten 53,5, doch auch dort schwächelten die Dienstleistungen mit 51,7 gegenüber 52,5. Übersetzt auf den Markt: Der Block fällt nicht überall gleich stark, aber die Schwäche im Dienstleistungssektor wiegt schwer, weil dort ein Teil der jüngsten Widerstandsfähigkeit lag.
In den Vereinigten Staaten war das Bild weniger belastet. Am Freitag, dem 23., um 15:45 Uhr (7:45 Uhr in Mexiko-Stadt) lag der vorläufige verarbeitende PMI bei 56,0 gegenüber erwarteten 55,4, während der Dienstleistungs-PMI mit 57,9 den Erwartungen entsprach. Um 16:00 Uhr (8:00 Uhr in Mexiko-Stadt) wurde das Verbrauchervertrauen der Universität Michigan auf 48,0 revidiert, gegenüber erwarteten 46,3. Die Wall Street hielt sich besser, weil die Makrodaten keinen abrupten Einbruch bestätigten und weil der Markt weiterhin Wachstum mit hohen Zinsen akzeptiert, solange die Gewinne nicht kippen.
Für Lateinamerika ist dieser Abschnitt über zwei Kanäle wichtig. Wenn die Fed einen festen Ton beibehält und der Dollar nicht nachgibt, bleibt die externe Finanzierung anspruchsvoll, und die Vermögenswerte, die sensibler auf Kapitalkosten reagieren, spüren das zuerst. Und wenn darüber hinaus der Ölpreis hoch bleibt, ist die Wirkung nicht einheitlich: Er hilft Energieexporteuren, erschwert aber die Margen und die Desinflation in weiten Teilen der Region.
Anleihen, Devisen und Rohstoffe: Bewertung schenkt nichts mehr her
Die US-10-Jahres-Anleihe schloss am Freitag bei 4,988 %, leicht über dem Donnerstag, aber mit einem Wochenrückgang von 2,16 % gegenüber 5,0980 % am Freitag, dem 16. Das Niveau bleibt absolut gesehen hoch. Für Aktien bedeutet das, dass der Abzinsungseffekt bei den Cashflows kaum nachlässt und die verschuldeteren Sektoren weiterhin unter Beobachtung stehen. Bei Versorgern mag der Markt berechenbare Geschäftsmodelle tolerieren, doch einen steigenden Schuldenzins verzeiht er auf Dauer selten.
Am Devisenmarkt schloss der Euro bei 1,1204 Dollar, praktisch unverändert in der Woche, mit einem Minus von 0,08 %. Über diese Schiene gab es keine echte Entlastung. Ein Euro ohne klare Stärke und ein Dollarindex bei 101,75 schaffen ein Umfeld, in dem sich die globale Liquidität nicht offensichtlich verbessert. Für Europa ist das wichtig, weil es keinen ausreichenden Währungspuffer gibt, um den Druck hoher Energiekosten auszugleichen.
Brent (Januar-Kontrakt) schloss bei 111,70 Dollar, mit einem Wochenplus von 4,57 %, und Gold beendete die Woche bei 4.007,90 Dollar, mit einem Rückgang von 4,14 %. Diese Kombination ist nicht trivial. Der Ölpreis erinnerte weiterhin daran, dass die Inflation sich nur schwer und nur langsam zurückbilden kann, während Gold trotz eines unsicheren Umfelds korrigierte – wahrscheinlich stärker belastet durch das Niveau der Realzinsen als gestützt durch die Flucht in den sicheren Hafen. Wenn der sichere Hafen nicht steigt und die Volatilität nicht explodiert, bedeutet das meist einen weiterhin disziplinierten, nicht unbedingt ruhigen Markt.
Ich nehme hier keine implizite KGV- und Risikoprämienberechnung auf, weil mir keine aktuelle und valide Konsens-Gewinnschätzung vorliegt, die es verdient, als Fakt hervorgehoben zu werden. Ich lasse sie lieber weg, als die Lücke mit einer dekorativen Zahl zu füllen. Bei der Bewertung genügt mir außerdem eine Idee: Bei einer 10-jährigen Rendite nahe 5 % braucht die Börse solide Gewinne und nicht nur großzügige Multiples. Diese Hürde ist vernünftig; sie ist aber auch anspruchsvoll.
Technische Analyse: wichtige Marken
Beim S&P 500 hinterlässt die Woche eine kurzfristig weniger saubere Struktur nach dem Höchstschluss am Mittwoch bei 7.757,17 und dem Freitagschluss bei 7.623,68. Für mich ist die Marke nach unten das Freitagstief bei 7.612,07. Wird sie nachhaltig unterschritten, würde der Markt bestätigen, dass die Erholung zu Wochenbeginn nur eine Pause und kein neuer Trendabschnitt war. Nach oben liegt der unmittelbare Widerstand im Bereich von 7.757,17, also dem besten Schluss der Woche und dem Punkt, der überwunden werden müsste, um dem Käufer wieder etwas Initiative zu geben.
Murphys Lesart ist hier ziemlich klassisch: Der Primärtrend bleibt bei weiterem Betrachtungshorizont noch intakt, aber das kurzfristige Momentum schwächt sich ab und die Volatilität zieht an. Eine Korrektur beunruhigt mich nicht, solange sie Unterstützungen respektiert; mehr beunruhigen würde mich ein Rückgang mit verschlechternder Marktbreite und ohne Reaktion bei den Ergebnissen. Dann würde die Tafel von Verdauung zu Warnsignal wechseln.
Beim IBEX 35 hinterließ der Rebound am Freitag einen Schluss bei 18.989,80, nachdem die Woche ein Tief bei 18.803,60 markiert hatte. Dieses Tief ist die erste Unterstützungsmarke, die ich beobachte. Hält sie, könnte der Index weiterhin innerhalb einer normalen Korrekturphase schwanken, nachdem er am Mittwoch bei 19.323,50 geschlossen hatte. Fällt sie, ändert sich die Lesart und die technische Verschlechterung gewinnt an Tiefe. Nach oben ist die unmittelbare Referenz wieder genau 19.323,50, also der beste Schluss der Woche und eine sichtbare Barriere nach der anschließenden Ablehnung.
Sektorale bleibt der Index stark von den Banken abhängig. Solange die Zinsen hoch bleiben, hilft die Zinsmarge; der Markt bewertet diesen Faktor jedoch nicht mit demselben Multiplikator, wenn der Verdacht auf Kreditausfälle und Spreads zunimmt. Beim Konsum ist das Problem direkter: hohe Energiepreise und teure Finanzierung drücken die Margen. Und bei Versorgern erinnert jeder Renditeanstieg daran, dass Duration ebenfalls ihren Preis hat.
Was die nächste Woche bewegen könnte
Zentralbanken: zwei Termine mit echtem Gewicht
Die nächste Woche hat zwei klare Anker. Die Federal Reserve kommuniziert am Mittwoch, dem 28., um 19:00 Uhr (12:00 Uhr in Mexiko-Stadt), und ihre Pressekonferenz beginnt um 19:30 Uhr (12:30 Uhr in Mexiko-Stadt). Die EZB wird am Donnerstag, dem 29., um 14:15 Uhr (7:15 Uhr in Mexiko-Stadt) folgen, mit Pressekonferenz um 14:45 Uhr (7:45 Uhr in Mexiko-Stadt). Man muss es nicht ausschmücken: Das sind die beiden Referenzen, die den Geldpreis, den Dollar und die Toleranz des Marktes gegenüber anspruchsvollen Bewertungen verändern können.
Mein Ausgangsbias bleibt vorsichtig. Wenn die US-10-Jahres-Rendite um 5 % liegt und Energie weiterhin unbequem bleibt, fällt es mir schwer, die Idee einer schnellen Wende hin zu Zinssenkungen oder allzu weichen Botschaften zu kaufen. Wenn Fed und EZB die hohen Zinsen länger aufrechterhalten, wäre das keine Überraschung; es wäre Konsistenz mit dem Umfeld. Entscheidend wird sein, ob der Markt das bereits eingepreist hat oder ob bei Duration und kapitalkostensensiblen Sektoren noch Anpassungsbedarf besteht.
Zum Makro: Der detaillierte Kalender der nächsten Woche wird am Montag in Claves de la semana veröffentlicht. Ohne diese endgültige Agenda möchte ich weder konkrete Zeiten noch Referenzen für CPI, Beschäftigung oder PMI vorwegnehmen. Der Nutzen der Analyse liegt nicht darin, das Programm zu erraten, sondern zu wissen, was die Assets wirklich bewegt, wenn es so weit ist.
Ergebnisse: Der Härtetest betrifft Technologie, Banken und Konsum
Am Mittwoch, dem 28., nach Börsenschluss in New York, legen Alphabet und Microsoft vor. Am Donnerstag, dem 29., nach Börsenschluss, folgt Amazon. Davor veröffentlichen am Dienstag, dem 27., Visa nach Börsenschluss und Coca-Cola vor Handelsbeginn; am Mittwoch, dem 28., präsentiert auch Banco Santander (Präsentation um 10:00 Uhr), und am Donnerstag, dem 29., folgt BBVA (Präsentation um 9:30 Uhr). Am Freitag, dem 30., kommen ExxonMobil und Chevron vor Handelsbeginn. In diesem Kalender steckt reichlich Markt.
Für den S&P 500 und den Nasdaq wird sich die Woche auf eine weniger epische Frage zuspitzen, als es scheint: Ob die Gewinne den Kursen folgen. Bei Technologie will ich sehen, ob der Markt Wachstum bei hohen Zinsen weiterhin belohnt. Beim Konsum steht die Margenentwicklung und die Fähigkeit, Kosten weiterzugeben, im Mittelpunkt. Bei den Banken ist die Lesart wieder dieselbe, aber mit weniger Spielraum für Selbstzufriedenheit: Hohe Zinsen helfen zwar der Marge, doch der Markt schaut zunehmend auf die Kreditqualität und die Finanzierungskosten.
In Europa werden Santander und BBVA einen nützlichen Hinweis für den IBEX 35 und für die Banken des Kontinents liefern. Wenn sie weiterhin solide Ertragszahlen zeigen, aber mehr Druck auf Rückstellungen oder auf die Passivseite sichtbar wird, könnte der Sektor aufhören, als Sicherheitsnetz des Index zu wirken. Das hätte weitreichendere Folgen, denn der IBEX muss nicht alles steigen sehen, um sich zu halten, aber seine Schwergewichte dürfen nicht gleichzeitig enttäuschen.
Geopolitik: Öl, Inflation und Risikoprämien
Der andere Schwerpunkt bleibt geopolitisch, vor allem wegen seiner Wirkung auf Energie und Stimmung. Bei Brent von 111,70 Dollar zum Wochenschluss sagt der Markt bereits, dass das Risiko nicht verschwunden ist. Der Transmissionsmechanismus ist direkt: Hoher Ölpreis erschwert die Desinflation, verschärft die Zinserwartungen und setzt die Margen in energieintensiven Sektoren oder in Bereichen mit geringer Preissetzungsmacht unter Druck.
Für Europa ist dieser Kanal besonders relevant. Für die Vereinigten Staaten ist der Schaden differenzierter, weil er den Verbraucher belastet, aber dem Energiesektor relativ hilft. Für Lateinamerika spaltet sich die Lesart erneut zwischen Exporteuren und Importeuren. Und für Asien sorgt er für zusätzlichen Lärm in einer Region, die diese Woche ohnehin mit sichtbarer Schwäche in Japan und Hongkong ankommt. Man muss nicht dramatisieren: Es reicht anzuerkennen, dass Rohöl weiterhin eine zentrale Variable ist und kein Randdetail.
Wenn ich die Szenarien ordnen müsste, wäre mein Basisszenario seitwärts mit vorsichtiger Tendenz, mit einer groben Wahrscheinlichkeit von 50 %, falls Fed und EZB fest bleiben und die Ergebnisse vernünftig ausfallen. Ich würde 25 % für ein günstigeres Szenario vergeben, falls die große Technologie klar übertrifft und die Zentralbanken den Ton nicht verschärfen. Und 25 % reserviere ich für das ungünstige Szenario, falls Ergebnissenttäuschungen, ein Anstieg der Renditen und ein neuer Ölpreisschub zusammenkommen. Das ist kein Tippzettel; es ist eine Art, Risiko zu ordnen.
Meine Einschätzung
Ich glaube, dass die Woche im Vergleich zur vorherigen eine wichtige Sache verändert hat: Europa folgt der Wall Street nicht mehr mit demselben Komfort und zeigt wieder stärker seine Sensibilität für den Konjunkturzyklus und die Geldkosten. Für mich passt das zu einem Markt, der beginnt, stärker zwischen Regionen, Sektoren und Bilanzen zu unterscheiden. Ich halte das nicht für ein Endsignal, aber für eine Warnung. Wenn der S&P 500 7.757,17 zurückerobert und der IBEX 35 nach den Sitzungen der Fed am Mittwoch, dem 28., um 19:00 Uhr (12:00 Uhr in Mexiko-Stadt) und der EZB am Donnerstag, dem 29., um 14:15 Uhr (7:15 Uhr in Mexiko-Stadt) über 19.323,50 steigt, würde ich anerkennen, dass sich der Markt wieder gegen die Angst durchgesetzt hat. Wenn das nicht geschieht, werde ich dies weiterhin als Korrektur lesen, die noch Respekt verlangt.
Am meisten beunruhigt mich eine recht unfreundliche Kombination: hoher Ölpreis, länger anhaltend hohe Zinsen und Ergebnisse, die die Bewertungsansprüche nicht ausgleichen. Dann würden vor allem Konsum und Versorger leiden, und die Banken würden aufhören, ein bequemer Zufluchtsort zu sein, sobald mehr Unruhe bei Kredit oder Spreads auftaucht. Als natürliche Absicherung gegen dieses Szenario achte ich weiterhin stärker auf Liquidität, kurze Duration und Energie als auf automatische Zufluchtsorte. Gold ist diese Woche gefallen, und das erscheint mir als gute Erinnerung daran, dass nicht jede Absicherung bei steigendem Geldpreis gleich funktioniert. Der Markt spricht ziemlich klar, wenn man sich die Mühe macht zuzuhören.
Zur Vertiefung
- Meine vorherige Analyse: Wöchentliche Marktanalyse: Börse, CPI und Öl im Fokus
- Leitfaden für die Geldanlage an der Börse — grundlegende Konzepte für bessere Entscheidungen
- Wie Sie Ihr Risikoprofil bestimmen — bevor Sie mit einem beliebigen Vermögenswert handeln
Radar Institucional. Bündelt Kontext, Marktbreite und Sektoren, um einzuordnen, was eine genauere Analyse verdient. Entdecken Sie Radar Institucional. Sie können auch alle Abonnements vergleichen.
Dieser Artikel enthält allgemeine Finanzinformationen und stellt keine Anlageberatung dar. Investieren ist mit dem Risiko des Verlusts des eingesetzten Kapitals verbunden.
Kostenlose Community
Registrieren Sie sich für den kostenlosen Zugang zum Community-Forum
Teilen Sie Analysen, klären Sie Fragen und vernetzen Sie sich mit anderen Anlegern — kostenlos, in weniger als zwei Minuten.
Kostenloses Konto erstellen