- 欧州はウォール街を下回る引けとなり、ユーロ・ストックス50は週中に2.19%下落し、IBEX 35も1.74%下落しました。
- 金曜日のPMIはユーロ圏に対する見方をやや冷やした一方、米国はより底堅いマクロ環境を維持しました。
- 来週は、FRB、ECB、そして主要企業決算を中心に展開し、原油と金利がバリュエーションの真の試金石となる。
Análisis fin de semana
Análisis semanal de bolsa: Europa cede y el S&P 500 aguanta
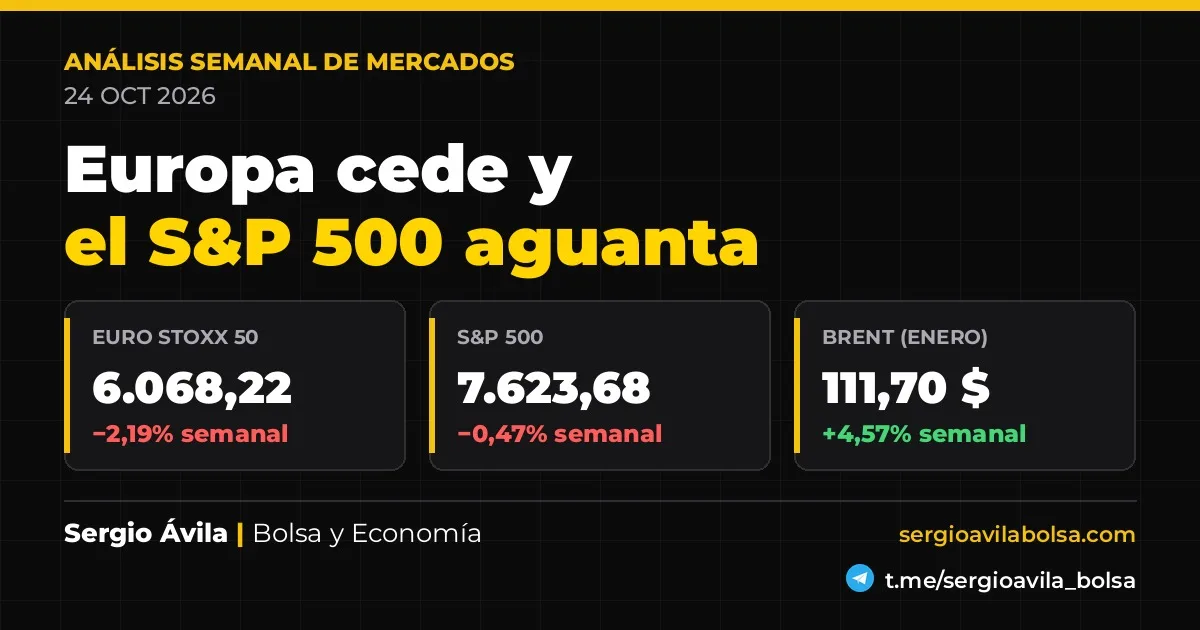
欧州の弱さと高止まりの金利に対する消化の1週間:週次株式分析
今週の私の印象はきわめてシンプルです。市場は崩れてはいないものの、どこが痛いのかははっきり示しました。この週次株式分析で最も目につくのは、10月23日金曜引け時点でEuro Stoxx 50が6,068.22ポイントまで下落し、週間では2.19%安となった一方、S&P 500は7,623.68ポイントで引け、下落は0.47%にとどまったことです。この差は重要です。欧州は景気の減速をより強く受け、ウォール街はより底堅く推移したものの、以前ほどの余裕はありませんでした。
背景はおおむね予想どおりでした。金曜発表の速報PMIは、ユーロ圏サービス業の冷え込みを示し、同時に米国10年債利回りは4.988%で引け、Brentは111.70ドルで週を終えました。高金利と高いエネルギー価格は、株式市場にとって友好的ではありません。とりわけ、借入コストと利幅への圧力が重くのしかかる公益事業や消費関連ではなおさらです。
今週何が起きたか
金曜引けが明確な全体像を示した
10月23日金曜の引けは、損失の配分にかなり差がありました。S&P 500は7,623.68ポイントで週を終え、週間下落率は0.47%、Nasdaq Compositeは25,955.34ポイントで0.71%安でした。欧州ではより厳しく、Euro Stoxx 50は6,068.22ポイントで引け、週間で2.19%下落、IBEX 35は18,989.80ポイントとなり、前週金曜比で1.74%安でした。
この下落の内訳にもニュアンスがあります。IBEX 35は金曜に日次0.40%上昇し、大陸内の他の指数よりも良好でしたが、週間の下落は避けられませんでした。私には、これは古典的な解釈に合致します。金利面では銀行が依然として下支えしていますが、欧州で慎重姿勢が強まれば指数は無傷ではいられません。国債スプレッドや将来の不良債権化は銀行ストーリーの最も厄介な部分であり、市場はしばしば純金利収入だけを見たがりますが、現実はそう単純ではありません。
ボラティリティでは、VIXは金曜に19.45で引けました。パニックではないものの、慢心できる水準でもありません。S&P 500がVIX19超えでわずかな下落にとどまったことは、市場がまだ整然としていることを示唆しますが、21日の7,757.17ポイント引け時ほどの強さはありません。
相対的な広がりという点でも、米国の大型株と小型株の比較には有益な手がかりがあります。今週はリーダーシップが明快ではありませんでした。S&P 500がほとんど下がらず、しかもボラティリティが再び上昇し、Nasdaqが明確に追随しない場合、新たな上昇モメンタムではなく、選別と疲弊のメッセージです。こうした局面では、物語より価格を信頼したほうがよいのです。
今週のマクロで最も重要だったのは欧州PMIの失速だった
私の見方を最も動かしたデータは、大きなインフレ見出しではなく、活動指標でした。10月23日10:00(メキシコシティ時間2:00)に公表されたユーロ圏サービス業PMI速報値は51.7で、予想の52.6、前回の53.0を下回りました。この悪化に加え、製造業PMIも52.4と、予想の52.7を下回りました。厳密な意味でのリセッションではありませんが、明らかな勢いの低下です。
さらに、フランスが最も気になる部分を示しました。フランスの製造業PMI速報値は49.3で、予想50.5を下回り、サービス業は48.4で予想50.7を下回りました。ドイツは製造業54.2で予想53.5を上回り多少は支えになりましたが、サービス業は51.7と予想52.5を下回り、やや軟化しました。市場目線で言えば、ブロック全体が一様に悪化しているわけではないものの、最近の底堅さの一部を支えていたサービス部門の弱さは重い意味を持ちます。
米国の景況感はそれより損なわれていませんでした。10月23日15:45(メキシコシティ時間7:45)に発表された米国の速報製造業PMIは56.0で、予想55.4を上回り、サービス業PMIは57.9で予想どおりでした。16:00(メキシコシティ時間8:00)には、ミシガン大学消費者信頼感指数が48.0に上方修正され、予想46.3を上回りました。ウォール街がより持ちこたえたのは、マクロが急減速を裏づけなかったこと、そして利益が崩れない限り市場が高金利下の成長をなお受け入れているためです。
ラテンアメリカにとって、この局面は2つの経路で重要です。FRBが引き締め姿勢を維持しドルが弱まらなければ、外部資金調達は引き続き厳しく、資本コストに敏感な資産は先に影響を受けます。さらに原油高が続けば、その影響は一様ではありません。エネルギー輸出国には追い風ですが、地域の多くではマージンとディスインフレを圧迫します。
債券、為替、コモディティ:バリュエーションはもはや何も与えてくれない
米国10年債利回りは金曜に4.988%で引け、木曜からわずかに上昇した一方、週間では前週金曜の5.0980%から2.16%低下しました。絶対水準としては依然高いままです。株式にとっては、キャッシュフローの割引があまり緩まず、借入の多いセクターが引き続き精査されることを意味します。公益事業では、予見可能なビジネスは市場が容認できても、借入コストの上昇を長くは許しません。
為替では、ユーロは1.1204ドルで週を終え、ほぼ横ばい、週間では0.08%下落でした。実質的な緩和はありませんでした。明確な強さを欠くユーロと101.75のドル指数は、世界的な流動性が目に見えて改善していない環境を示しています。欧州にとって重要なのは、こうした高いエネルギーコストを相殺するだけの為替のクッションがないことです。
Brent(1月限)は111.70ドルで引け、週間で4.57%上昇しました。一方、金は4,007.90ドルで週を終え、週間では4.14%下落しました。この組み合わせは軽視できません。原油はインフレが容易には鈍化しないことを改めて示し、金は不確実な環境にもかかわらず調整しました。おそらく、逃避需要よりも実質金利の高さに押された面が強かったのでしょう。安全資産が上がらず、ボラティリティも急騰しないなら、そこにあるのは静かな市場というより、まだ規律のある市場です。
ここでは、最近の予想EPSに基づく暗黙のPERやリスクプレミアムの計算は入れていません。最近で妥当なコンセンサスEPSの参照値が見当たらず、データとして持ち上げる価値があるとは思えないからです。装飾的な数字で穴埋めするより、省略するほうを選びます。バリュエーションについて言えるのは一つです。10年債利回りが5%近い状況では、株式には力強い利益が必要で、豊かなマルチプルだけでは足りません。そのハードルは妥当ですが、同時に厳しいのです。
テクニカル分析:重要な水準
S&P 500では、水曜の最高終値7,757.17と金曜の7,623.68を経て、短期構造はやや不鮮明になりました。私にとって下値の決定水準は、金曜安値の7,612.07です。ここを継続的に割り込めば、週初の反発は上昇トレンドの新しい局面ではなく、単なる休止だったことが確認されます。上値では、直近のレジスタンスは7,757.17付近です。今週最高の終値であり、買い手に再び主導権を少し返すには、ここを上抜く必要があります。
ここでのMurphyの見方はかなり古典的です。大きなトレンドは広い時間軸ではなお維持されているものの、短期モメンタムは弱まり、ボラティリティは再上昇しています。サポートを守る調整なら気になりませんが、広がりが悪化し、決算で反応がないまま下落するほうが懸念です。その場合、市場は消化局面から警戒局面へ移ります。
IBEX 35では、金曜の反発で18,989.80で引け、週間安値は18,803.60でした。この安値が最初に注視するサポートです。ここが維持されれば、水曜に19,323.50で引けた後の通常の調整局面として指数はレンジ内で推移し続ける可能性があります。ここを割り込めば、見方は変わり、テクニカル悪化はさらに深まります。上値では、直近の基準はやはり19,323.50です。今週の最良の終値であり、その後の戻りを拒んだ明確な壁でした。
セクター別では、指数はなお銀行への依存度が高いです。金利が高い間は金融マージンが追い風になりますが、信用やスプレッドへの不安が強まると、市場はその要因を同じ倍率で評価しません。消費関連では問題はもっと直接的です。高いエネルギー価格と高い資金調達コストがマージンを圧迫します。公益事業では、利回りの上昇のたびに、デュレーションにもコストがあることを思い出させられます。
次の週に相場を動かしうるもの
中央銀行:本当に重い2つの日程
来週は明確な2つの軸があります。FRBは28日水曜19:00(メキシコシティ時間12:00)に発表し、記者会見は19:30(メキシコシティ時間12:30)に始まります。ECBは29日木曜14:15(メキシコシティ時間7:15)に発表し、記者会見は14:45(メキシコシティ時間7:45)です。飾る必要はありません。これらは、資金価格、ドル、そして高いバリュエーションに対する市場の許容度を変えうる2大材料です。
私の初期バイアスは依然として慎重です。米国10年債が5%近く、エネルギーが高止まりしているなら、早急な利下げやあまりにハト派的なメッセージを期待するのは難しいです。FRBとECBがより長く高金利を維持するとしても驚きではありません。むしろ環境に整合的です。重要なのは、市場がすでにそれを織り込んでいるのか、それともデュレーションと資本コストに敏感なセクターでまだ調整余地が残っているのかです。
マクロについては、来週の詳細な予定は月曜に「今週のポイント」で公表されます。その確定した日程がない以上、CPI、雇用、PMIの具体的な時刻や数値に先回りするのは控えます。分析の価値は番組表を当てることではなく、実際に何が資産を動かすのかを理解しておくことにあります。
決算:主戦場はテクノロジー、銀行、消費関連
28日水曜は、ウォール街引け後にAlphabetとMicrosoftが決算を発表します。29日木曜の引け後にはAmazonです。その前の27日火曜には、引け後にVisa、寄り前にCoca-Colaが発表します。28日水曜にはBanco Santanderも発表(10:00)し、29日木曜にはBBVAが発表(9:30)します。30日金曜は、寄り前にExxonMobilとChevronが続きます。十分に材料の多い日程です。
S&P 500とNasdaqにとって、来週は見た目よりも地味な問いにかかっています。利益が株価についていけるか、です。テクノロジーでは、高金利下でも成長がなお評価されるのかを見たいところです。消費関連では、焦点はマージンとコスト転嫁力です。銀行では、見方はいつもどおりですが、慢心の余地は以前より小さいです。高金利は確かにマージンを助けますが、市場は信用の質と資金調達コストをより厳しく見ています。
欧州では、SantanderとBBVAがIBEX 35と欧州銀行株に有益な手がかりを与えるでしょう。収益が堅調でも、引当金や負債コストへの圧力が強まれば、銀行セクターは指数の安全網としての役割を失い始める可能性があります。それはより広い含意を持ちます。IBEX 35は全銘柄が上がらなくても持ちこたえられますが、主力銘柄が同時に失望させるのは困ります。
地政学:原油、インフレ、リスクプレミアム
もう一つの焦点は、引き続き地政学です。特にエネルギーとセンチメントへの影響という点で重要です。週間引けでBrentが111.70ドルということは、市場がリスクの消滅を織り込んでいないことを意味します。波及経路は直接的です。原油高はディスインフレを難しくし、金利見通しを引き締め、エネルギー集約型セクターや価格決定力の弱いセクターのマージンを圧迫します。
欧州にとって、この経路は特に重要です。米国では、消費者への圧力とエネルギーセクターへの相対的な追い風が混在するため、ダメージはより複雑です。ラテンアメリカでは、輸出国と輸入国で見方が再び分かれます。アジアでは、今週すでに弱さが目立つ日本や香港にノイズを追加します。大げさに言う必要はありません。原油がなお中心変数であり、脇役ではないと認めれば十分です。
シナリオを並べるなら、私の基本シナリオは、FRBとECBが引き締め姿勢を維持し、決算がまずまずなら、横ばい気味で慎重な展開です。確率の目安は50%です。大型テクノロジーが明確に上振れし、中央銀行がタカ派色を強めなければ、より良いシナリオに25%を割り当てます。そして、利益失望、利回り上昇、原油の再加速が重なる悪いシナリオにも25%を残します。これは予想ゲームではなく、リスクを整理する方法です。
私の見方
今週は前週と比べて重要な変化があったと思います。欧州がウォール街の歩調についていく余裕を失い、景気サイクルと資金コストへの感応度を再び示したのです。私には、これは地域、セクター、バランスシートの選別が強まり始めた市場に見えます。終局的な悪材料ではありませんが、注意喚起ではあります。もしS&P 500が7,757.17を回復し、IBEX 35が、28日水曜19:00(メキシコシティ時間12:00)のFRB会合と29日木曜14:15(メキシコシティ時間7:15)のECB会合の後で19,323.50を上抜くなら、市場が再び恐怖を上回ったと認めます。そうならなければ、まだ敬意を払うべき調整局面として読み続けます。
私が最も懸念しているのは、かなり厄介な組み合わせです。原油高、高金利の長期化、そしてバリュエーションの厳しさを補えない決算です。その場合、特に消費関連と公益事業が苦しみ、銀行も信用やスプレッドへの不安が出てくれば、気軽な避難先ではなくなります。そうしたシナリオの自然なヘッジとして、私は引き続き自動的な逃避先よりも、流動性、短期デュレーション、エネルギーに注目しています。今週、金は下落しましたが、それは金利コストが重い局面で、すべてのヘッジが同じようには機能しないという良い示唆です。市場は、耳を傾ける気があれば、かなりはっきり語っています。
さらに深く知る
- 前回の分析: 週次市場分析:株式、CPI、原油に焦点
- 株式投資ガイド — より良い判断を下すための基礎知識
- 自分のリスク許容度を知る方法 — どの資産を取引する前にも
Radar Institucional. マクロ環境、市場の広がり、セクターを整理し、より詳細な分析が必要なものを見極めます。Radar Institucionalを見る。また、すべてのプランを比較することもできます。
本記事は一般的な金融情報であり、投資助言ではありません。投資には元本を失うリスクがあります。
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis