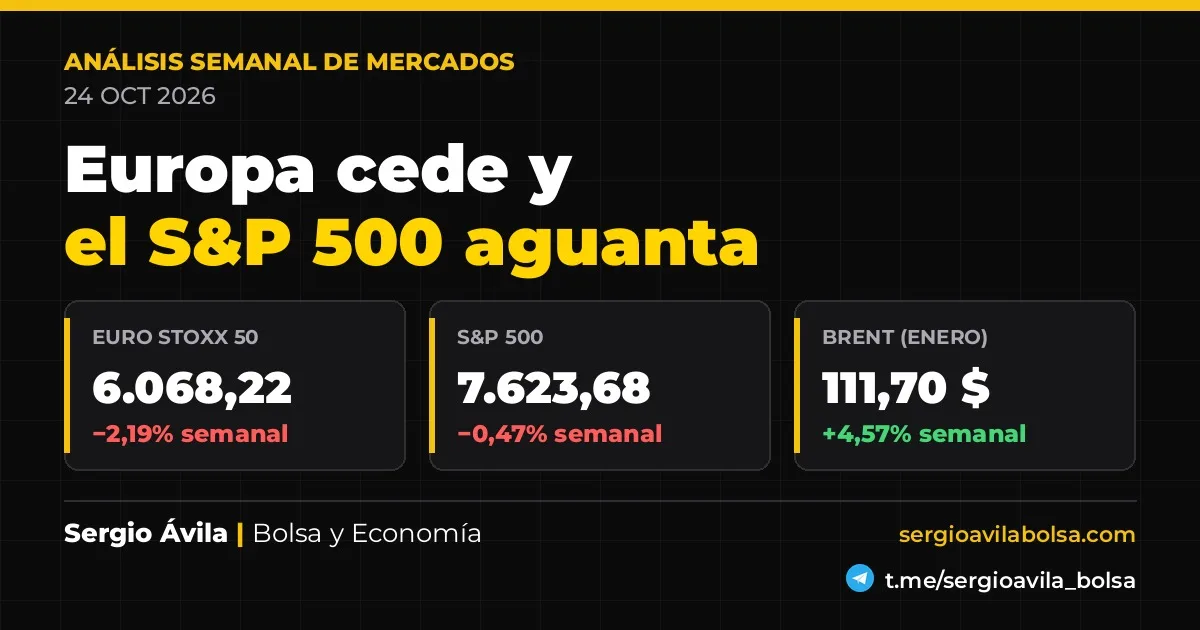
- Europa stängde sämre än Wall Street, där Euro Stoxx 50 föll 2,19 % och IBEX 35 1,74 % under veckan.
- Fredagens PMI-siffror dämpade bilden av eurozonen, medan USA fortsatte att visa en mer motståndskraftig makrobild.
- Nästa vecka kretsar kring Fed, ECB och stora rapportsiffror, där oljan och räntorna blir det verkliga testet för värderingarna.
Análisis fin de semana
Análisis semanal de bolsa: Europa cede y el S&P 500 aguanta
En vecka av digestion med svagare Europa och fortfarande obekväma räntor: veckovisa börsanalysen
Min uppfattning den här veckan är ganska enkel: marknaden har inte gått sönder, men den har visat var det gör ont. I den här veckovisa börsanalysen är det mest synliga datat fallet i Euro Stoxx 50 till 6.068,22 punkter vid stängningen på fredagen den 23 oktober, med en veckonedgång på 2,19%, medan S&P 500 slutade på 7.623,68 punkter och begränsade sin tillbakagång till 0,47%. Skillnaden är viktig: Europa kände av inbromsningen i aktiviteten mer, och Wall Street höll sig fortfarande bättre uppe, om än med mindre komfort.
Bakgrunden var igenkännbar. De preliminära PMI-siffrorna på fredagen visade en avmattning i tjänstesektorn i eurozonen, precis när den amerikanska 10-åriga statsobligationen stängde på 4,988% och Brent avslutade veckan på 111,70 dollar. Höga räntor och dyr energi brukar inte göra börsen några tjänster; än mindre för utility- och konsumtionsbolag, där skuldkostnaden och trycket på marginaler väger tyngre än många gärna vill medge.
Vad som har hänt den här veckan
Fredagens stängningar ger en tydlig bild
Fredagen den 23 oktober stängde med ojämnt fördelade skador. S&P 500 slutade på 7.623,68 punkter, med en veckonedgång på 0,47%, och Nasdaq Composite på 25.955,34 punkter, med en nedgång på 0,71%. I Europa blev straffet större: Euro Stoxx 50 stängde på 6.068,22 punkter, med en veckoförlust på 2,19%, och IBEX 35 slutade på 18.989,80 punkter, 1,74% under föregående fredag.
Sammansättningen av nedgången ger också nyanser. IBEX 35 räddade fredagen med en daglig uppgång på 0,40%, bättre än andra index på kontinenten, men undvek ändå inte en nedgångsvecka. För mig passar det in i en klassisk tolkning: bankerna fortsätter att dämpa på räntesidan, men indexet är inte immunt om försiktigheten ökar i Europa. Statsspreadar och framtida kreditförluster är fortfarande den mindre trevliga delen av bankhistorien, även om marknaden ibland helst bara vill titta på räntenettot.
Vad gäller volatilitet stängde VIX på fredagen vid 19,45. Det är inte en paniksignal, men inte heller ett tecken på självbelåtenhet. Att S&P 500 bara har tappat lite med en VIX över 19 tyder på en fortfarande ordnad marknad, även om den är betydligt mindre robust än den verkade när den stängde på 7.757,17 punkter onsdagen den 21.
Sett till relativ bredd finns också en användbar ledtråd i jämförelsen mellan stora och små amerikanska bolag: den här veckan var ledarskapet inte tydligt. När S&P 500 knappt faller, men volatiliteten stiger och Nasdaq inte följer med tydligt, är budskapet inte ny fart utan selektivitet och trötthet. Det är den typ av miljö där man bör lita mer på priset och mindre på berättelsen.
Veckans makrodata var inbromsningen i de europeiska PMI-siffrorna
Den data som påverkade min bedömning mest kom inte från en stor inflationsrubrik, utan från aktiviteten. Fredagen den 23 kl. 10:00 (2:00 i Ciudad de México) publicerades det preliminära PMI för tjänstesektorn i eurozonen på 51,7 mot väntade 52,6 och föregående 53,0. Försämringen kom tillsammans med ett preliminärt PMI för tillverkningsindustrin på 52,4, under förväntade 52,7. Det är ingen recession i strikt mening, men visst en tydlig förlust av fart.
Dessutom lämnade Frankrike den mest obekväma bilden. Dess preliminära PMI för tillverkningsindustrin kom in på 49,3 mot väntade 50,5 och tjänste-PMI på 48,4 mot 50,7. Tyskland kompenserade delvis med tillverkning på 54,2, över 53,5, men även tjänstesektorn var svag med 51,7 mot 52,5. Översatt till marknaden: blocket faller inte jämnt, men svagheten i tjänstesektorn väger tungt eftersom det var där en del av den senaste motståndskraften fanns.
I USA var bilden mindre skadad. Fredagen den 23 kl. 15:45 (7:45 i Ciudad de México) låg det preliminära PMI för tillverkningsindustrin på 56,0 mot väntade 55,4, medan tjänste-PMI uppfyllde förväntningarna på 57,9. Kl. 16:00 (8:00 i Ciudad de México) reviderades University of Michigans konsumentförtroende till 48,0 mot väntade 46,3. Wall Street höll emot bättre eftersom makrot inte bekräftade någon kraftig inbromsning och eftersom marknaden fortfarande accepterar tillväxt med höga räntor, så länge vinsterna inte sviktar.
För Latinamerika är denna fas viktig genom två kanaler. Om Fed håller en fast ton och dollarn inte försvagas, förblir extern finansiering krävande och de tillgångar som är mest känsliga för kapitalkostnaden märker det först. Och om oljan dessutom håller sig hög, blir effekten inte enhetlig: det gynnar energiexportörer, men pressar marginaler och desinflation i stora delar av regionen.
Obligationer, valutor och råvaror: värderingen ger inte längre något gratis
Den amerikanska 10-åriga statsobligationen stängde på fredagen på 4,988%, något över torsdagen, men med en veckonedgång på 2,16% från 5,0980% fredagen den 16. Nivån är fortfarande hög i absoluta termer. För aktiemarknaden innebär det att nuvärdesdiskonteringen inte lättar särskilt mycket och att de mest skuldsatta sektorerna fortsatt granskas. I utilities kan marknaden tolerera förutsägbara affärsmodeller, men den brukar inte förlåta stigande skuldkostnader särskilt länge.
På valutamarknaden stängde euron på 1,1204 dollar, praktiskt taget oförändrad under veckan, med en nedgång på 0,08%. Det kom ingen verklig lättnad den vägen. En euro utan tydlig styrka och ett dollarindex på 101,75 skapar en miljö där den globala likviditeten inte förbättras påtagligt. För Europa spelar det roll, eftersom det inte finns någon tillräcklig valutakudde för att neutralisera trycket från höga energikostnader.
Brent (januarikontraktet) stängde på 111,70 dollar, med en veckouppgång på 4,57%, och guldet slutade på 4.007,90 dollar, med en nedgång på 4,14% under veckan. Den kombinationen är inte oviktig. Oljan fortsatte att påminna om att inflationen kan vara seg, medan guldet korrigerade trots en osäker miljö, sannolikt mer tyngd av de reala räntornas nivå än stödd av flykt till säker hamn. När skyddet inte stiger och volatiliteten inte exploderar brukar det tyda på en marknad som fortfarande är disciplinerad, inte nödvändigtvis lugn.
Jag inkluderar här ingen beräkning av implicit P/E och riskpremie eftersom jag inte ser en aktuell och giltig konsensusreferens för vinst per aktie som förtjänar att lyftas till datastatus. Jag föredrar att utelämna den hellre än att fylla luckan med en dekorativ siffra. När det gäller värdering räcker det för mig med en idé: med den 10-åriga räntan nära 5% behöver börsen starka vinster och inte bara generösa multiplar. Den ribban är rimlig; den är också krävande.
Teknisk analys: nivåer som spelar roll
I S&P 500 lämnar veckan en mindre ren kortsiktig struktur efter rekordstängningen på onsdagen vid 7.757,17 och fredagens stängning på 7.623,68. För mig är nivån nedåt som styr fredagens lägsta vid 7.612,07. Om den bryts konsekvent skulle marknaden bekräfta att veckans början var en paus och inte en ny trendfas. Uppåt ligger det omedelbara motståndet i området 7.757,17, som är veckans bästa stängning och den punkt som måste passeras för att återge köparen något initiativ.
Murphys läsning här är ganska klassisk: huvudtrenden respekteras fortfarande om man breddar tidsramen, men kort momentum försvagas och volatiliteten stiger. Jag oroar mig inte för en korrektion så länge stödnivåerna hålls; jag skulle oroa mig mer för ett fall med försämrad bredd och utan reaktion i resultaten. Då skulle bandet gå från digestion till varning.
I IBEX 35 lämnade fredagens återhämtning en stängning på 18.989,80 efter att ha satt ett veckolägsta på 18.803,60. Den nivån är det första stödet jag bevakar. Om den håller sig kan indexet fortsätta att svänga inom en normal korrektion efter att ha stängt onsdagen på 19.323,50. Om den ger vika förändras läget och den tekniska försämringen fördjupas. Uppåt blir den närmaste referensen just 19.323,50, som var veckans bästa stängning och ett tydligt hinder efter den efterföljande avvisningen.
Sektorsmässigt är indexet fortfarande starkt beroende av bankerna. Så länge räntorna förblir höga hjälper det finansiella räntenettot; men marknaden prissätter inte den faktorn lika högt om misstanken om kredit och spreadar ökar. Inom konsumtion är problemet mer direkt: dyr energi och kostsam finansiering pressar marginalerna. Och i utilities påminner varje uppgång i avkastning om att duration också har en nota.
Vad som kan röra marknaden nästa vecka
Centralbanker: två möten som verkligen väger tungt
Nästa vecka har två tydliga ankare. Federal Reserve meddelar onsdagen den 28 kl. 19:00 (12:00 i Ciudad de México) och presskonferensen börjar kl. 19:30 (12:30 i Ciudad de México). ECB gör detsamma torsdagen den 29 kl. 14:15 (7:15 i Ciudad de México), med presskonferens kl. 14:45 (7:45 i Ciudad de México). Det behövs inga utsmyckningar: det är de två referenser som kan ändra priset på pengar, dollarn och marknadens tolerans för höga värderingar.
Min utgångsbias förblir försiktig. När den amerikanska 10-årsräntan närmar sig 5% och energin förblir obekväm, har jag svårt att köpa idén om en snabb vändning mot räntesänkningar eller alltför mjuka budskap. Om Fed och ECB insisterar på höga räntor under längre tid vore det ingen överraskning; det vore konsekvens med omgivningen. Det viktiga blir om marknaden redan har prisat in det eller om det fortfarande finns justering kvar i duration och räntekänsliga sektorer.
Vad gäller makro publiceras nästa veckas detaljerade kalender på måndagen i Claves de la semana. Utan den stängda agendan föredrar jag att inte föregripa tider eller konkreta referenser för KPI, sysselsättning eller PMI. Nyttan med analysen ligger inte i att gissa schemat, utan i att veta vad som verkligen skulle röra tillgångarna när det väl kommer.
Rapporter: elddopet sker i teknologi, bank och konsumtion
Onsdagen den 28, efter Wall Streets stängning, rapporterar Alphabet och Microsoft. Torsdagen den 29, efter stängning, kommer Amazon. Innan dess rapporterar Visa efter stängning på tisdagen den 27 och Coca-Cola före öppning; onsdagen den 28 presenterar också Banco Santander (presentation kl. 10:00) och torsdagen den 29 gör BBVA det (presentation kl. 9:30). Fredagen den 30 kommer ExxonMobil och Chevron före öppning. Det finns gott om marknad i den kalendern.
För S&P 500 och Nasdaq kommer veckan att avgöras i en fråga som är mindre episk än den låter: om vinsten följer priset. Inom teknologi vill jag se om marknaden fortsätter att belöna tillväxt med höga räntor. Inom konsumtion ligger fokus på marginaler och förmågan att föra vidare kostnader. Och inom bank är läsningen återigen den vanliga, men med mindre utrymme för självbelåtenhet: höga räntor hjälper marginalen, ja, även om marknaden alltmer tittar på kreditkvalitet och finansieringskostnad.
I Europa kommer Santander och BBVA att ge en användbar ledtråd för IBEX 35 och för kontinentens banker. Om de behåller en solid intäktsbild men större press på avsättningar eller skuldsidan uppträder, kan sektorn sluta fungera som indexets säkerhetsnät. Det skulle få bredare konsekvenser, eftersom IBEX inte behöver att allt stiger för att hålla sig uppe, men väl att dess tungviktare inte sviker samtidigt.
Geopolitik: olja, inflation och riskpremier
Det andra fokuset kommer fortsatt att vara geopolitiskt, framför allt på grund av dess påverkan på energi och sentiment. Med Brent på 111,70 dollar vid veckostängningen säger marknaden redan att risken inte har försvunnit. Överföringsmekanismen är direkt: hög olja försvårar desinflationen, hårdnar förväntningarna kring räntor och pressar marginalerna i energitunga sektorer eller sådana med liten prisstyrka.
För Europa är den kanalen särskilt viktig. För USA är skadan mer nyanserad eftersom den kombinerar press på konsumenten med relativt stöd för energisektorn. För Latinamerika delas bilden återigen mellan exportörer och importörer. Och för Asien tillför det brus till en region som redan kommer med tydlig svaghet i Japan och Hongkong den här veckan. Ingen dramatik behövs: det räcker att acceptera att råoljan fortfarande är en central variabel, inte en bisak.
Om jag skulle rangordna scenarierna skulle min bas vara sidledes utveckling med försiktig lutning, med en vägledande sannolikhet på 50%, om Fed och ECB håller fast vid sin linje och resultaten blir rimliga. Jag skulle ge 25% till ett mer positivt scenario, om den stora teknologin överraskar tydligt och centralbankerna inte skärper tonen. Och jag reserverar 25% för det negativa scenariot, om besvikelse i vinster, uppgång i räntor och ett nytt lyft i oljan sammanfaller. Det är ingen tipsrad; det är ett sätt att ställa risken i kö.
Min läsning
Jag tycker att veckan har förändrat en viktig sak jämfört med den föregående: Europa har slutat följa Wall Streets tempo med viss komfort och har åter visat sin känslighet för konjunkturen och pengarnas kostnad. För mig passar det med en marknad som börjar skilja mer mellan regioner, sektorer och balansräkningar. Jag ser det inte som en slutgiltig signal, men som en varningssignal. Om S&P 500 återtar 7.757,17 och IBEX 35 passerar 19.323,50 efter Fed-mötet på onsdagen den 28 kl. 19:00 (12:00 i Ciudad de México) och ECB-mötet på torsdagen den 29 kl. 14:15 (7:15 i Ciudad de México), skulle jag medge att marknaden åter har övervunnit rädslan. Om det inte sker kommer jag fortsatt att läsa detta som en korrektion som ännu kräver respekt.
Det som oroar mig mest är en ganska otrevlig kombination: hög olja, höga räntor under längre tid och rapporter som inte kompenserar för värderingskraven. Där skulle särskilt konsumtion och utilities lida, och bankerna skulle sluta vara en bekväm tillflykt om mer oro kring kredit eller spreadar skulle dyka upp. Som naturlig hedge mot ett sådant scenario fortsätter jag att fokusera mer på likviditet, kort duration och energi än på automatiska tillflyktsorter. Guldet har fallit den här veckan och det är en bra påminnelse om att inte alla hedgar fungerar likadant när pengarnas kostnad stramar åt. Marknaden talar ganska tydligt när man anstränger sig för att lyssna.
Fördjupa dig
- Min tidigare analys: Veckovis marknadsanalys: börs, KPI och olja i fokus
- Guide till börsinvestering — grundläggande begrepp för att fatta bättre beslut
- Hur du tar reda på din riskprofil — innan du handlar med någon tillgång
Radar Institucional. Samlar sammanhang, marknadsbredd och sektorer för att sortera vad som förtjänar en mer detaljerad analys. Läs mer om Radar Institucional. Du kan också jämföra alla abonnemang.
Denna artikel är allmän finansiell information och utgör inte en investeringsrekommendation. Att investera innebär risk för förlust av det investerade kapitalet.
Comunidad gratuita
Regístrate para acceder gratis al foro de la comunidad
Comparte análisis, resuelve dudas y conecta con otros inversores — sin coste, en menos de dos minutos.
Crear cuenta gratis